Conozca a Neo, su Co-GP impulsado por IA.

Hace dieciocho meses, una adquisición multifamiliar típica cuadraba con un loan-to-value (LTV) del 65 %. Hoy, la misma operación cuadra con un 55 %, a veces incluso menos. Esa brecha de 10 puntos no es una reacción temporal del ciclo de crédito ni un caso aislado de alguna región; es la nueva referencia en todo el mercado de CMBS, los prestamistas de balance y la mayor parte del mercado de crédito privado. Y los GP con los que trabajamos en Covercy se enfrentan a la misma realidad operativa: cada operación exige ahora captar mucho más capital, con mayor rapidez, de unos LP que tienen más opciones que hace dos años. El software de captación de capital inmobiliario adecuado ha pasado de ser una mejora de eficiencia deseable a convertirse en la pieza de infraestructura con mayor apalancamiento que posee un sponsor.
Este artículo trata de cómo se ve realmente ese cambio dentro de las operaciones de un GP y de qué buscar en un stack de captación de capital diseñado para un entorno con mayor peso del equity.
El entorno de financiación se ha reseteado
Las cifras principales son bastante claras. Los LTV de CMBS que habitualmente superaban el 70 % en 2021 se sitúan ahora en el rango del 55 % al 60 %. Los prestamistas bancarios, especialmente los bancos regionales que gestionan exposición a inmuebles comerciales en sus propios balances, han endurecido la suscripción de los ratios de cobertura del servicio de la deuda y exigen mayores reservas. El crédito privado ha entrado para cubrir parte de la brecha, pero con cupones más altos y con sus propios requisitos conservadores de LTV. La deuda de las compañías de seguros, tradicionalmente el tramo con menor LTV, se ha mantenido más o menos donde estaba, lo que ahora la hace parecer generosa en comparación.
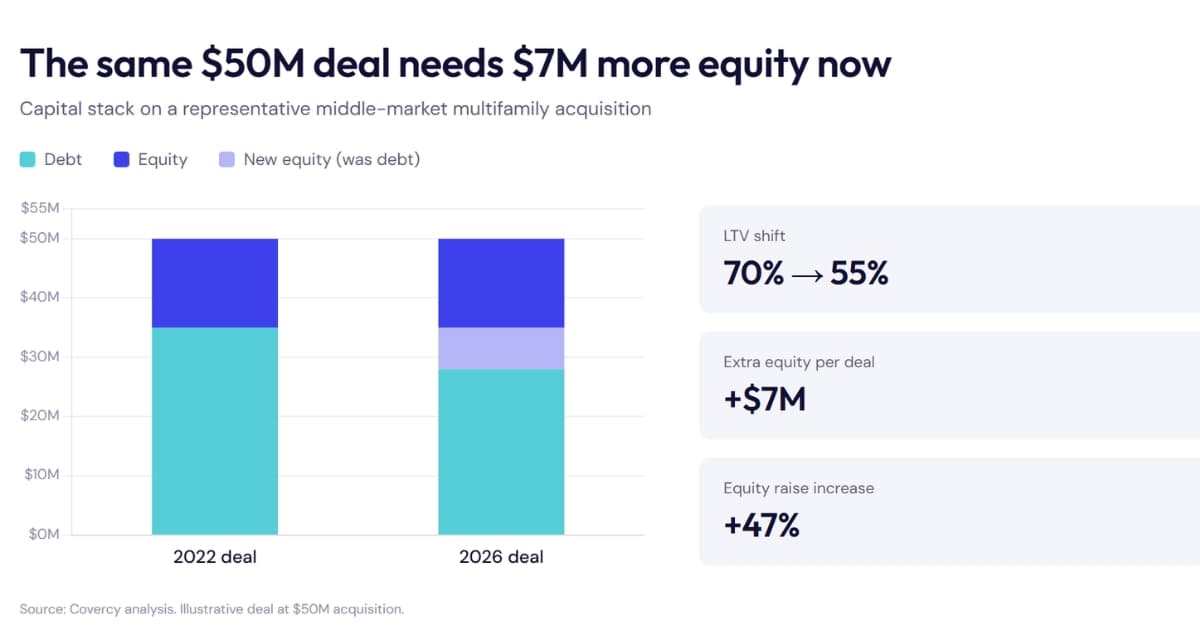
Lo que esto significa a nivel de operación es que un sponsor que cerraba una adquisición de 50 millones de dólares en 2022 podía haber captado 15 millones en equity frente a 35 millones en deuda. La misma adquisición en 2026 probablemente requiera 22 millones en equity frente a 28 millones en deuda. Eso supone un aumento del 47 % en el capital captado por operación, con aproximadamente el mismo tamaño de operación, en la misma clase de activo y con el mismo perfil de rentabilidad que esperan los LP.
La brecha del 15 %, en dólares de equity
El cálculo en dólares es la parte que se siente a nivel operativo. La mayoría de los sponsors con los que hablamos llevan varios trimestres afinando estos números, y los datos muestran sistemáticamente el mismo patrón. Una operación multifamiliar value-add representativa del middle-market, con una adquisición de 50 M USD y 5 M USD de capex, se ve así:
- Estructura de capital en 2022: ~38 M USD de deuda con un LTV del 70 %, ~17 M USD de equity
- Estructura de capital en 2026: ~30 M USD de deuda con un LTV del 55 %, ~25 M USD de equity
Eso supone aproximadamente 8 M USD más de equity por operación. Para un sponsor que realiza cuatro operaciones al año, son 32 M USD de capital adicional que hay que originar, comprometer de forma blanda, comprometer en firme, someter a KYC, documentar mediante suscripción y transferir entre la misma base de LP, dentro de la misma ventana de calendario que antes. La economía de la operación sigue funcionando; lo que se rompe es la matemática operativa.
Por qué "simplemente capta más" no es una estrategia
La mayoría de los sponsors se topan con cuatro puntos de fricción específicos cuando el requisito de equity escala de forma significativa:
El primero es la duración del ciclo de captación. Un sponsor que solía cerrar una captación de 15 M USD de equity en 30 días ahora necesita cerrar 25 M USD en la misma ventana, o se arriesga a perder la operación frente a un postor más rápido. Ampliar la capacidad implica o bien sumar LP (lo que exige más prospección, más primeras reuniones, más KYC) o bien volver a los LP existentes para obtener cheques más grandes (lo que exige más puntos de contacto para tranquilizarlos respecto al riesgo de concentración y a los términos de la operación). Cualquiera de los dos caminos añade fricción.
El segundo es el rendimiento documental. Más dólares por operación suele significar más LP por operación, lo que se traduce en más documentos de suscripción, más verificaciones de acreditación y más idas y vueltas con las páginas de firma. Los sponsors que gestionan esto por correo electrónico y DocuSign en paralelo con hojas de cálculo de seguimiento manual descubren que la carga operativa escala de forma lineal con el número de LP.
El tercero es la complejidad de los capital calls. Cuando el equity por operación crece, los sponsors estructuran cada vez más las captaciones con llamadas escalonadas o por tramos en lugar de un desembolso íntegro por adelantado. Eso exige hacer seguimiento de lo comprometido frente a lo llamado y frente a lo desembolsado para cada LP, a menudo con calendarios y requisitos de notificación distintos. La versión manual de esto es donde se acumulan los errores de conciliación.
El cuarto es la conciliación bancaria y de transferencias. Cada transferencia de un LP que llega es un evento de registro contable. Cuando 60 LP financian una captación de 25 M USD en lugar de 30 LP financiando 15 M USD, la carga de conciliación se duplica antes incluso de contar el tiempo dedicado a perseguir transferencias que faltan o a corregir transferencias con importes equivocados. Esta es la parte del flujo de trabajo que la mayoría de los sponsors subestima hasta que la afronta a escala.
Qué hacen de forma distinta los GP con los que trabajamos en Covercy
Covercy es la empresa detrás de Covercy One, una plataforma de gestión de inversiones creada específicamente para GP y sponsors de operaciones en el sector inmobiliario comercial. La plataforma consolida la captación de capital, el portal del inversor, los capital calls, las distribuciones y la banca integrada en un único sistema conectado. Los GP que operan sobre Covercy One han realizado cambios operativos concretos para comprimir el ciclo de captación, ahora con mayor peso del equity.
El patrón que vemos con mayor consistencia es trasladar el flujo de captación de cara al LP hacia software de captación de capital inmobiliario que gestiona tanto el proceso de compromiso en el front-end como la banca en el back-end en un único flujo de trabajo. La razón por la que esto importa más en un entorno de LTV ajustado es que el tiempo que transcurre entre que un LP dice "cuenten conmigo" y que los fondos llegan realmente a la cuenta de la operación es tiempo muerto operativo, y ese tiempo muerto les cuesta operaciones a los sponsors cuando los plazos se comprimen. Los sponsors que han reducido esa ventana de semanas a días afirman haber podido comprometerse con calendarios de cierre de los que se habrían retirado hace un año.
El otro cambio es una comunicación con los LP más ajustada y frecuente durante la propia captación. Los sponsors que solían enviar una o dos actualizaciones de la captación ahora mantienen puntos de contacto semanales estructurados, con la marca de su firma y con el progreso de los compromisos visible para los LP. El objetivo es reducir el número de correos electrónicos puntuales del tipo "¿cómo va la captación?", lo que permite al equipo del GP dedicar su tiempo a los LP que todavía están decidiendo.
La velocidad de cierre es la palanca competitiva
La consecuencia de todo esto a nivel de operación es que la velocidad de cierre se ha convertido en un diferenciador principal. Cuando dos sponsors compiten por el mismo activo y uno puede aportar dinero en firme en 25 días mientras el otro necesita 45, el vendedor elige al primer sponsor la mayoría de las veces, incluso a un precio ligeramente inferior. Los brokers lo saben y orientan a los vendedores hacia el cierre más seguro. En un mercado en el que los vendedores tienen menos postores que en 2021, la certeza es la única prima que importa.
Los LTV más ajustados empeoran esto porque la mayor captación de equity alarga por defecto el plazo de cualquier sponsor. El sponsor que ha comprimido sus operaciones de captación ahora cierra en el plazo que el sponsor con operaciones más laxas solía cumplir cuando captaba un 30 % menos de equity. La brecha operativa es real y se refleja en el registro de operaciones.
Qué buscar ahora mismo en su stack de captación de capital
Si está evaluando software de captación de capital inmobiliario teniendo en cuenta el nuevo entorno de financiación, los criterios a los que conviene dar mayor peso son:
- Portal de LP con marca propia y un flujo de compromiso sin fricciones. Los LP deciden rápido cuando la interfaz luce como la firma del GP y el camino desde la revisión hasta el compromiso son dos o tres clics. Se demoran cuando parece una herramienta genérica de terceros. La experiencia del LP forma parte de la marca del GP.
- Banca integrada y recepción de transferencias. El software que termina en "envíe las instrucciones de transferencia" deja la parte más lenta del proceso fuera de la plataforma. Busque herramientas de captación que incluyan la recepción y conciliación reales de los fondos de los LP, no solo la documentación del compromiso.
- Automatización de capital calls en estructuras escalonadas y por tramos. El sistema adecuado debe gestionar una captación en la que 60 LP financian en calendarios distintos sin seguimiento manual. Si la plataforma necesita una hoja de cálculo para que esto funcione, no está construida para el entorno actual.
- Visibilidad de los compromisos en tiempo real para el equipo del GP. Saber en cualquier momento cuánto está comprometido de forma blanda frente a lo comprometido en firme y frente a lo desembolsado cambia la manera en que el equipo de la operación gestiona la captación. Los sponsors que operan a ciegas en esto acaban solicitando de más o de menos, y ambas cosas cuestan tiempo.
- Integración de la documentación de suscripción y el KYC. El flujo de trabajo de acreditación y de documentos de suscripción es donde la mayoría de las captaciones pierden días. Busque software que integre el flujo documental con el registro de compromisos, de modo que el equipo del GP no tenga que conciliar entre sistemas.
- Cobertura de todo el ciclo de vida de la operación más allá de la captación. La captación es la primera etapa, no toda la carrera. Los capital calls, las distribuciones, los K-1 y el reporte continuo a inversores ocurren todos en el mismo sistema si el stack está bien diseñado. Cambiar de herramientas a mitad del ciclo de vida de la operación es donde se acumulan los errores de conciliación.
Dónde encaja Covercy One
Covercy One se construyó en torno a la tesis de que el flujo de trabajo diario del GP debería ejecutarse en una única plataforma conectada en lugar de en un stack de cuatro a seis herramientas desconectadas. Esa tesis importa más ahora que cuando se diseñó la plataforma, porque la carga operativa que generan unos LTV más ajustados y mayores captaciones de equity es exactamente el tipo de carga que las herramientas desconectadas gestionan mal.
La capa de banca integrada es la pieza que más distingue a Covercy One del portal de inversor habitual. Las transferencias de los LP llegan a cuentas que gestiona la plataforma, la conciliación frente a los compromisos ocurre de forma automática y los capital calls mueven el dinero sin que el GP tenga que salir del sistema. Para los sponsors que captan un 47 % más de equity por operación que hace dos años, ese flujo integrado es la diferencia operativa entre cumplir el calendario de cierre y no cumplirlo.
Covercy One incluye además a Neo, un Co-GP de IA que trabaja junto al equipo de la operación en las piezas operativas del flujo de trabajo de captación y poscierre. El objetivo no es que la IA reemplace el criterio del GP; es que la carga operativa que ha crecido con los LTV más ajustados pueda absorberse sin sumar personal.
La conclusión
El entorno de financiación no va a volver a 2021. Los sponsors que siguen operando como si pudiera hacerlo están perdiendo operaciones frente a los sponsors que se han ajustado. El reseteo del mercado de crédito es permanente al menos durante los próximos años, y la estructura de capital con mayor peso del equity que ha creado es ahora el supuesto de referencia que todo GP debe contemplar en su planificación.
La brecha operativa que ha abierto, sin embargo, tiene solución. El software de captación de capital inmobiliario adecuado comprime el tiempo desde el compromiso del LP hasta los fondos en cuenta, gestiona el mayor número de LP y el volumen documental sin sumar trabajo manual, y convierte la velocidad de cierre en una ventaja competitiva en lugar de una restricción recurrente. Los sponsors que cierran esa brecha primero son los que seguirán ganando pujas en 2027.
Para ver cómo Covercy One gestiona de principio a fin la captación con mayor peso del equity, incluida la capa de banca integrada que cierra la brecha entre el compromiso y el depósito, eche un vistazo más de cerca a la plataforma de captación de capital.