Conozca a Neo, su Co-GP impulsado por IA.

Reservas de capital en bienes raíces: maximice la cobertura del seguro de la FDIC sobre el capital comprometido, las reservas de efectivo y los depósitos
A principios de 2023, varios bancos con sede en EE. UU. no pudieron atender las solicitudes de retiro de efectivo de sus clientes y quedaron bajo la administración judicial de la FDIC. En este artículo, los expertos de Covercy comparten varias estrategias para que las empresas de bienes raíces comerciales maximicen el seguro de la FDIC sobre sus reservas de capital en bienes raíces, específicamente en el ámbito de las soluciones bancarias. Pero primero, comencemos por lo básico.
Nota: Covercy es la primera plataforma de gestión de inversiones diseñada pensando en la banca para CRE. Al integrar sólidas funciones bancarias directamente dentro de la plataforma, Covercy ofrece a los GP, inversores y patrocinadores de operaciones inmobiliarias la posibilidad de mantener capital comprometido, reservas de capital u otras fuentes de efectivo inactivo en cuentas bancarias aseguradas por la FDIC y de alto interés, sin perder el acceso al efectivo ni inmovilizar fondos en tipos de cuentas inaccesibles. Programe su demostración hoy mismo para ver cómo esto podría funcionar para su empresa inmobiliaria.
¿Cuál es el papel de la FDIC en la banca?
La Federal Deposit Insurance Corporation (FDIC) es un organismo independiente del gobierno federal que proporciona seguro sobre los depósitos en bancos y asociaciones de ahorro. El propósito del seguro de la FDIC es proteger a los depositantes en caso de que su banco quiebre, garantizando que puedan recuperar su dinero hasta un cierto importe.
La cobertura estándar actual del seguro de la FDIC es de 250 000 USD por depositante, por banco asegurado, por cada categoría de titularidad de cuenta. Esto significa que, si tiene varias cuentas en el mismo banco, como una cuenta corriente y una cuenta de ahorros, y ambas están a su nombre, están aseguradas por separado hasta 250 000 USD cada una. Si tiene más de 250 000 USD en una sola cuenta o repartidos en varias cuentas del mismo banco, el excedente no está asegurado por la FDIC.
¿Cómo afecta el seguro de la FDIC a los bienes raíces comerciales?
Los inversores y promotores de bienes raíces comerciales suelen mantener grandes sumas de capital en cuentas de depósito en bancos para diversos fines, como financiar la compra de propiedades, renovaciones u operaciones continuas. Si estos fondos superan el límite del seguro de la FDIC, corren el riesgo de perderse si el banco quiebra.
Para mitigar este riesgo, los inversores de bienes raíces comerciales pueden distribuir sus fondos entre varios bancos, cada uno hasta el límite de 250 000 USD. Como alternativa, pueden utilizar certificados de depósito (CD) asegurados por la FDIC u otros instrumentos financieros estructurados para maximizar la cobertura del seguro de la FDIC.
En resumen, los límites del seguro de la FDIC afectan a los bienes raíces comerciales al influir en la forma en que los inversores y promotores mantienen y gestionan sus reservas de efectivo. Necesitan comprender los límites de cobertura del seguro de la FDIC y considerar estrategias para proteger sus fondos en caso de quiebra bancaria. Las reservas también desempeñan un papel estructural en los mecanismos de gestión del efectivo de los prestamistas: consulte nuestra guía sobre la cascada de deuda para saber cómo encajan las reservas para el servicio de la deuda y los lockboxes en la cascada de pagos.
Bank sweeps: una nueva forma de maximizar el seguro de la FDIC
Los bank sweeps son una estrategia común que utilizan los inversores y depositantes para proteger los fondos que mantienen por encima de los límites del seguro de la FDIC. Los bank sweeps implican la transferencia automática de fondos de una cuenta a otra para maximizar la cobertura del seguro de la FDIC.
Así funciona: cuando un depositante tiene fondos excedentes que superan el límite del seguro de la FDIC en un banco, el programa de bank sweep transfiere automáticamente los fondos excedentes a otro banco asegurado por la FDIC. De este modo, los fondos del depositante se distribuyen entre varios bancos, cada uno con una cobertura del seguro de la FDIC de hasta 250 000 USD por depositante, por categoría de titularidad de cuenta.
Por ejemplo, supongamos que un inversor tiene 1 millón de dólares en reservas de capital mantenidas en una sola cuenta bancaria. En este escenario, solo los primeros 250 000 USD de los fondos del inversor estarían asegurados por la FDIC, dejando 750 000 USD en riesgo si el banco quebrara. Sin embargo, si el inversor utiliza un programa de bank sweep, los 750 000 USD excedentes se transferirían automáticamente a otros bancos asegurados por la FDIC, con cada cuenta asegurada hasta 250 000 USD, proporcionando una cobertura completa del seguro de la FDIC para la totalidad del millón de dólares en reservas de efectivo.
Además de proporcionar cobertura del seguro de la FDIC, los bank sweeps también pueden ofrecer otros beneficios, como tasas de interés potencialmente más altas y una mayor liquidez. Los programas de bank sweep suelen ser ofrecidos por bancos o firmas de corretaje, y los inversores deben consultar con sus asesores financieros para determinar si un programa de bank sweep es adecuado para sus necesidades.
Otras estrategias para proteger reservas de capital superiores a 250 000 USD
Los programas de bank sweep son simplemente una opción. A continuación, detallamos algunas otras estrategias que las empresas inmobiliarias están empleando para proteger sus depósitos de efectivo.
Utilizar diferentes categorías de titularidad de cuenta: la cobertura del seguro de la FDIC está disponible por separado para distintos tipos de categorías de titularidad de cuenta. Al estructurar sus cuentas adecuadamente, los GP pueden maximizar su cobertura del seguro de la FDIC. Por ejemplo, un GP con 1 millón de dólares en reservas de capital podría mantener cuentas individuales separadas de 250 000 USD cada una, asociadas a cada propiedad o activo.
Se pueden utilizar varios tipos diferentes de categorías de titularidad de cuenta para maximizar la cobertura del seguro de la FDIC para las empresas inmobiliarias y los GP. Estas categorías son similares a las de la banca de consumo, pero los requisitos específicos y los matices pueden diferir. Algunas categorías comunes de titularidad de cuentas empresariales incluyen:
- Empresa unipersonal (Sole proprietorship): es un negocio propiedad de una sola persona. La FDIC proporciona cobertura de seguro separada para los depósitos a nombre del propietario individual, así como para los depósitos mantenidos a nombre del negocio.
- Sociedad (Partnership): una sociedad es un negocio propiedad de dos o más personas. La FDIC proporciona cobertura de seguro separada para los depósitos mantenidos a nombre de cada socio, así como para los depósitos mantenidos a nombre de la sociedad. Una empresa inmobiliaria con varios socios puede aprovechar los límites del seguro de la FDIC de cada socio.
- Corporación (Corporation): una corporación es una entidad legal independiente de sus propietarios. La FDIC proporciona cobertura de seguro separada para los depósitos mantenidos a nombre de la corporación, así como para los depósitos mantenidos a nombre de cada firmante autorizado.
- Sociedad de responsabilidad limitada (LLC): una LLC es un tipo de estructura empresarial que combina la protección de responsabilidad de una corporación con los beneficios fiscales de una sociedad. La FDIC proporciona cobertura de seguro separada para los depósitos mantenidos a nombre de la LLC, así como para los depósitos mantenidos a nombre de cada firmante autorizado.
Más allá de las diferentes categorías de cuentas, los GP también maximizan la cobertura del seguro de la FDIC siempre que es posible distribuyendo sus depósitos entre varios bancos. Por ejemplo, un GP con 1 millón de dólares en reservas de capital podría abrir cuentas en cuatro bancos diferentes asegurados por la FDIC, cada uno con 250 000 USD en depósitos, proporcionando una cobertura completa del seguro de la FDIC para la totalidad del millón de dólares.
Diversificación del riesgo en bienes raíces comerciales
Existen otras formas de aprovechar las tácticas de diversificación del riesgo en bienes raíces comerciales más allá de utilizar la cobertura del seguro de la FDIC o de distribuir los depósitos entre varios bancos. A continuación, se presentan algunas estrategias que las empresas de bienes raíces comerciales pueden utilizar para diversificar el riesgo:
Haga clic para ampliar: 8 formas de reducir el riesgo mediante la diversificación en bienes raíces comerciales
- Invertir en múltiples propiedades: en lugar de destinar todo su capital de inversión a una sola propiedad, los GP y los LP pueden distribuir su inversión entre varias propiedades. Esto puede ayudar a mitigar el riesgo de que el rendimiento de una sola propiedad afecte a toda su cartera de inversiones.
- Invertir en diferentes ubicaciones: invertir en propiedades en distintas geografías puede ayudar a distribuir el riesgo de las fluctuaciones del mercado y las condiciones económicas que afectan a una sola zona. Por ejemplo, invertir en propiedades en diferentes estados o regiones puede ayudar a mitigar el riesgo de que una desaceleración económica en una sola región impacte en toda la cartera.
- Invertir en diferentes tipos de propiedades: los bienes raíces comerciales incluyen varios tipos de propiedades, como edificios de oficinas, espacios comerciales, propiedades industriales y propiedades residenciales multifamiliares. Al diversificar sus inversiones entre diferentes tipos de propiedades, los GP pueden distribuir el riesgo de las desaceleraciones del mercado u otros factores económicos que puedan afectar a un tipo de propiedad específico.
- Invertir con múltiples socios: los GP también pueden distribuir su riesgo asociándose con varios inversores en una sola propiedad o en varias propiedades. Al hacerlo, pueden aprovechar la experiencia y la pericia de varios socios mientras comparten el riesgo de la inversión.
- Utilizar diferentes estrategias de inversión: los GP también pueden diversificar sus inversiones en bienes raíces comerciales utilizando diferentes estrategias de inversión, como estrategias value-add, core u opportunistic. Cada estrategia tiene su propio nivel de riesgo y rentabilidad, y los inversores pueden adaptar sus inversiones en función de su tolerancia al riesgo y sus objetivos de inversión.
- Diversificación de vehículos de inversión: invertir en bienes raíces comerciales a través de diferentes vehículos de inversión, como fideicomisos de inversión inmobiliaria (REIT), fondos de private equity o la propiedad directa, también puede ayudar a distribuir el riesgo. Cada vehículo de inversión tiene sus riesgos y beneficios particulares, por lo que diversificar entre diferentes vehículos puede ayudar a mitigar el riesgo global.
- Análisis de rentabilidad ajustada al riesgo: antes de invertir en bienes raíces comerciales, los inversores deben realizar un análisis de rentabilidad ajustada al riesgo para determinar si la rentabilidad potencial justifica los riesgos. Este análisis debe tener en cuenta factores como la ubicación de la propiedad, la combinación de inquilinos, las condiciones de los arrendamientos y las condiciones generales del mercado.
En resumen, los inversores de bienes raíces comerciales pueden aprovechar la diversificación del riesgo invirtiendo en múltiples propiedades, diferentes ubicaciones, tipos de propiedades, socios y estrategias de inversión. Es importante señalar que la diversificación no garantiza ganancias ni protege contra pérdidas, y los inversores siempre deben consultar con su asesor financiero o profesional inmobiliario antes de tomar cualquier decisión de inversión.
Estrategias de inversión según el nivel de riesgo
Es difícil determinar qué estrategia de inversión en bienes raíces comerciales es la menos arriesgada, ya que cada estrategia tiene sus riesgos y beneficios particulares. Sin embargo, existen algunas características generales de cada estrategia que pueden ayudar a evaluar sus niveles de riesgo relativos:
- Core: las inversiones core se consideran normalmente las menos arriesgadas de las tres estrategias. Estas inversiones implican adquirir propiedades estabilizadas que generan un flujo de efectivo constante y están ubicadas en mercados consolidados. Las propiedades core suelen estar totalmente arrendadas con inquilinos a largo plazo, y el objetivo de la inversión es generar ingresos fiables con baja volatilidad. Sin embargo, las propiedades core también pueden tener rentabilidades potenciales más bajas en comparación con las propiedades value-add u opportunistic.
- Value-add: las inversiones value-add implican adquirir propiedades que requieren cierto nivel de renovación, reposicionamiento o arrendamiento para aumentar su valor. Estas propiedades pueden requerir mejoras en su estructura física, infraestructura o combinación de inquilinos. Las propiedades value-add suelen tener rentabilidades potenciales más altas que las propiedades core, pero también mayores riesgos debido a la necesidad de renovaciones y al posible riesgo de arrendamiento o de mercado.
- Opportunistic: las inversiones opportunistic implican adquirir propiedades en situaciones de dificultad o transición, como ejecuciones hipotecarias, quiebras o propiedades en mercados emergentes. Estas inversiones suelen tener la mayor rentabilidad potencial, pero también los mayores riesgos. Los riesgos pueden incluir la volatilidad del mercado, los cambios regulatorios, los problemas medioambientales u otros desafíos imprevistos.
Es importante señalar que los perfiles de riesgo y rentabilidad de las inversiones en bienes raíces comerciales pueden variar ampliamente según la propiedad específica, el mercado y la estrategia de inversión.
Covercy ayuda a las empresas inmobiliarias a gestionar el riesgo y diversificar los servicios bancarios
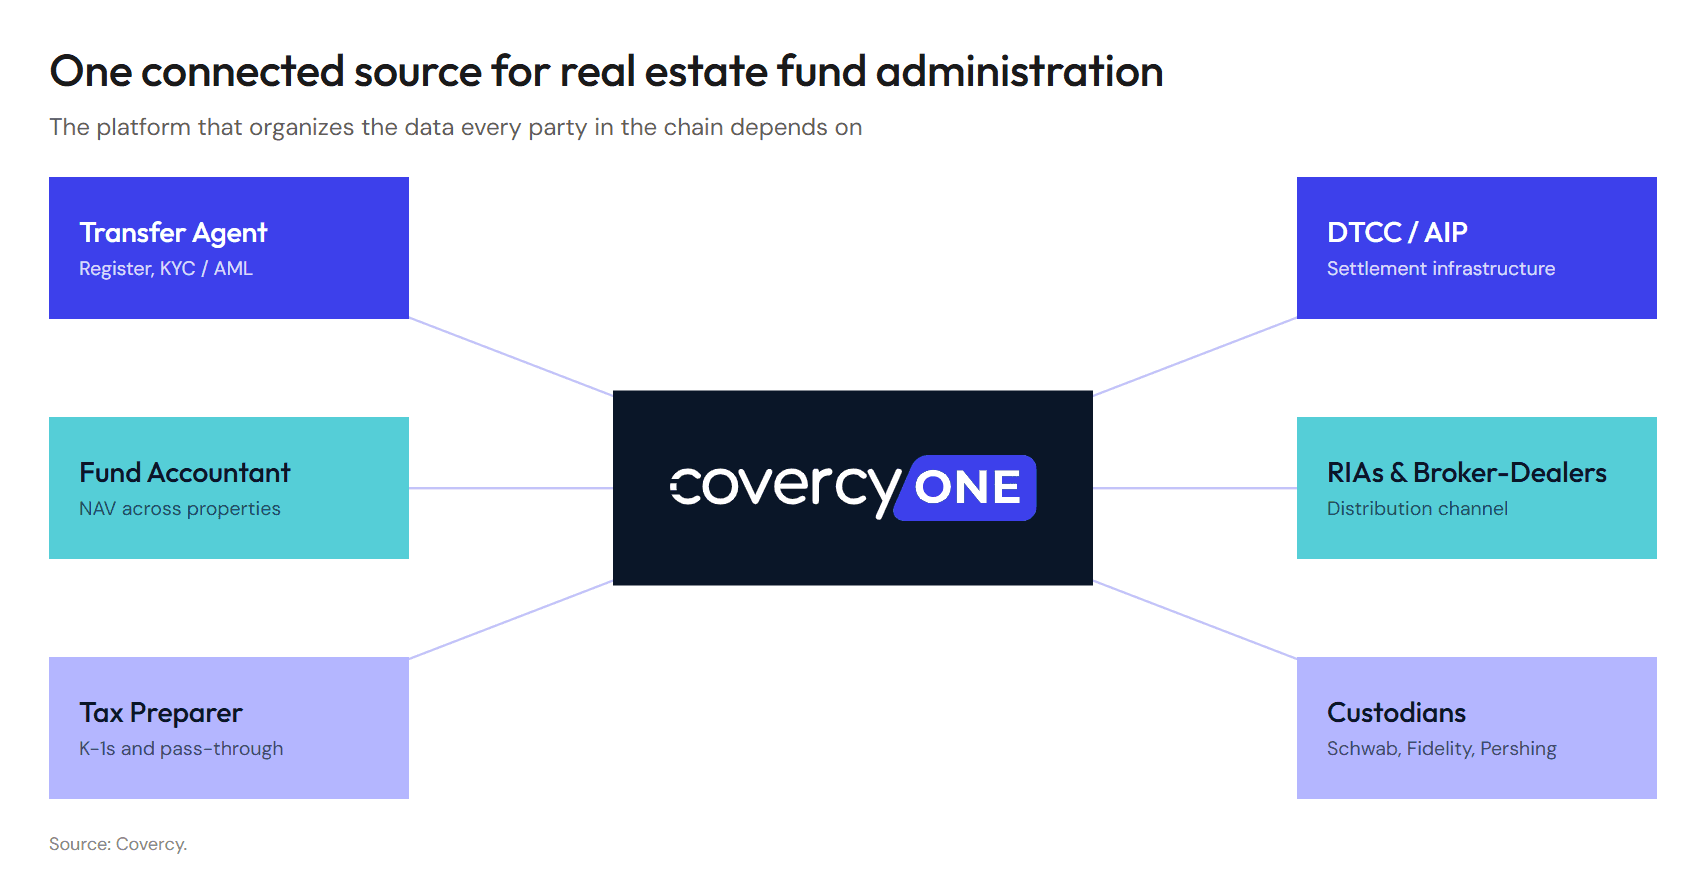
Covercy ofrece a las empresas de inversión en bienes raíces comerciales soluciones bancarias seguras y sin comisiones, proporcionadas por bancos asegurados por la FDIC, con funciones de gestión de inversiones diseñadas específicamente para los bienes raíces comerciales y la protección de los activos inmobiliarios.
Covercy es el primer software de gestión de inversiones para profesionales de bienes raíces comerciales que se conecta a bancos asociados asegurados por la FDIC para obtener depósitos de alto interés con acceso y liquidez totales a las reservas de capital y los fondos inactivos, lo que añade protección a los activos inmobiliarios, además de la creación instantánea de cuentas corrientes organizadas bajo cada activo o propiedad inmobiliaria. Pruebe Covercy hoy mismo con una prueba gratuita.