Познакомьтесь с Neo — вашим Co-GP на базе ИИ.

Капитальные резервы в недвижимости: как максимизировать страховое покрытие FDIC по зарезервированному капиталу, денежным резервам и депозитам
В начале 2023 года ряд американских банков не смогли удовлетворить запросы клиентов на снятие денежных средств и были переданы под управление FDIC. В этой статье эксперты Covercy делятся несколькими стратегиями, которые компании в сфере коммерческой недвижимости могут использовать, чтобы максимизировать страховое покрытие FDIC по своим капитальным резервам в недвижимости, в частности в области банковских решений. Но сначала давайте начнём с основ.
Примечание: Covercy — первая платформа управления инвестициями, разработанная с учётом особенностей банковского обслуживания в сфере CRE. Благодаря встроенному в платформу мощному банковскому функционалу Covercy даёт GP, инвесторам и спонсорам сделок в сфере недвижимости возможность хранить зарезервированный капитал, капитальные резервы и другие источники свободных денежных средств на застрахованных FDIC высокодоходных банковских счетах — не теряя доступа к денежным средствам и не блокируя средства на недоступных типах счетов. Запишитесь на демонстрацию уже сегодня, чтобы узнать, как это может работать для вашей компании в сфере недвижимости.
Какова роль FDIC в банковской сфере?
Федеральная корпорация по страхованию депозитов (FDIC) — это независимое агентство федерального правительства, которое обеспечивает страхование депозитов в банках и сберегательных учреждениях. Цель страхования FDIC — защитить вкладчиков в случае банкротства их банка, гарантируя, что они смогут вернуть свои деньги в пределах определённой суммы.
Действующее стандартное страховое покрытие FDIC составляет 250 000 долларов на каждого вкладчика, в каждом застрахованном банке, для каждой категории владения счётом. Это означает, что если у вас несколько счетов в одном банке, например текущий счёт и сберегательный счёт, и оба оформлены на ваше имя, они страхуются отдельно на сумму до 250 000 долларов каждый. Если на одном счёте или на нескольких счетах в одном банке у вас более 250 000 долларов, то сумма сверх лимита не страхуется FDIC.
Как страхование FDIC влияет на коммерческую недвижимость?
Инвесторы и девелоперы в сфере коммерческой недвижимости часто хранят крупные суммы капитала на депозитных счетах в банках для различных целей, например для финансирования покупки объектов, реновации или текущих операций. Если эти средства превышают лимит страхования FDIC, они подвергаются риску потери в случае банкротства банка.
Чтобы снизить этот риск, инвесторы в коммерческую недвижимость могут распределять свои средства между несколькими банками — в каждом в пределах лимита в 250 000 долларов. В качестве альтернативы они могут использовать застрахованные FDIC депозитные сертификаты (CD) или другие финансовые инструменты, структурированные таким образом, чтобы максимизировать страховое покрытие FDIC.
Таким образом, лимиты страхования FDIC влияют на коммерческую недвижимость, определяя то, как инвесторы и девелоперы хранят свои денежные резервы и управляют ими. Им необходимо понимать лимиты страхового покрытия FDIC и продумывать стратегии защиты своих средств на случай банкротства банка. Резервы также играют структурную роль в механике управления денежными потоками со стороны кредитора — см. наше руководство по долговому waterfall, чтобы понять, как резервы на обслуживание долга и lockbox-счета встраиваются в каскад платежей.
Bank sweep: новый способ максимизировать страхование FDIC
Bank sweep (автоматическое перераспределение средств) — это распространённая стратегия, которую используют инвесторы и вкладчики для защиты своих средств, превышающих лимиты страхования FDIC. Bank sweep предполагает автоматический перевод средств с одного счёта на другой для максимизации страхового покрытия FDIC.
Вот как это работает: когда у вкладчика есть избыточные средства, превышающие лимит страхования FDIC в одном банке, программа bank sweep автоматически переводит избыточные средства в другой банк, застрахованный FDIC. Таким образом, средства вкладчика распределяются между несколькими банками, в каждом из которых действует страховое покрытие FDIC на сумму до 250 000 долларов на вкладчика, для каждой категории владения счётом.
Например, предположим, что у инвестора есть 1 миллион долларов капитальных резервов, размещённых на одном банковском счёте. В этом сценарии застрахованными FDIC будут только первые 250 000 долларов средств инвестора, а оставшиеся 750 000 долларов окажутся под риском в случае банкротства банка. Однако если инвестор использует программу bank sweep, избыточные 750 000 долларов будут автоматически переведены в другие застрахованные FDIC банки, при этом каждый счёт будет застрахован на сумму до 250 000 долларов, что обеспечит полное страховое покрытие FDIC для всей суммы денежных резервов в 1 миллион долларов.
Помимо обеспечения страхового покрытия FDIC, программы bank sweep могут давать и другие преимущества, такие как потенциально более высокие процентные ставки и повышенная ликвидность. Программы bank sweep, как правило, предлагаются банками или брокерскими компаниями, и инвесторам следует проконсультироваться со своими финансовыми консультантами, чтобы определить, подходит ли программа bank sweep для их потребностей.
Другие стратегии защиты капитальных резервов свыше 250 000 долларов
Программы bank sweep — это лишь один из вариантов. Ниже мы подробно описали несколько других стратегий, которые компании в сфере недвижимости применяют для защиты своих денежных депозитов.
Использование различных категорий владения счётом: страховое покрытие FDIC предоставляется отдельно для разных типов категорий владения счётом. Правильно структурируя свои счета, GP могут максимизировать своё страховое покрытие FDIC. Например, GP с 1 миллионом долларов капитальных резервов мог бы держать отдельные индивидуальные счета по 250 000 долларов каждый, связанные с каждым объектом или активом.
Для максимизации страхового покрытия FDIC компаниями в сфере недвижимости и GP можно использовать несколько различных типов категорий владения счётом. Эти категории аналогичны категориям для потребительского банковского обслуживания, однако конкретные требования и нюансы могут отличаться. Среди распространённых категорий владения корпоративными счетами:
- Индивидуальное предпринимательство (sole proprietorship): это бизнес, принадлежащий одному физическому лицу. FDIC предоставляет отдельное страховое покрытие для депозитов на имя физического лица — владельца, а также для депозитов, оформленных на имя бизнеса.
- Партнёрство (partnership): партнёрство — это бизнес, принадлежащий двум или более физическим лицам. FDIC предоставляет отдельное страховое покрытие для депозитов, оформленных на имя каждого партнёра, а также для депозитов, оформленных на имя партнёрства. Компания в сфере недвижимости с несколькими партнёрами может воспользоваться лимитами страхования FDIC каждого из партнёров.
- Корпорация (corporation): корпорация — это юридическое лицо, отдельное от своих владельцев. FDIC предоставляет отдельное страховое покрытие для депозитов, оформленных на имя корпорации, а также для депозитов, оформленных на имя каждого уполномоченного подписанта.
- Общество с ограниченной ответственностью (LLC): LLC — это тип организационно-правовой структуры бизнеса, сочетающий защиту от ответственности, характерную для корпорации, с налоговыми преимуществами партнёрства. FDIC предоставляет отдельное страховое покрытие для депозитов, оформленных на имя LLC, а также для депозитов, оформленных на имя каждого уполномоченного подписанта.
Помимо использования различных категорий счетов, GP также максимизируют страховое покрытие FDIC там, где это возможно, распределяя свои депозиты между несколькими банками. Например, GP с 1 миллионом долларов капитальных резервов мог бы открыть счета в четырёх разных застрахованных FDIC банках, разместив в каждом по 250 000 долларов депозитов, что обеспечило бы полное страховое покрытие FDIC для всей суммы в 1 миллион долларов.
Диверсификация рисков в коммерческой недвижимости
Существуют и другие способы применения тактик диверсификации рисков в коммерческой недвижимости помимо использования страхового покрытия FDIC или распределения депозитов между несколькими банками. Вот несколько стратегий, которые компании в сфере коммерческой недвижимости могут использовать для диверсификации рисков:
Нажмите, чтобы увеличить: 8 способов снизить риск с помощью диверсификации в коммерческой недвижимости
- Инвестирование в несколько объектов: вместо того чтобы вкладывать весь инвестиционный капитал в один объект, GP и LP могут распределить свои инвестиции между несколькими объектами. Это помогает снизить риск того, что показатели одного объекта повлияют на весь инвестиционный портфель.
- Инвестирование в разных локациях: инвестирование в объекты в разных географических регионах помогает распределить риск рыночных колебаний и экономических условий, влияющих на отдельную территорию. Например, инвестирование в объекты в разных штатах или регионах помогает снизить риск того, что экономический спад в одном регионе повлияет на весь портфель.
- Инвестирование в разные типы объектов: коммерческая недвижимость включает несколько типов объектов, такие как офисные здания, торговые площади, промышленные объекты и многоквартирная жилая недвижимость. Диверсифицируя свои инвестиции между разными типами объектов, GP могут распределить риск рыночных спадов или других экономических факторов, которые могут повлиять на конкретный тип объекта.
- Инвестирование с несколькими партнёрами: GP также могут распределить свой риск, объединяясь с несколькими инвесторами по одному объекту или по нескольким объектам. Делая это, они могут использовать опыт и экспертизу нескольких партнёров, разделяя при этом инвестиционный риск.
- Использование разных инвестиционных стратегий: GP также могут диверсифицировать свои инвестиции в коммерческую недвижимость, используя разные инвестиционные стратегии, такие как value-add, core или opportunistic. Каждая стратегия имеет свой уровень риска и доходности, и инвесторы могут подбирать свои инвестиции исходя из своей склонности к риску и инвестиционных целей.
- Диверсификация по инвестиционным инструментам: инвестирование в коммерческую недвижимость через разные инвестиционные инструменты, такие как инвестиционные трасты недвижимости (REIT), фонды прямых инвестиций или прямое владение, также помогает распределить риск. Каждый инвестиционный инструмент имеет свои уникальные риски и преимущества, поэтому диверсификация между разными инструментами помогает снизить общий риск.
- Анализ доходности с поправкой на риск: перед инвестированием в коммерческую недвижимость инвесторам следует провести анализ доходности с поправкой на риск, чтобы определить, оправдывает ли потенциальная доходность связанные с ней риски. Этот анализ должен учитывать такие факторы, как расположение объекта, состав арендаторов, условия аренды и общая рыночная конъюнктура.
Таким образом, инвесторы в коммерческую недвижимость могут использовать диверсификацию рисков, инвестируя в несколько объектов, разные локации, типы объектов, привлекая разных партнёров и применяя разные инвестиционные стратегии. Важно отметить, что диверсификация не гарантирует прибыль и не защищает от убытков, и инвесторам всегда следует проконсультироваться со своим финансовым консультантом или специалистом по недвижимости, прежде чем принимать какие-либо инвестиционные решения.
Инвестиционные стратегии по уровню риска
Сложно определить, какая инвестиционная стратегия в коммерческой недвижимости является наименее рискованной, поскольку каждая стратегия имеет свои уникальные риски и преимущества. Тем не менее существуют некоторые общие характеристики каждой стратегии, которые могут помочь оценить их относительный уровень риска:
- Core: инвестиции core, как правило, считаются наименее рискованными из трёх стратегий. Эти инвестиции предполагают приобретение стабилизированных объектов, которые генерируют стабильный денежный поток и расположены на сформировавшихся рынках. Объекты core часто полностью сданы в аренду с долгосрочными арендаторами, и цель инвестиций — генерировать надёжный доход с низкой волатильностью. Однако объекты core могут также иметь более низкую потенциальную доходность по сравнению с объектами value-add или opportunistic.
- Value-add: инвестиции value-add предполагают приобретение объектов, которым требуется определённый уровень реновации, репозиционирования или сдачи в аренду для повышения их стоимости. Этим объектам могут требоваться улучшения физической конструкции, инфраструктуры или состава арендаторов. Объекты value-add, как правило, имеют более высокую потенциальную доходность, чем объекты core, но также и более высокие риски из-за необходимости реновации и потенциальных рисков, связанных со сдачей в аренду или рынком.
- Opportunistic: инвестиции opportunistic предполагают приобретение объектов в проблемных или переходных ситуациях, таких как обращения взыскания, банкротства или объекты на развивающихся рынках. Эти инвестиции, как правило, имеют самую высокую потенциальную доходность, но также и самые высокие риски. Риски могут включать рыночную волатильность, изменения в регулировании, экологические проблемы или другие непредвиденные сложности.
Важно отметить, что профили риска и доходности инвестиций в коммерческую недвижимость могут существенно различаться в зависимости от конкретного объекта, рынка и инвестиционной стратегии.
Covercy помогает компаниям в сфере недвижимости управлять рисками и диверсифицировать банковские услуги
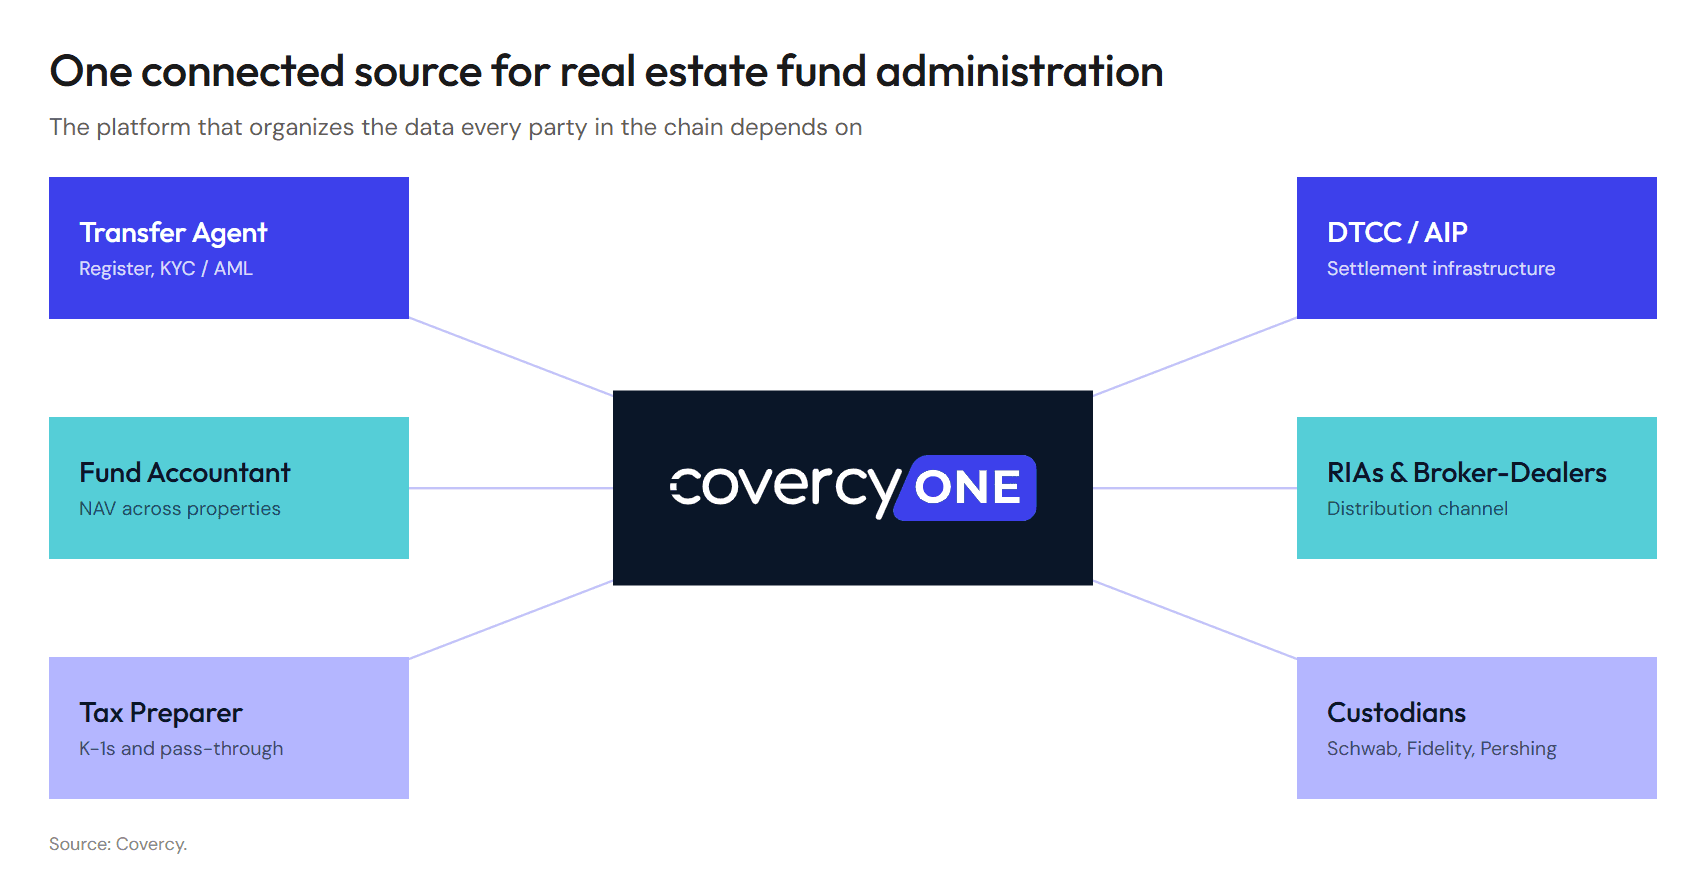
Covercy предлагает инвестиционным компаниям в сфере коммерческой недвижимости безопасные банковские решения без комиссий, предоставляемые застрахованными FDIC банками, — с функциями управления инвестициями, разработанными специально для коммерческой недвижимости и защиты активов в сфере недвижимости.
Covercy — первое программное обеспечение для управления инвестициями для специалистов в сфере коммерческой недвижимости, которое подключается к застрахованным FDIC банкам-партнёрам для размещения высокодоходных депозитов с полным доступом и ликвидностью капитальных резервов и свободных средств для дополнительной защиты активов в сфере недвижимости, а также с мгновенным созданием текущих счетов, организованных по каждому активу или объекту недвижимости. Попробуйте Covercy уже сегодня в рамках бесплатного пробного периода.