Conozca a Neo, su Co-GP impulsado por IA.

Pregunte a la mayoría de los inversores en multifamiliares cómo eligen un mercado y escuchará las mismas dos respuestas: crecimiento del empleo y costo de vida. Son factores reales. El problema es el momento oportuno. Para cuando cualquiera de los dos aparece con claridad en los datos, los precios normalmente ya se han movido y los mejores puntos de entrada han desaparecido. Esas métricas le dicen a dónde ya fue la gente, no a dónde irá después.
Algunas señales de demanda menos conocidas suelen anticiparse a los titulares, y están entrando en la conversación por buenas razones. Si pudiera responder con verdadera confianza a la pregunta "¿a dónde se muda realmente la gente?", muchas más de sus operaciones estarían generando muy buenos rendimientos en este momento. Aquí tiene tres señales de demanda que vale la pena considerar al elegir su próximo mercado, y los mercados específicos hacia los que apunta cada una. Sígalas, y las mejores ciudades para invertir en multifamiliares en 2026 empezarán a verse distintas de la lista de consenso.
Por qué el crecimiento del empleo y el costo de vida van a la zaga del mercado
El crecimiento del empleo y el costo de vida son indicadores rezagados disfrazados de indicadores adelantados. Los empleadores se expanden después de que la demanda ya está ahí. Los rankings de asequibilidad reflejan precios que ya se reajustaron. Ambos vale la pena vigilarlos, pero cada uno confirma una migración que comenzó meses o años antes. Las señales que se presentan a continuación funcionan de otra manera: capturan las presiones que empujan a la gente a mudarse y los lugares que la absorben en silencio, antes de que esos cambios se conviertan en una guerra de ofertas.
Señal 1: el reajuste de las primas de seguros está redibujando el mapa
El riesgo climático aparece en las primas de seguros mucho antes de aparecer en los datos de población, y está empezando a mover a la gente. En 2024, un neto de 29,027 personas abandonaron zonas de EE. UU. con alto riesgo de inundación, la primera salida de este tipo desde 2019, según Redfin. Miami-Dade registró la mayor salida de cualquier condado con alto riesgo de inundación del país. De cara al futuro, la aseguradora Kin descubrió que el 49% de los propietarios que consideraban mudarse en 2026 citaron el riesgo climático como una razón específica, y Florida y California son ahora los dos estados que los propietarios mencionan con mayor frecuencia como lugares que evitarían.
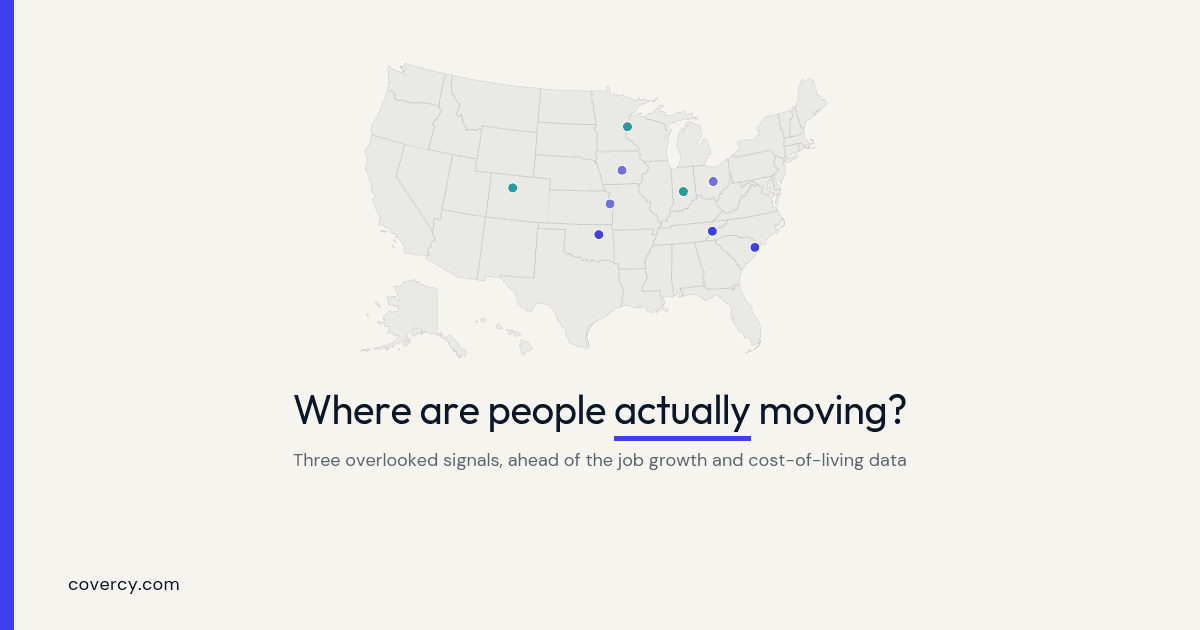
Para los multifamiliares, eso importa porque el alza de las primas golpea ambos lados del balance: eleva los costos operativos de los activos que ya posee en mercados expuestos y empuja a los inquilinos hacia áreas metropolitanas donde el seguro no consume el presupuesto del hogar. Buena parte de esa demanda desplazada está aterrizando en Minneapolis, Minnesota; Indianapolis, Indiana; y Denver, Colorado.
Señal 2: el trabajo remoto está desplazando el cálculo del tiempo de traslado hacia la cercanía familiar
El trabajo remoto no desapareció cuando los titulares pasaron a otro tema. Alrededor del 25% de los días laborales pagados en EE. UU. son ahora remotos y se han mantenido estables desde 2023, según la investigación del economista de Stanford Nick Bloom. Esa flexibilidad está cambiando el factor decisivo sobre dónde vive la gente: pesa menos el tiempo de traslado y más quién está cerca. La proporción de usuarios de Redfin que buscan fuera de su área metropolitana actual subió al 32.6% en 2025, frente a cerca del 26% antes de la pandemia, y el 53% de quienes se mudaron trabajando en remoto eligieron los suburbios en lugar de las ciudades.
Esta señal se aprecia con mayor claridad no en los totales brutos de población, sino en la relación entre las personas que llegan y las que se van, donde asciende a la cima un conjunto distinto de mercados. En este momento ese atractivo está aterrizando en lugares como Myrtle Beach, South Carolina; Knoxville, Tennessee; y Tulsa, Oklahoma. Para un análisis más profundo sobre cómo clasificar estos mercados, consulte nuestra guía sobre los mejores mercados de multifamiliares.
Señal 3: las áreas metropolitanas secundarias del Medio Oeste están absorbiendo demanda sin guerras de ofertas
Las dos primeras señales siguen apuntando a la misma región, y las cifras de población lo respaldan. Un conjunto más amplio de áreas metropolitanas secundarias del Medio Oeste crece ahora más rápido que el promedio nacional gracias a la asequibilidad y a bases de empleo estables, y lo hace sin los picos de precios que definen a los mercados más comentados del Sun Belt. Columbus, Ohio crece un 1.3% anual, el ritmo más rápido de cualquier gran área metropolitana del Medio Oeste. Kansas City, Missouri le sigue con un 1.0%. Des Moines, Iowa supera a ambas con un 1.7% anual, según las estimaciones Vintage 2024 de la U.S. Census Bureau.
Estos son mercados que absorben demanda real sin guerras de ofertas, que es exactamente el perfil que cuadra para una tesis de multifamiliares value-add o de obra nueva. Si la apuesta por el Sun Belt se siente saturada, aquí es donde los mismos motores de demanda aparecen a una mejor base de costo. Para el otro lado de esa pregunta, vale la pena revisar si el auge de los multifamiliares del Sun Belt ya terminó.
Cómo poner en práctica estas señales
Nada de esto reemplaza los fundamentos; más bien, afina dónde mirar. Use estas señales para dar forma a su lista corta de mercados: observe cómo evolucionan las primas de seguros locales antes de comprometerse con un área metropolitana, examine las relaciones de migración entrante frente a saliente en lugar de las cifras de población de titular, y considere si un mercado se beneficia de la flexibilidad del trabajo remoto o depende del traslado a un único empleador. Trate el crecimiento del empleo y el costo de vida como confirmación, no como descubrimiento. La ventaja está en detectar un mercado antes de que lo alcancen las métricas que todos vigilan.
La conclusión
Los mercados de seguros, los patrones de trabajo remoto y las relaciones de migración entrante frente a saliente ofrecen una mejor lectura de hacia dónde se dirige la demanda que el crecimiento del empleo o el costo de vida por sí solos. Los patrocinadores que los siguen son los que quedan posicionados para comprar por delante de la multitud en lugar de junto a ella, y una plataforma de gestión de inversiones como Covercy One mantiene el back office listo para actuar cuando lo hacen.
Fuentes: Redfin Climate Migration Report; Kin 2026 Homeownership Trends Report; Stanford Institute for Economic Policy Research (Nick Bloom); U.S. Census Bureau Vintage 2024 Population Estimates; U-Haul Growth Index 2025; MoveBuddha 2026 Moving Trends Report.
Covercy One unifica la captación de capital, la banca, las distribuciones y los informes para inversores en una sola plataforma, para que su back office siga el ritmo de cada mercado en el que entra.
Conozca Covercy One (se abre en una pestaña nueva)