Γνωρίστε τον Neo, τον Co-GP σας με τεχνητή νοημοσύνη.

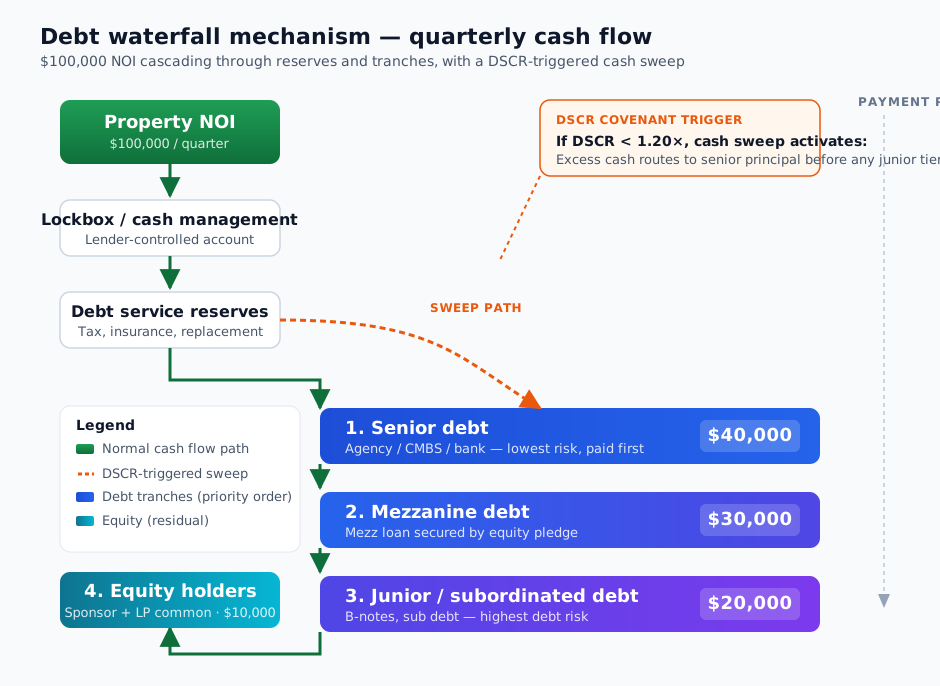
Ένα debt waterfall στα εμπορικά ακίνητα δρομολογεί τις ταμειακές ροές του ακινήτου μέσω μιας καθορισμένης ιεραρχίας πληρωμών — πρώτα το senior χρέος, μετά το mezzanine, ύστερα το junior ή υποτελές χρέος και τέλος οι κάτοχοι ιδίων κεφαλαίων — προτού οποιαδήποτε υπολειμματική ροή φτάσει στους sponsors ή στους LPs. Οι όροι (covenants) των δανειστών και οι λογαριασμοί αποθεματικών μπορούν να ενεργοποιήσουν sweeps που ανακατευθύνουν τα μετρητά εν μέσω του καταρράκτη.
Αυτός ο οδηγός εξηγεί πώς λειτουργεί ο καταρράκτης, πού τοποθετείται μέσα στο capital stack, πώς διαφέρει από τα equity waterfalls, τι συμβαίνει όταν η κάλυψη υστερεί, την ειδική περίπτωση των δόσεων κατασκευαστικών δανείων (construction draws) και πώς οι GPs αυτοματοποιούν κάθε βαθμίδα χωρίς υπολογιστικά φύλλα.
Τι είναι ένα debt waterfall;
Ένα debt waterfall είναι η συμβατική προτεραιότητα ταμειακών ροών που καθορίζει πώς το καθαρό λειτουργικό εισόδημα (NOI) ενός ακινήτου διανέμεται σε κάθε βαθμίδα (tranche) χρέους — και στη συνέχεια στα ίδια κεφάλαια — σε κάθε περίοδο. Φανταστείτε μια σειρά από στοιβαγμένους κάδους: το NOI γεμίζει πρώτα τον πάνω κάδο, και μόνο όταν ικανοποιηθεί αυτή η υποχρέωση τα μετρητά υπερχειλίζουν στον επόμενο.
Οι περισσότερες συναλλαγές CRE περιλαμβάνουν περισσότερα από ένα στρώματα χρέους, καθένα με δικό του τοκομερίδιο, σχέδιο αποπληρωμής και covenants. Το waterfall κωδικοποιεί τις δανειακές συμβάσεις και τους όρους μεταξύ πιστωτών (intercreditor terms) σε μια προκαθορισμένη σειρά πληρωμών — μέρος της ευρύτερης δομής συναλλαγής CRE που διαπραγματεύονται οι sponsors κατά το κλείσιμο.
Πού τοποθετείται το debt waterfall μέσα στο capital stack
Σε ένα διάγραμμα capital stack, το senior χρέος βρίσκεται στη βάση και τα ίδια κεφάλαια στην κορυφή — ο senior δανειστής είναι ο πιο προστατευμένος επειδή η απαίτησή του ικανοποιείται πρώτη από τα έσοδα του ενεργητικού σε οποιαδήποτε πώληση ή αναδιάρθρωση. Το debt waterfall κινείται προς την αντίθετη κατεύθυνση από αυτή την ιεραρχία κινδύνου: τα μετρητά ξεκινούν από την κορυφή του stack (το NOI του ακινήτου) και πληρώνουν πρώτα τη θέση χαμηλότερου κινδύνου (senior χρέος) πριν ρεύσουν προς τις πιο επικίνδυνες.
Εντός μιας ενιαίας βαθμίδας, οι δανειστές μπορεί να βρίσκονται pari passu — λατινικά για «σε ίσο επίπεδο», που σημαίνει ότι δύο ή περισσότερα ομόλογα μοιράζονται δικαιώματα στις ταμειακές ροές αναλογικά (pro-rata) αντί το ένα να είναι υποτελές του άλλου. Δομές pari passu εμφανίζονται σε syndicated senior loans και σε παράλληλες βαθμίδες mezz. Η διατύπωση του waterfall πρέπει να καθορίζει τόσο τη σειρά μεταξύ βαθμίδων όσο και τον επιμερισμό εντός κάθε βαθμίδας με περισσότερους από έναν πιστωτές.
Η ιεραρχία debt waterfall: senior, mezzanine, junior, ίδια κεφάλαια
- Senior χρέος — πρώτο εμπράγματο βάρος, χαμηλότερο τοκομερίδιο, χαμηλότερος κίνδυνος, πληρώνεται πρώτο.
- Mezzanine χρέος — εξασφαλισμένο με ενεχυρίαση μετοχών στην εταιρεία-ιδιοκτήτρια του ακινήτου· υψηλότερο τοκομερίδιο, πληρώνεται μετά το senior.
- Junior / υποτελές χρέος — B-notes ή sub-debt που απορροφούν ζημίες πριν από τα ίδια κεφάλαια, αλλά κατατάσσονται κάτω από το senior και το mezz.
- Ίδια κεφάλαια — κοινές μετοχές sponsor και LP, που λαμβάνουν το υπόλοιπο αφού ικανοποιηθούν όλες οι υποχρεώσεις χρέους.
Το senior χρέος στα CRE είναι συνήθως agency (Fannie Mae ή Freddie Mac για σταθεροποιημένα multifamily ακίνητα), CMBS ή δάνεια από τον ισολογισμό τραπεζών. Το pricing είναι το πιο στενό μέσα στο stack και τα δανειακά έγγραφα τα πιο περιοριστικά — οι senior δανειστές θέτουν τα covenants που πρέπει να σεβαστεί το υπόλοιπο waterfall.
Το mezzanine χρέος είναι δομικά υποτελές αλλά νομικά αποτελεί ξεχωριστό δάνειο, που τυπικά εξασφαλίζεται με ενεχυρίαση των μετοχικών συμφερόντων στον δανειολήπτη παρά με δεύτερη υποθήκη επί του ακινήτου. Αυτή η δομή επιτρέπει στους mezz δανειστές να εκτελέσουν την ενεχυρίαση επί των μετοχών σε περίπτωση αθέτησης χωρίς να περάσουν από διαδικασία αναγκαστικής εκποίησης ακινήτου του senior collateral. Το junior ή υποτελές χρέος — B-notes, sub-debt που τηρείται σε ένα debt fund — αναλαμβάνει το επόμενο τμήμα κινδύνου και το επόμενο επιτοκιακό premium.
Τα ίδια κεφάλαια βρίσκονται τελευταία στο waterfall αλλά πρώτα στο upside: οι κάτοχοι κοινών μετοχών sponsor και LP λαμβάνουν ό,τι υπολειπόμενο μένει μετά την εξυπηρέτηση κάθε βαθμίδας χρέους. Η σχέση μεταξύ δύο γειτονικών βαθμίδων διέπεται από intercreditor agreement, που καθορίζει περιόδους standstill, δικαιώματα cure, triggers payment-blockage και ποιος ελέγχει την αναδιάρθρωση εάν η συναλλαγή πάει στραβά.
Debt waterfall vs. equity waterfall
Και οι δύο δομές χρησιμοποιούν τον ίδιο μηχανισμό καταρράκτη — τα χρήματα γεμίζουν έναν κάδο πριν υπερχειλίσουν στον επόμενο — αλλά επιλύουν διαφορετικά προβλήματα. Ένα debt waterfall επιβάλλει τη συμβατική προτεραιότητα των δανειστών, περίοδο με περίοδο. Ένα equity waterfall κατανέμει τα υπολειμματικά κέρδη μεταξύ sponsor και LPs αφού έχει εξοφληθεί το χρέος.
| Criteria | Καταρράκτης χρέους | Καταρράκτης ιδίων κεφαλαίων |
|---|---|---|
| Έναυσμα | Κάθε περίοδος πληρωμής | Γεγονός διανεμητέων μετρητών |
| Ποιος πληρώνεται πρώτος | Senior δανειστής | LPs (preferred return + επιστροφή κεφαλαίου) |
| Προφίλ κινδύνου-απόδοσης | Συμβατικό, σταθερά τοκομερίδια | Υπολειμματικό upside, χωρίς σταθερή απόδοση |
| Τυπική περίπτωση χρήσης | Capital stacks πολλαπλών βαθμίδων | Κατανομή κερδών sponsor–LP |
| Εμπλεκόμενα covenants | DSCR, LTV, lockbox, cash sweep | Hurdle rates, catch-up, promote |
Αναλυτικό παράδειγμα CRE — κανονικό τρίμηνο
Εξετάστε μια αναχρηματοδότηση value-add multifamily αξίας 25 εκατ. δολαρίων, που χρηματοδοτείται με senior agency δάνειο 17 εκατ. δολαρίων, mezz note 4 εκατ. δολαρίων από debt fund και 4 εκατ. δολαρίων κοινών ιδίων κεφαλαίων sponsor + LP. Σε ένα σταθεροποιημένο τρίμηνο το ακίνητο αποδίδει 100.000 δολάρια NOI και ο καταρράκτης που περιγράφηκε παραπάνω εκτυλίσσεται καθαρά: 40.000 δολάρια καλύπτουν την εξυπηρέτηση του senior χρέους, 30.000 δολάρια το mezz, 20.000 δολάρια εξυπηρετούν τις junior υποχρεώσεις (η βαθμίδα sub-debt εντός του στρώματος PIK του mezz note) και 10.000 δολάρια καταλήγουν ως υπολειμματικά μετρητά στα ίδια κεφάλαια.
Εάν το senior δάνειο διασπάτο σε δομή A/B note — συνηθισμένη σε pools CMBS όπου ένα υψηλής κατάταξης A-note πωλείται σε securitization και ένα χαμηλότερης κατάταξης B-note κρατείται από sub-debt fund — η ίδια η senior βαθμίδα θα είχε εσωτερικό waterfall: το A-note λαμβάνει το τοκομερίδιό του πριν δει ένα δολάριο το B-note. Οι μηχανισμοί βαθμίδας ιδίων κεφαλαίων (preferred return, catch-up, promote) αναλαμβάνουν στη συνέχεια, αφού το debt waterfall έχει διανείμει για την περίοδο.
Τι συμβαίνει όταν τα μετρητά υστερούν: triggers DSCR, cash sweeps και lockboxes
Όταν το NOI πέφτει, η πληρότητα γλιστράει ή τα επιτόκια ανατιμολογούνται, τα δανειακά έγγραφα αρχίζουν να τραβούν μοχλούς που συμφώνησε ο δανειολήπτης κατά το κλείσιμο. Ο πιο συνηθισμένος μοχλός είναι ο debt service coverage ratio (DSCR) — NOI διαιρεμένο με την εξυπηρέτηση του χρέους σε ένα καθορισμένο κυλιόμενο παράθυρο, συνήθως των δώδεκα τελευταίων μηνών. Τα senior δάνεια τυπικά απαιτούν DSCR άνω του 1,20× ή 1,25×· τα mezz δάνεια θέτουν τον πήχη ένα σκαλοπάτι χαμηλότερα. Εάν ο δείκτης πέσει κάτω από το όριο για καθορισμένο αριθμό περιόδων ελέγχου, το δάνειο ενεργοποιεί ένα γεγονός cash management.
Εκεί υπεισέρχεται η πορτοκαλί διαδρομή sweep στο διάγραμμα. Ένα lockbox (ή λογαριασμός cash management) είναι ένας τραπεζικός λογαριασμός υπό τον έλεγχο του δανειστή, στον οποίο όλα τα ενοίκια και τα λειτουργικά έσοδα συγκεντρώνονται αυτόματα. Σε ένα υγιές τρίμηνο μεταβιβάζει τα μετρητά στον δανειολήπτη μετά την εξυπηρέτηση του χρέους. Όταν ενεργοποιηθεί το covenant, το lockbox αλλάζει λειτουργία: τα υπολειμματικά μετρητά πάνω από την εξυπηρέτηση του χρέους παραμένουν δεσμευμένα — εφαρμόζονται στο senior κεφάλαιο, συγκεντρώνονται σε αποθεματικό ή κρατούνται ως πρόσθετο collateral — έως ότου ανακάμψει η κάλυψη. Οι βαθμίδες mezz και junior δεν βλέπουν τίποτα έως ότου τερματιστεί το senior sweep.
Για τους sponsors αυτός είναι ο πιο σημαντικός μηχανισμός προς ακριβή μοντελοποίηση. Μια μέτρια πτώση του NOI σε συνδυασμό με ένα hard-trigger sweep μπορεί να στερήσει τα τοκομερίδια mezz για πολλά τρίμηνα και να ωθήσει μια συναλλαγή σε τεχνική αθέτηση στο επίπεδο mezz, ακόμη και όταν το senior δάνειο αποδίδει κανονικά.
Waterfalls δόσεων (draw) κατασκευαστικών δανείων
Το κατασκευαστικό χρέος αντιστρέφει τον μηχανισμό. Αντί τα μετρητά να ρέουν από το ακίνητο προς τους δανειστές, τα μετρητά ρέουν από τον δανειστή προς το έργο μέσω περιοδικών δόσεων (draws). Το waterfall διέπει την αλληλουχία δόσεων: τα ίδια κεφάλαια του δανειολήπτη χρηματοδοτούν τυπικά πρώτα (covenant equity-first ή equity-pro-rata), με αποθεματικά τόκων που εκταμιεύονται από τη senior δέσμευση για την εξυπηρέτηση του χρέους κατά τη φάση χωρίς NOI. Οι senior δόσεις προηγούνται των mezz δόσεων, καθεμία υπό την προϋπόθεση πιστοποιήσεων ορόσημων από τον σύμβουλο κατασκευής του δανειστή.
Μόλις σταθεροποιηθεί το ακίνητο, το construction waterfall μεταβαίνει σε operating waterfall — συνήθως ενεργοποιείται από πιστοποιητικό κατάληψης πλέον ενός καθορισμένου ορίου debt-yield ή DSCR που διατηρείται για μερικούς μήνες. Τα ίδια δανειακά έγγραφα που καθόρισαν την προτεραιότητα δόσεων στην ανοδική πορεία, ορίζουν τώρα την προτεραιότητα πληρωμών στην καθοδική πορεία. Οι mezz δανειστές ειδικότερα δίνουν μεγάλη προσοχή στο fulcrum security — τη βαθμίδα που είναι πιο πιθανό να μετατραπεί από χρέος σε ίδια κεφάλαια σε μια αναδιάρθρωση — επειδή αυτή είναι η θέση που απορροφά το επόμενο δολάριο ζημίας εάν το έργο δεν αποδώσει στη σταθεροποίηση.
Πώς οι GPs αυτοματοποιούν τα debt waterfalls χωρίς υπολογιστικά φύλλα
Οι περισσότεροι GPs εξακολουθούν να εκτελούν το waterfall τους στο Excel. Λειτουργεί — μέχρι που σταματά να λειτουργεί. Η σύμβαση day-count είναι ενσωματωμένη σε έναν τύπο κελιού που κανείς δεν θυμάται να έγραψε· ο κανόνας sweep είναι μια χειροκίνητη παράκαμψη στο κάτω μέρος της καρτέλας· οι αλλαγές επενδυτών (μια μεταβίβαση, μια εξαγορά, μια νέα δέσμευση) σπάνε τύπους με τρόπους που δεν είναι ορατοί μέχρι το τέλος του τριμήνου. Και δεν υπάρχει audit trail για το τι έλεγε το μοντέλο χθες σε σχέση με το τι λέει σήμερα.
Η Covercy αυτοματοποιεί ολόκληρο τον καταρράκτη. Διαμορφώστε κάθε βαθμίδα ως hurdle συγκεκριμένου τύπου — PREFERRED_RETURN, PROFIT, PROMOTE, CATCH_UP ή AVAILABLE_CASH — ορίστε τη σύμβαση day-count ανά βαθμίδα (30/360, ACT/360 ή ACT/365) και η Covercy υπολογίζει κάθε βήμα επί πραγματικών ταμειακών ροών. Το αποτέλεσμα περιλαμβάνει gross και net ανά επενδυτή, LP $, GP $, παρακρατηθέντες φόρους, προσαρμογές, IRR after και capital account after — την ίδια δομή στηλών που οι sponsors παραδίδουν στους ελεγκτές τους, παραγόμενη αυτόματα σε κάθε περίοδο.
Οι κανόνες sweep, οι προτεραιότητες intercreditor και τα όρια αποθεματικών υπάρχουν ως ρητές παράμετροι waterfall αντί για θαμμένη λογική. Όταν ένας επενδυτής μεταβιβάζει μια θέση, ο πίνακας κεφαλαιοποίησης ενημερώνεται και η επόμενη διανομή υπολογίζεται εκ νέου — χωρίς σπασμένους τύπους. Επειδή η Covercy ενσωματώνεται με την Thread Bank, μόλις το waterfall υπολογίσει το ποσό ανά επενδυτή, η ACH μεταφορά εκτελείται από τον λογαριασμό του ενεργητικού χωρίς γύρο CSV. Οι GPs εξοικονομούν ώρες και κίνδυνο ελέγχου από χειροποίητα μοντέλα· οι LPs βλέπουν τη θέση τους ανά βαθμίδα στην πύλη και μπορούν να μεταβούν από μια απόδειξη διανομής στους υπολογισμούς που την παρήγαγαν.
Κλείστε demo (ανοίγει σε νέα καρτέλα)
- Τι είναι ένα debt waterfall;
- Ένα debt waterfall είναι η συμβατική προτεραιότητα ταμειακών ροών που καθορίζει πώς το καθαρό λειτουργικό εισόδημα ενός ακινήτου κατανέμεται σε κάθε περίοδο στις βαθμίδες χρέους του capital stack — πρώτα senior, μετά mezzanine και έπειτα junior ή υποτελές χρέος — πριν φτάσει οποιοδήποτε υπολειμματικό ποσό στους κατόχους ιδίων κεφαλαίων.
- Πώς λειτουργεί ένα debt waterfall;
- Σε κάθε περίοδο, το NOI δρομολογείται μέσω lockbox ελεγχόμενου από τον δανειστή, στη συνέχεια στα απαιτούμενα αποθεματικά και έπειτα στην εξυπηρέτηση του senior χρέους. Μόλις πληρωθεί η senior βαθμίδα, τα υπόλοιπα μετρητά ρέουν στην επόμενη βαθμίδα. Τα covenants του δανείου μπορούν να διακόψουν τον καταρράκτη παγιδεύοντας μετρητά για sweeps ή ενίσχυση αποθεματικών.
- Ποια είναι η διαφορά μεταξύ ενός debt waterfall και ενός equity waterfall;
- Ένα debt waterfall επιβάλλει την προτεραιότητα πληρωμής των δανειστών σε κάθε περίοδο χρησιμοποιώντας συμβατικά σταθερά τοκομερίδια και covenants. Ένα equity waterfall κατανέμει τα υπολειμματικά κέρδη μεταξύ του sponsor και των LPs μετά την αποπληρωμή του χρέους, χρησιμοποιώντας hurdle rates, βαθμίδες catch-up και promote — μεταβλητές αποδόσεις αντί για σταθερά τοκομερίδια.
- Ποια είναι η διαφορά μεταξύ senior, mezzanine και υποτελούς χρέους;
- Το senior χρέος είναι πρώτου εμπράγματου βάρους, με το χαμηλότερο τοκομερίδιο και πληρώνεται πρώτο· το mezzanine χρέος είναι δομικά υποτελές, εξασφαλισμένο με ενεχυρίαση μετοχών και φέρει υψηλότερο τοκομερίδιο· το υποτελές (junior) χρέος βρίσκεται κάτω από αμφότερα, απορροφά ζημίες πριν από τα ίδια κεφάλαια και πληρώνει το υψηλότερο τοκομερίδιο μεταξύ όλων των βαθμίδων χρέους.
- Ποιος πληρώνεται πρώτος σε ένα waterfall;
- Σε ένα debt waterfall, ο senior δανειστής πληρώνεται πρώτος — τυπικά agency, CMBS ή τραπεζικό χρέος που κατέχει το πρώτο εμπράγματο βάρος επί του ακινήτου. Εντός μιας δομής A/B note, το A-note πληρώνεται πριν από το B-note. Οι κάτοχοι ιδίων κεφαλαίων πληρώνονται τελευταίοι, μόνο αφού ικανοποιηθεί κάθε υποχρέωση χρέους της περιόδου.
- Τι συμβαίνει εάν δεν υπάρχουν αρκετά μετρητά για να καλυφθεί το waterfall;
- Η εξυπηρέτηση του senior χρέους πληρώνεται πρώτη από τα λειτουργικά μετρητά· εάν αυτά υστερούν, το δάνειο αντλεί από τα αποθεματικά εξυπηρέτησης χρέους ή τόκων. Μια επίμονη ανεπάρκεια ενεργοποιεί covenants DSCR, ενεργοποιεί cash sweep και μπορεί να ωθήσει το δάνειο σε αθέτηση στις βαθμίδες κάτω από το senior.
- Τι ενεργοποιεί ένα debt waterfall (αθέτηση ή παραβίαση covenant);
- Το debt waterfall εκτελείται σε κάθε περίοδο πληρωμής ανεξάρτητα από την απόδοση — είναι ο μηχανισμός κανονικής κατάστασης, όχι μόνο μηχανισμός αθέτησης. Αυτό που ενεργοποιούν οι παραβιάσεις covenant είναι μια αλλαγή στον τρόπο που συμπεριφέρεται το waterfall: γεγονότα cash management, sweeps κεφαλαίου, αποκλεισμένες πληρωμές junior ή επιταχυνόμενη λήξη.
- American vs. European waterfall — ισχύει η διάκριση για το χρέος;
- Η διάκριση American έναντι European είναι έννοια equity waterfall (carried interest deal-by-deal έναντι carried interest συνολικού fund). Τα debt waterfalls ακολουθούν εξ ορισμού τις προτεραιότητες των δανειακών εγγράφων, οπότε το πλαίσιο American/European δεν εφαρμόζεται — αν και τα debt funds που κατέχουν sub-debt notes εξακολουθούν να χρησιμοποιούν ένα από αυτά τα μοντέλα στο επίπεδο fund-equity.