Познакомьтесь с Neo — вашим Co-GP на базе ИИ.

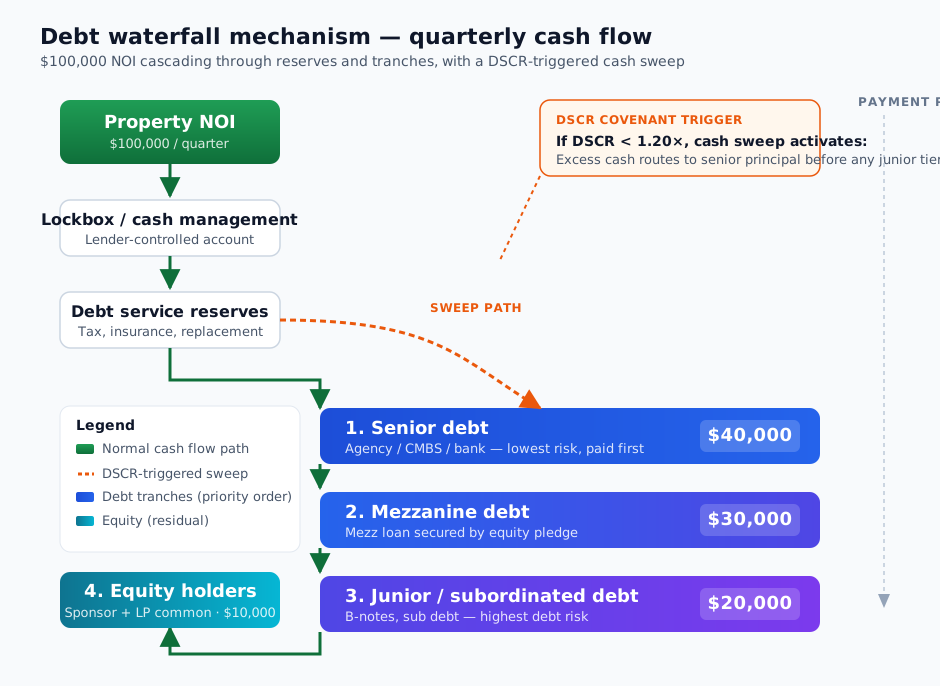
Долговой водопад в коммерческой недвижимости направляет денежный поток объекта через фиксированную иерархию платежей — сначала старший долг, затем мезонинный, затем младший или субординированный долг, а затем держатели капитала — до того, как остаточные средства поступят спонсорам или LP. Ковенанты кредиторов и резервные счета могут запускать перенаправление денежных средств в середине каскада.
Это руководство объясняет, как работает каскад, где он расположен в структуре капитала, чем он отличается от долевого водопада, что происходит при недостаточном покрытии, особый случай строительных траншей и как GP автоматизируют каждый уровень без использования таблиц.
Что такое долговой водопад?
Долговой водопад — это договорная приоритетность денежных потоков, определяющая порядок распределения чистого операционного дохода объекта (NOI) между всеми траншами долга и в конечном итоге капиталом в каждом периоде. Представьте серию вёдер, расположенных одно над другим: NOI сначала заполняет верхнее ведро, и только после выполнения этого обязательства денежные средства переливаются в следующее.
В большинстве сделок CRE присутствует более одного уровня долга, каждый со своим купоном, графиком амортизации и ковенантами. Водопад кодирует кредитные соглашения и межкредиторские условия в детерминированный порядок выплат — часть более широкой структуры сделки CRE, о которой спонсоры договариваются при закрытии.
Где долговой водопад расположен в структуре капитала
На диаграмме структуры капитала старший долг находится в основании, а капитал — наверху: старший кредитор наиболее защищён, поскольку его требование удовлетворяется из средств от продажи актива или его реструктуризации в первую очередь. Долговой водопад движется в направлении, противоположном иерархии рисков: денежные средства начинают движение с вершины структуры (NOI объекта) и сначала идут на оплату наименее рискованной позиции (старший долг), а затем поднимаются к более рискованным.
В рамках одного уровня кредиторы могут располагаться pari passu — с латинского «на равных условиях», то есть две или более долговые ноты разделяют права на денежный поток пропорционально, а не одна из них является субординированной. Структуры pari passu встречаются в синдицированных старших кредитах и параллельных мезонинных траншах. Формулировки водопада должны указывать как порядок между уровнями, так и распределение в рамках любого уровня с более чем одним кредитором.
Иерархия долгового водопада: старший, мезонинный, младший, капитал
- Старший долг — первое право залога, самый низкий купон, самый низкий риск, выплачивается первым.
- Мезонинный долг — обеспечен залогом доли в компании-владельце объекта; более высокий купон, выплачивается после старшего.
- Младший / субординированный долг — B-ноты или субдолг, которые поглощают убытки до капитала, но стоят ниже старшего и мезонинного.
- Капитал — обыкновенные доли спонсора и LP, получают остаток после удовлетворения всех долговых обязательств.
Старший долг в CRE — это обычно агентские кредиты (Fannie Mae или Freddie Mac для стабилизированного многоквартирного жилья), CMBS или балансовые банковские кредиты. Ценообразование — самое жёсткое в стеке, а кредитная документация — самая ограничительная: старшие кредиторы устанавливают ковенанты, которые должен соблюдать остальной водопад.
Мезонинный долг структурно субординирован, но юридически является отдельным кредитом, обычно обеспеченным залогом долей в капитале заёмщика, а не вторичной ипотекой на объект. Такая структура позволяет мезонинным кредиторам обратить взыскание на капитал при дефолте, не прибегая к процедуре обращения взыскания на недвижимость, обеспечивающую старший долг. Младший или субординированный долг — B-ноты, субдолг в составе долгового фонда — берёт на себя следующую часть риска и следующее повышение купона.
Капитал стоит последним в водопаде, но первым в потенциале роста: держатели обыкновенных долей спонсора и LP получают весь остаток денежных средств после обслуживания каждого долгового уровня. Отношения между любыми двумя соседними уровнями регулируются межкредиторским соглашением, в котором прописаны периоды моратория, права на устранение нарушений, триггеры блокировки платежей и кто контролирует реструктуризацию, если сделка пойдёт не по плану.
Долговой водопад vs долевой водопад
Обе структуры используют один и тот же механизм каскада — деньги сначала заполняют одно ведро, прежде чем переливаться в следующее, — но решают разные задачи. Долговой водопад обеспечивает соблюдение договорного приоритета кредиторов, период за периодом. Долевой водопад распределяет остаточную прибыль между спонсором и LP после погашения долга.
| Criteria | Долговой водопад | Долевой водопад |
|---|---|---|
| Триггер | Каждый платёжный период | Событие распределяемых денежных средств |
| Кому платят первым | Старший кредитор | LP (преф + возврат капитала) |
| Профиль риска и доходности | Договорные, фиксированные купоны | Остаточный потенциал роста, без фиксированной доходности |
| Типичный сценарий использования | Многотраншевые структуры капитала | Распределение прибыли между спонсором и LP |
| Применяемые ковенанты | DSCR, LTV, локбокс, cash sweep | Hurdle rate, catch-up, promote |
Разобранный пример CRE — обычный квартал
Рассмотрим рефинансирование объекта value-add multifamily стоимостью 25 млн долларов, профинансированное старшим агентским кредитом на 17 млн долларов, мезонинной нотой на 4 млн долларов от долгового фонда и 4 млн долларов обыкновенного капитала спонсора + LP. В стабилизированном квартале актив генерирует 100 000 долларов NOI, и описанный выше каскад работает чётко: 40 000 долларов покрывают обслуживание старшего долга, 30 000 долларов покрывают мезонин, 20 000 долларов идут на обслуживание младших обязательств (транш субдолга в составе PIK-слоя мезонинной ноты), а 10 000 долларов остаются как остаток для капитала.
Если бы старший кредит был разделён на структуру A/B-нот — распространённую в пулах CMBS, где высококачественная A-нота продаётся в секьюритизацию, а более низкокачественная B-нота удерживается фондом субдолга, — то у самого старшего уровня был бы внутренний водопад: A-нота получает свой купон раньше, чем B-нота увидит хотя бы один доллар. Механика уровня капитала (preferred return, catch-up, promote) затем вступает в действие после того, как долговой водопад выплатит за период.
Что происходит при нехватке средств: триггеры DSCR, cash sweep и локбоксы
Когда NOI падает, заполняемость снижается или ставки переоцениваются, кредитная документация начинает задействовать рычаги, на которые заёмщик согласился при закрытии. Наиболее распространённый рычаг — коэффициент покрытия обслуживания долга (DSCR) — NOI, делённый на обслуживание долга за определённое скользящее окно, обычно за последние двенадцать месяцев. Старшие кредиты, как правило, требуют DSCR выше 1,20× или 1,25×; мезонинные кредиты устанавливают планку немного ниже. Если коэффициент падает ниже порога в течение определённого числа тестовых периодов, кредит запускает событие управления денежными средствами.
Именно здесь вступает в игру оранжевый путь sweep на диаграмме. Локбокс (или счёт управления денежными средствами) — это банковский счёт, контролируемый кредитором, на который автоматически направляется вся арендная плата и операционный доход. В благополучном квартале он передаёт денежные средства заёмщику после обслуживания долга. При срабатывании ковенанта локбокс переключает режим: остаточные средства сверх обслуживания долга остаются заблокированными — направляются на погашение основного долга по старшему займу, перечисляются в резерв или удерживаются как дополнительное обеспечение — до восстановления покрытия. Мезонинные и младшие уровни не получают ничего, пока sweep по старшему не прекратится.
Для спонсоров это единственный наиболее важный механизм, который необходимо точно моделировать. Умеренное снижение NOI в сочетании с hard-trigger sweep может лишить мезонинные купоны выплат на несколько кварталов и привести сделку к техническому дефолту на мезонинном уровне даже при нормальной работе старшего кредита.
Водопады траншей строительных кредитов
Строительный долг инвертирует механизм. Вместо того чтобы денежные средства уходили от объекта к кредиторам, они поступают от кредитора в проект через периодические выборки траншей. Водопад регулирует последовательность выборки: собственный капитал заёмщика обычно финансирует первым (ковенант equity-first или equity-pro-rata), при этом процентные резервы выделяются из старшего обязательства для обслуживания долга в период отсутствия NOI. Выборки по старшему опережают выборки по мезонинному, каждая обусловлена сертификацией этапов строительным консультантом кредитора.
После стабилизации актива строительный водопад переходит в операционный — обычно по триггеру получения сертификата ввода в эксплуатацию плюс установленного порога debt yield или DSCR, удерживаемого в течение нескольких месяцев. Та же кредитная документация, которая определяла приоритет выборки на пути вверх, теперь определяет приоритет платежей на пути вниз. Мезонинные кредиторы особенно внимательно следят за fulcrum security — траншем, наиболее вероятным к конвертации из долга в капитал при реструктуризации, — поскольку именно эта позиция поглощает следующий доллар убытков, если проект не оправдает себя при стабилизации.
Как GP автоматизируют долговые водопады без таблиц
Большинство GP всё ещё ведут свой водопад в Excel. Это работает — до тех пор, пока не перестаёт работать. Соглашение о подсчёте дней зашито в формулу ячейки, которую никто не помнит как писал; правило sweep — это ручное переопределение внизу вкладки; изменения у инвесторов (передача, выкуп, новое обязательство) ломают формулы способом, который не виден до конца квартала. И нет аудиторского следа того, что модель показывала вчера и что она показывает сегодня.
Covercy автоматизирует весь каскад. Настройте каждый уровень как hurdle определённого типа — PREFERRED_RETURN, PROFIT, PROMOTE, CATCH_UP или AVAILABLE_CASH, — установите соглашение о подсчёте дней для каждого уровня (30/360, ACT/360 или ACT/365), и Covercy рассчитывает каждый шаг на реальных денежных потоках. Результаты включают gross и net на инвестора, LP $, GP $, удержанные налоги, корректировки, IRR после и остаток на счёте капитала после — та же структура столбцов, которую спонсоры передают своим аудиторам, формируется автоматически каждый период.
Правила sweep, межкредиторские приоритеты и пороги резервов существуют как явные параметры водопада, а не как скрытая логика. Когда инвестор передаёт позицию, cap table обновляется, и следующее распределение пересчитывается — без сломанных формул. Поскольку Covercy интегрируется с Thread Bank, как только водопад рассчитал сумму на инвестора, ACH-перевод запускается со счёта актива без выгрузок CSV. GP экономят часы работы и снижают аудиторские риски, связанные с моделями ручной сборки; LP видят свою позицию по каждому уровню в портале и могут перейти от квитанции о распределении к расчётам, которые её сформировали.
Записаться на демо (открывается в новой вкладке)
- Что такое долговой водопад?
- Долговой водопад — это договорная приоритетность денежных потоков, определяющая порядок распределения чистого операционного дохода объекта в каждом периоде между уровнями долга в структуре капитала — сначала старший, затем мезонинный, затем младший или субординированный долг — до того, как остаточные средства поступят держателям капитала.
- Как работает долговой водопад?
- В каждом периоде NOI направляется через локбокс, контролируемый кредитором, затем в требуемые резервы, затем на обслуживание старшего долга. После выплат старшему уровню оставшиеся средства поступают на следующий уровень. Кредитные ковенанты могут прервать каскад, заблокировав денежные средства для sweep или пополнения резервов.
- В чём разница между долговым и долевым водопадом?
- Долговой водопад обеспечивает приоритет платежей кредиторам в каждом периоде с помощью договорно фиксированных купонов и ковенантов. Долевой водопад распределяет остаточную прибыль между спонсором и LP после погашения долга, используя hurdle rate, уровни catch-up и promote — переменная доходность, а не фиксированные купоны.
- В чём разница между старшим, мезонинным и субординированным долгом?
- Старший долг — это первое право залога, самый низкий купон, выплачивается первым; мезонинный долг структурно субординирован, обеспечен залогом капитала и имеет более высокий купон; субординированный (младший) долг располагается ниже обоих, поглощает убытки до капитала и платит самый высокий купон среди всех долговых траншей.
- Кому платят первым в водопаде?
- В долговом водопаде первым платят старшему кредитору — обычно это агентский, CMBS или банковский долг с первым правом залога на объект. В рамках структуры A/B-нот A-нота оплачивается раньше B-ноты. Держатели капитала получают выплаты последними, только после удовлетворения всех долговых обязательств за период.
- Что происходит, если средств недостаточно для покрытия водопада?
- Обслуживание старшего долга оплачивается первым из операционных денежных средств; если их недостаточно, кредит использует резервы на обслуживание долга или процентные резервы. Постоянный дефицит запускает ковенанты DSCR, активирует cash sweep и может привести кредит к дефолту на уровнях ниже старшего.
- Что запускает долговой водопад (дефолт или нарушение ковенанта)?
- Долговой водопад работает каждый платёжный период независимо от показателей — это нормальный механизм, а не только механизм при дефолте. Нарушения ковенантов запускают изменения в поведении водопада: события управления денежными средствами, sweep основного долга, блокировку младших платежей или досрочное погашение.
- Американский vs европейский водопад — применимо ли это различие к долгу?
- Различие «американский vs европейский» — это концепция долевого водопада (carried interest по каждой сделке vs carried interest на уровне всего фонда). Долговые водопады по определению следуют приоритетам кредитной документации, поэтому американская/европейская классификация к ним не применима, хотя долговые фонды, держащие ноты субдолга, всё равно будут использовать одну из этих моделей на уровне капитала фонда.