Conozca a Neo, su Co-GP impulsado por IA.

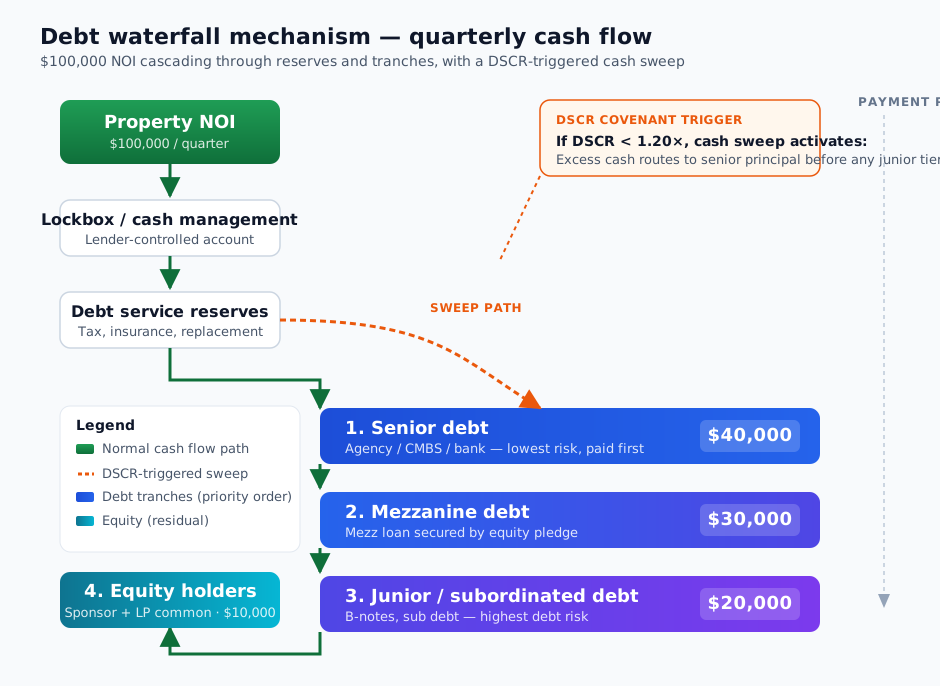
Una cascada de deuda en bienes raíces comerciales encauza el flujo de caja de la propiedad a través de una jerarquía de pagos fija: primero la deuda senior, luego la mezzanine, después la deuda junior o subordinada y, por último, los tenedores de capital, antes de que cualquier efectivo residual llegue a los sponsors o LP. Los covenants de los prestamistas y las cuentas de reserva pueden activar barridos (sweeps) que redirigen el efectivo en medio de la cascada.
Esta guía explica cómo funciona la cascada, dónde se ubica en el capital stack, en qué se diferencia de las cascadas de capital, qué ocurre cuando la cobertura es insuficiente, el caso especial de los desembolsos de construcción y cómo los GP automatizan cada tramo sin hojas de cálculo.
¿Qué es una cascada de deuda?
Una cascada de deuda es la prioridad contractual del flujo de caja que rige cómo el ingreso operativo neto (NOI) de una propiedad se paga, en cada periodo, a cada tramo de deuda y después al capital. Imagine una serie de cubos apilados: el NOI llena primero el cubo superior, y solo cuando esa obligación se cumple el efectivo se desborda al siguiente.
La mayoría de las operaciones de CRE tienen más de una capa de deuda, cada una con su propio cupón, cronograma de amortización y covenants. La cascada codifica los contratos de préstamo y los términos intercreditorios en un orden de pago determinístico, parte de la estructura más amplia de operaciones de CRE que los sponsors negocian al cierre.
Dónde se ubica la cascada de deuda en el capital stack
En un diagrama del capital stack, la deuda senior se sitúa en la base y el capital en la parte superior: el prestamista senior es el más protegido porque su derecho se paga primero con los ingresos del activo en cualquier venta o reestructuración. La cascada de deuda fluye en la dirección opuesta a esa jerarquía de riesgo: el efectivo comienza en la parte superior del stack (el NOI de la propiedad) y paga a la posición de menor riesgo (deuda senior) antes de subir hacia las más arriesgadas.
Dentro de un mismo tramo, los prestamistas pueden situarse pari passu, expresión latina que significa "en igualdad de condiciones", es decir, dos o más notas comparten derechos sobre el flujo de caja a prorrata en lugar de que una sea subordinada a la otra. Las estructuras pari passu aparecen en préstamos senior sindicados y en tramos mezz paralelos. El lenguaje de la cascada debe especificar tanto el orden entre tramos como el reparto dentro de cualquier tramo con más de un acreedor.
La jerarquía de la cascada de deuda: senior, mezzanine, junior y capital
- Deuda senior: primer gravamen, cupón más bajo, menor riesgo y se paga primero.
- Deuda mezzanine: garantizada por una prenda sobre el capital de la entidad propietaria del inmueble; cupón más alto, se paga después de la senior.
- Deuda junior / subordinada: B-notes o deuda sub que absorben pérdidas antes que el capital, pero se sitúan por debajo de la senior y la mezz.
- Capital: capital común del sponsor y de los LP, que recibe el remanente una vez cubiertas todas las obligaciones de deuda.
La deuda senior en CRE suele ser de agencia (Fannie Mae o Freddie Mac para multifamily estabilizado), CMBS o préstamos de balance bancario. El pricing es el más ajustado de todo el stack y la documentación del préstamo es la más restrictiva: los prestamistas senior fijan los covenants que el resto de la cascada debe respetar.
La deuda mezzanine es estructuralmente subordinada pero legalmente un préstamo independiente, generalmente garantizado por una prenda sobre las participaciones de capital del prestatario y no por una segunda hipoteca sobre la propiedad. Esa estructura permite a los prestamistas mezz ejecutar el capital en caso de incumplimiento sin pasar por una ejecución hipotecaria del colateral senior. La deuda junior o subordinada, B-notes o deuda sub mantenida dentro de un fondo de deuda, asume el siguiente nivel de riesgo y el siguiente incremento en el cupón.
El capital se sitúa último en la cascada pero primero en upside: los tenedores comunes del sponsor y de los LP reciben el efectivo residual que quede tras haber atendido cada tramo de deuda. La relación entre dos tramos adyacentes se rige por un acuerdo intercreditorio, que detalla los periodos de standstill, los derechos de cura, los disparadores de bloqueo de pagos y quién controla la reestructuración si la operación se complica.
Cascada de deuda vs. cascada de capital
Ambas estructuras utilizan la misma mecánica de cascada (el dinero llena un cubo antes de desbordarse al siguiente), pero resuelven problemas distintos. Una cascada de deuda hace cumplir la prioridad contractual del prestamista, periodo a periodo. Una cascada de capital reparte los beneficios residuales entre el sponsor y los LP una vez que la deuda ha sido pagada.
| Criteria | Cascada de deuda | Cascada de capital |
|---|---|---|
| Disparador | Cada periodo de pago | Evento de efectivo distribuible |
| Quién cobra primero | Prestamista senior | LPs (preferente + devolución de capital) |
| Perfil de riesgo-rentabilidad | Contractual, cupones fijos | Upside residual, sin retorno fijo |
| Caso de uso típico | Capital stacks de múltiples tramos | Reparto de beneficios sponsor-LP |
| Covenants involucrados | DSCR, LTV, lockbox, cash sweep | Hurdle rates, catch-up, promote |
Ejemplo práctico en CRE: trimestre normal
Considere una refinanciación multifamily value-add de $25M, financiada con un préstamo senior de agencia de $17M, una nota mezz de $4M de un fondo de deuda y $4M de capital común de sponsor + LP. En un trimestre estabilizado, el activo genera $100,000 de NOI y la cascada descrita se desarrolla limpiamente: $40,000 cubren el servicio de la deuda senior, $30,000 cubren la mezz, $20,000 atienden las obligaciones junior (el tramo de deuda sub dentro de la capa PIK de la nota mezz) y $10,000 quedan como efectivo residual para el capital.
Si el préstamo senior se dividiera en una estructura de notas A/B —común en pools CMBS en los que una A-note de alta calidad se vende a una titulización y una B-note de menor calidad la mantiene un fondo de deuda sub— el propio tramo senior tendría una cascada interna: la A-note recibe su cupón antes de que la B-note vea un dólar. La mecánica del tramo de capital (retorno preferente, catch-up, promote) toma el relevo una vez que la cascada de deuda ha pagado para ese periodo.
Qué ocurre cuando el efectivo no alcanza: disparadores de DSCR, cash sweeps y lockboxes
Cuando el NOI cae, la ocupación se reduce o las tasas se reajustan, la documentación del préstamo empieza a accionar palancas que el prestatario aceptó en el cierre. La palanca más común es el debt service coverage ratio (DSCR): el NOI dividido entre el servicio de la deuda en una ventana móvil definida, usualmente los doce meses anteriores. Los préstamos senior suelen exigir un DSCR superior a 1.20× o 1.25×; los préstamos mezz fijan el umbral un poco más bajo. Si la ratio cae por debajo del umbral durante un número definido de periodos de prueba, el préstamo activa un evento de gestión de efectivo.
Ahí es donde entra en juego la vía de barrido naranja del diagrama. Un lockbox (o cuenta de gestión de efectivo) es una cuenta bancaria controlada por el prestamista en la que se depositan automáticamente todas las rentas y los ingresos operativos. En un trimestre saludable, transfiere el efectivo al prestatario tras el servicio de la deuda. Cuando se incumple el covenant, el lockbox cambia de modo: el efectivo residual por encima del servicio de la deuda queda retenido —aplicado al principal senior, barrido hacia una reserva o mantenido como colateral adicional— hasta que la cobertura se recupere. Los tramos mezz y junior no reciben nada hasta que termine el barrido senior.
Para los sponsors, esta es la mecánica más importante que deben modelar con precisión. Una caída modesta del NOI combinada con un sweep de disparador duro puede dejar sin cupones a la mezz durante varios trimestres y llevar la operación a un incumplimiento técnico en la capa mezz incluso cuando el préstamo senior siga rindiendo bien.
Cascadas de desembolso en préstamos de construcción
La deuda de construcción invierte la mecánica. En lugar de que el efectivo fluya desde la propiedad hacia los prestamistas, fluye desde el prestamista al proyecto mediante desembolsos periódicos. La cascada rige la secuencia de los desembolsos: el capital del prestatario suele aportarse primero (covenant equity-first o equity-pro-rata), con reservas de intereses separadas del compromiso senior para atender la deuda durante la fase sin NOI. Los desembolsos senior se producen antes que los mezz, cada uno condicionado a certificaciones de hito por parte del consultor de construcción del prestamista.
Una vez que el activo se estabiliza, la cascada de construcción transita hacia una cascada operativa, generalmente activada por el certificado de ocupación más un umbral definido de debt yield o DSCR sostenido durante unos meses. La misma documentación del préstamo que definió la prioridad de desembolso a la subida define ahora la prioridad de pago a la bajada. Los prestamistas mezz prestan especial atención al fulcrum security: el tramo con mayor probabilidad de convertirse de deuda a capital en una reestructuración, ya que es la posición que absorbe el siguiente dólar de pérdida si el proyecto no cuadra al estabilizar.
Cómo los GP automatizan las cascadas de deuda sin hojas de cálculo
La mayoría de los GP siguen ejecutando su cascada en Excel. Funciona, hasta que deja de funcionar. La convención de conteo de días está integrada en una fórmula de celda que nadie recuerda haber escrito; la regla del sweep es una anulación manual al final de la pestaña; los cambios de inversores (una transferencia, una redención, un nuevo compromiso) rompen fórmulas de maneras que no se ven hasta el cierre del trimestre. Y no hay rastro de auditoría de lo que el modelo decía ayer frente a lo que dice hoy.
Covercy automatiza toda la cascada. Configure cada tramo como un hurdle de un tipo específico —PREFERRED_RETURN, PROFIT, PROMOTE, CATCH_UP o AVAILABLE_CASH—, defina la convención de conteo de días por tramo (30/360, ACT/360 o ACT/365) y Covercy calcula cada paso sobre flujos de caja reales. El resultado incluye montos brutos y netos por inversor, $ del LP, $ del GP, retenciones fiscales, ajustes, IRR posterior y la cuenta de capital posterior: la misma estructura de columnas que los sponsors entregan a sus auditores, generada automáticamente cada periodo.
Las reglas de sweep, las prioridades intercreditorias y los umbrales de reserva existen como parámetros explícitos de la cascada en lugar de lógica oculta. Cuando un inversor transfiere una posición, la cap table se actualiza y la siguiente distribución se recalcula, sin fórmulas rotas. Como Covercy se integra con Thread Bank, una vez que la cascada calcula el monto por inversor, la transferencia ACH se ejecuta desde la cuenta del activo sin necesidad de ir y volver con un CSV. Los GP ahorran horas y reducen el riesgo de auditoría asociado a los modelos manuales; los LP ven su posición por tramo en el portal y pueden profundizar desde un recibo de distribución hasta los cálculos que lo generaron.
Agendar una demo (se abre en una pestaña nueva)
- ¿Qué es una cascada de deuda?
- Una cascada de deuda es la prioridad contractual del flujo de caja que rige cómo el ingreso operativo neto de una propiedad se asigna cada periodo entre las capas de deuda del capital stack —primero la senior, luego la mezzanine y después la deuda junior o subordinada— antes de que cualquier efectivo residual llegue a los tenedores de capital.
- ¿Cómo funciona una cascada de deuda?
- En cada periodo, el NOI se canaliza a través de un lockbox controlado por el prestamista, luego hacia las reservas obligatorias y después al servicio de la deuda senior. Una vez pagado el tramo senior, el efectivo restante fluye al siguiente tramo. Los covenants del préstamo pueden interrumpir la cascada reteniendo efectivo para sweeps o aportes a reservas.
- ¿Cuál es la diferencia entre una cascada de deuda y una cascada de capital?
- Una cascada de deuda hace cumplir la prioridad de pago al prestamista en cada periodo utilizando cupones y covenants fijados contractualmente. Una cascada de capital reparte los beneficios residuales entre el sponsor y los LP después de pagar la deuda, utilizando hurdle rates, tramos de catch-up y promote, es decir, retornos variables en lugar de cupones fijos.
- ¿Cuál es la diferencia entre deuda senior, mezzanine y subordinada?
- La deuda senior tiene primer gravamen, el cupón más bajo y se paga primero; la deuda mezzanine es estructuralmente subordinada, está garantizada por una prenda sobre el capital y tiene un cupón mayor; la deuda subordinada (junior) se sitúa por debajo de ambas, absorbe pérdidas antes que el capital y paga el cupón más alto de cualquier tramo de deuda.
- ¿Quién cobra primero en una cascada?
- En una cascada de deuda, el prestamista senior cobra primero, normalmente deuda de agencia, CMBS o bancaria que mantiene el primer gravamen sobre la propiedad. Dentro de una estructura de notas A/B, la A-note se paga antes que la B-note. Los tenedores de capital cobran al final, solo después de que se haya cumplido cada obligación de deuda del periodo.
- ¿Qué ocurre si no hay suficiente efectivo para cubrir la cascada?
- El servicio de la deuda senior se paga primero con el efectivo operativo; si no alcanza, el préstamo recurre a las reservas de servicio de deuda o de intereses. Un déficit persistente activa los covenants de DSCR, dispara un cash sweep y puede llevar al préstamo a un incumplimiento en los tramos por debajo del senior.
- ¿Qué activa una cascada de deuda (incumplimiento o ruptura de covenant)?
- La cascada de deuda se ejecuta en cada periodo de pago con independencia del rendimiento: es la mecánica del estado normal, no solo una mecánica de incumplimiento. Lo que las rupturas de covenants activan es un cambio en el comportamiento de la cascada: eventos de gestión de efectivo, sweeps de principal, bloqueo de pagos junior o aceleración de vencimientos.
- Cascada americana vs. europea: ¿se aplica esta distinción a la deuda?
- La distinción entre americana y europea es un concepto propio de las cascadas de capital (carried interest deal-by-deal frente a carried interest whole-fund). Las cascadas de deuda siguen, por definición, las prioridades de la documentación del préstamo, por lo que el enfoque americano/europeo no aplica, aunque los fondos de deuda que mantienen notas de deuda sub seguirán utilizando uno de esos modelos a nivel de capital del fondo.