تعرّف على Neo، شريكك العام المدعوم بالذكاء الاصطناعي.

يوجّه شلال الديون في العقارات التجارية التدفق النقدي للعقار عبر تسلسل دفع ثابت — الدين الكبير أولاً، ثم الدين المتوسط (Mezzanine)، ثم الدين الصغير أو المُؤخر، ثم حاملو حقوق الملكية — قبل أن يصل أي نقد متبقٍّ إلى الراعي أو الشركاء المحدودين (LPs). يمكن لتعهدات المُقرضين وحسابات الاحتياطي أن تُفعّل عمليات تحويل (sweeps) تُعيد توجيه النقد في منتصف التسلسل.
يستعرض هذا الدليل كيفية عمل التسلسل، وموضعه في هيكل رأس المال، وكيف يختلف عن شلالات حقوق الملكية، وما يحدث عند نقص التغطية، والحالة الخاصة لسحوبات البناء، وكيف يقوم الشركاء العامون (GPs) بأتمتة كل طبقة دون جداول بيانات.
ما هو شلال الديون؟
شلال الديون هو الأولوية التعاقدية للتدفق النقدي التي تحكم كيفية توزيع صافي الدخل التشغيلي للعقار (NOI) عبر كل شريحة من شرائح الديون — ثم حقوق الملكية — في كل فترة. تخيّل سلسلة من الدلاء المتراصة: يملأ NOI الدلو العلوي أولاً، وبمجرد الوفاء بهذا الالتزام، يتدفق النقد إلى الدلو التالي.
تحمل معظم صفقات CRE أكثر من طبقة دين واحدة، ولكل منها كوبون خاص بها، وجدول إطفاء، وتعهدات. يُرمّز الشلال اتفاقيات القروض وشروط بين الدائنين إلى ترتيب دفع حتمي — وهو جزء من هيكل صفقة CRE الأوسع الذي يتفاوض عليه الرعاة عند الإغلاق.
أين يقع شلال الديون في هيكل رأس المال
في مخطط هيكل رأس المال، يقع الدين الكبير في القاعدة وتقع حقوق الملكية في القمة — فالمُقرض الكبير هو الأكثر حماية لأن مطالبته تُسدَّد من عائدات الأصول أولاً في أي بيع أو تسوية. يتدفق شلال الديون في الاتجاه المعاكس لتسلسل المخاطر هذا: يبدأ النقد من قمة الهيكل (NOI للعقار) ويدفع المركز الأقل مخاطرة (الدين الكبير) قبل التدفق إلى المراكز الأكثر مخاطرة.
ضمن الطبقة الواحدة، يمكن للمُقرضين الجلوس pari passu — وهي عبارة لاتينية تعني "على قدم المساواة"، أي أن سنداً أو أكثر يتقاسمان حقوق التدفق النقدي بشكل تناسبي بدلاً من أن يكون أحدهما تابعاً للآخر. تظهر هياكل pari passu في القروض الكبرى المُجمعة والشرائح المتوسطة المتوازية. يجب أن تحدد لغة الشلال كلاً من الترتيب بين الطبقات والتقسيم داخل أي طبقة تضم أكثر من دائن واحد.
تسلسل شلال الديون: كبير، متوسط، صغير، حقوق ملكية
- الدين الكبير (Senior debt) — رهن أول، أدنى كوبون، أقل مخاطرة، يُدفع أولاً.
- الدين المتوسط (Mezzanine debt) — مضمون برهن لحقوق الملكية في الكيان المالك للعقار؛ كوبون أعلى، يُدفع بعد الدين الكبير.
- الدين الصغير / المُؤخر (Junior / subordinated debt) — سندات B أو ديون فرعية تمتص الخسائر قبل حقوق الملكية لكنها أدنى مرتبة من الدين الكبير والمتوسط.
- حقوق الملكية (Equity) — الراعي وحاملو الأسهم العادية من LP، يُدفع لهم الرصيد المتبقي بعد الوفاء بجميع التزامات الدين.
عادة ما يكون الدين الكبير في CRE قرضاً وكالياً (Fannie Mae أو Freddie Mac للوحدات السكنية المتعددة المستقرة)، أو CMBS، أو قروضاً مصرفية مدرجة في الميزانية. التسعير هو الأكثر إحكاماً في الهيكل ووثائق القرض هي الأكثر تقييداً — يحدد المُقرضون الكبار التعهدات التي يجب على بقية الشلال احترامها.
الدين المتوسط هيكلياً تابع لكنه قرض منفصل قانونياً، ومضمون عادةً برهن حصص حقوق الملكية في المقترض بدلاً من رهن عقاري ثانٍ على العقار. يتيح هذا الهيكل لمُقرضي الدين المتوسط الحجز على حقوق الملكية في حالة التعثر دون المرور بحجز عقاري على الضمان الكبير. يأخذ الدين الصغير أو المُؤخر — سندات B، أو الديون الفرعية المحتفظ بها داخل صندوق ديون — الشريحة التالية من المخاطر والزيادة التالية في الكوبون.
تقع حقوق الملكية في آخر الشلال لكنها أول من يحصل على المكاسب: يحصل الراعي وحاملو الأسهم العادية من LP على أي نقد متبقٍ بعد خدمة كل طبقة دين. تُحكم العلاقة بين أي طبقتين متجاورتين بـاتفاقية بين الدائنين، التي تحدد فترات الانتظار، وحقوق العلاج، ومُحفِّزات حجب الدفع، ومن يتحكم في التسوية إذا تعثرت الصفقة.
شلال الديون مقابل شلال حقوق الملكية
يستخدم كلا الهيكلين نفس آلية التسلسل — يملأ المال دلواً قبل أن يتدفق إلى التالي — لكنهما يحلان مشكلتين مختلفتين. يفرض شلال الديون أولوية تعاقدية للمُقرض، فترةً بفترة. أما شلال حقوق الملكية فيقسم الأرباح المتبقية بين الراعي والشركاء المحدودين (LPs) بمجرد سداد الدين.
| Criteria | شلال الديون | شلال حقوق الملكية |
|---|---|---|
| المُحفِّز | كل فترة دفع | حدث نقد قابل للتوزيع |
| من يُدفع له أولاً | المُقرض الكبير | LPs (العائد التفضيلي + إعادة رأس المال) |
| ملف المخاطر والعائد | تعاقدي، كوبونات ثابتة | مكاسب متبقية، بدون عائد ثابت |
| حالة الاستخدام النموذجية | هياكل رأس مال متعددة الشرائح | تقسيم الأرباح بين الراعي وLP |
| التعهدات المعنية | DSCR، LTV، lockbox، تحويل النقد | معدلات العتبة، اللحاق، الترقية (promote) |
مثال تطبيقي على CRE — ربع سنة عادي
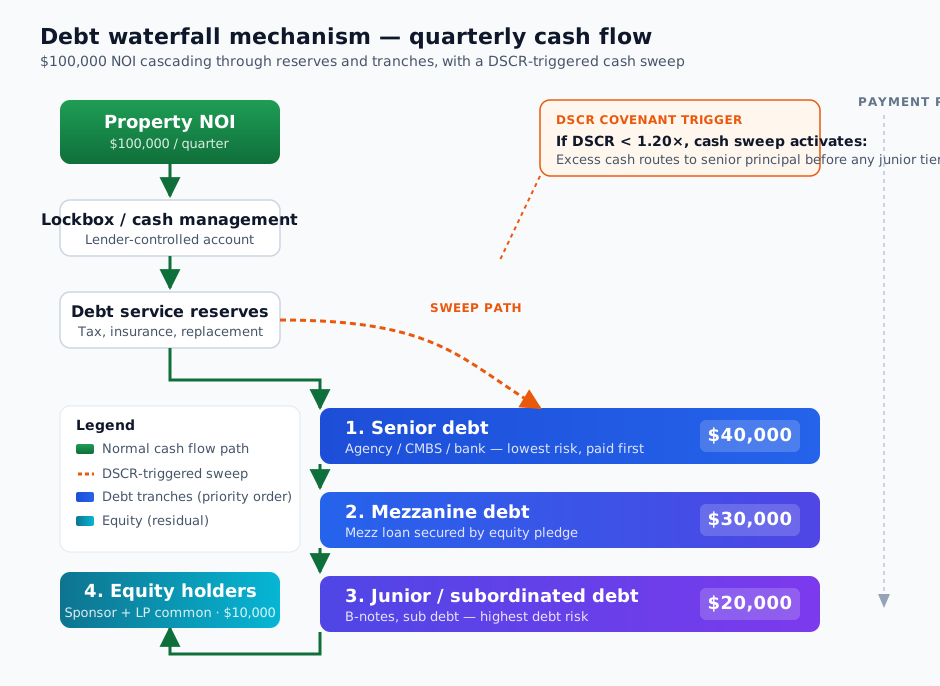
تأمل إعادة تمويل عقار سكني متعدد الوحدات ذي قيمة مضافة بقيمة 25 مليون دولار، يُمول بقرض وكالي كبير بقيمة 17 مليون دولار، وسند متوسط بقيمة 4 ملايين دولار من صندوق ديون، و4 ملايين دولار من حقوق ملكية مشتركة للراعي وLP. في ربع مستقر، يُحقق الأصل 100,000 دولار من NOI، ويسير التسلسل أعلاه بسلاسة: 40,000 دولار تغطي خدمة الدين الكبير، و30,000 دولار تغطي الدين المتوسط، و20,000 دولار تخدم الالتزامات الصغرى (شريحة الدين الفرعي داخل طبقة PIK للسند المتوسط)، و10,000 دولار تصل كنقد متبقٍ لحقوق الملكية.
إذا تم تقسيم القرض الكبير إلى هيكل سند A/B — وهو شائع في مجمعات CMBS حيث يُباع سند A عالي الجودة في توريق ويحتفظ بسند B الأقل جودة صندوق ديون فرعي — فإن الطبقة الكبيرة نفسها سيكون لها شلال داخلي: يحصل سند A على كوبونه قبل أن يرى سند B دولاراً واحداً. ثم تتولى آليات طبقة حقوق الملكية (العائد التفضيلي، اللحاق، الترقية) بعد أن يدفع شلال الديون مستحقاته للفترة.
ماذا يحدث عندما يقصر النقد: مُحفِّزات DSCR، وتحويلات النقد، وحسابات Lockbox
عندما ينخفض NOI، أو ينزلق معدل الإشغال، أو تُعاد تسعير المعدلات، تبدأ وثائق القرض بسحب الروافع التي وافق عليها المقترض عند الإغلاق. الرافعة الأكثر شيوعاً هي نسبة تغطية خدمة الدين (DSCR) — NOI مقسومة على خدمة الدين عبر نافذة زمنية محددة، عادةً الاثني عشر شهراً السابقة. تتطلب القروض الكبيرة عادةً DSCR أعلى من 1.20× أو 1.25×؛ وتضع القروض المتوسطة الشريط أقل بدرجة. إذا انخفضت النسبة دون العتبة لعدد محدد من فترات الاختبار، يُحفِّز القرض حدث إدارة نقدية.
هنا يأتي دور مسار التحويل البرتقالي في المخطط. Lockbox (أو حساب إدارة النقد) هو حساب مصرفي يتحكم فيه المُقرض حيث يُحوَّل إليه كل إيجار ودخل تشغيلي تلقائياً. في ربع سليم، يمرر النقد إلى المقترض بعد خدمة الدين. عندما يتعثر التعهد، يبدّل lockbox أوضاعه: يبقى النقد المتبقي فوق خدمة الدين محتجزاً — يُطبَّق على أصل الدين الكبير، أو يُحوَّل إلى احتياطي، أو يُحتفظ به كضمان إضافي — حتى تتعافى التغطية. لا ترى الطبقات المتوسطة والصغرى شيئاً حتى ينتهي تحويل الدين الكبير.
بالنسبة للرعاة، هذه هي الآلية الأكثر أهمية على الإطلاق للنمذجة بدقة. يمكن لانخفاض متواضع في NOI مقترن بتحويل ذي مُحفِّز قاسٍ أن يُجوّع كوبونات الدين المتوسط لعدة أرباع ويدفع الصفقة إلى تعثر فني في طبقة الدين المتوسط حتى عندما يكون أداء القرض الكبير جيداً.
شلالات سحب قروض البناء
تعكس ديون البناء الآلية. بدلاً من تدفق النقد من العقار إلى المُقرضين، يتدفق النقد من المُقرض إلى المشروع عبر سحوبات دورية. يحكم الشلال تسلسل السحب: تُموَّل حقوق ملكية المقترض عادةً أولاً (تعهد حقوق الملكية أولاً أو حقوق الملكية بالتناسب)، مع تخصيص احتياطيات الفائدة من الالتزام الكبير لخدمة الدين خلال مرحلة عدم وجود NOI. تأتي السحوبات الكبيرة قبل السحوبات المتوسطة، ويُشترط لكل منها شهادات إنجاز معالم من مستشار البناء التابع للمُقرض.
بمجرد استقرار الأصل، ينتقل شلال البناء إلى شلال تشغيلي — يُحفَّز عادةً بشهادة الإشغال بالإضافة إلى عتبة عائد دين أو DSCR محددة مستدامة لعدة أشهر. تحدد نفس وثائق القرض التي حددت أولوية السحب صعوداً أولوية الدفع نزولاً. يولي المُقرضون المتوسطون بشكل خاص اهتماماً وثيقاً لـالضمانة المحورية (fulcrum security) — الشريحة الأكثر احتمالاً للتحول من دين إلى حقوق ملكية في تسوية — لأن هذا هو المركز الذي يمتص الدولار التالي من الخسارة إذا لم يحقق المشروع جدوى عند الاستقرار.
كيف يقوم الشركاء العامون (GPs) بأتمتة شلالات الديون دون جداول بيانات
لا يزال معظم الشركاء العامين (GPs) يديرون شلالاتهم في Excel. ينجح ذلك — حتى لا ينجح. تكون اتفاقية عد الأيام مدمجة في صيغة خلية لا يتذكر أحد كتابتها؛ وقاعدة التحويل هي تجاوز يدوي في أسفل التبويب؛ وتغييرات المستثمرين (تحويل، استرداد، التزام جديد) تكسر الصيغ بطرق غير مرئية حتى نهاية الربع. ولا يوجد مسار تدقيق لما قاله النموذج بالأمس مقابل ما يقوله اليوم.
تُؤتمت Covercy التسلسل بأكمله. قم بتكوين كل طبقة كعتبة من نوع محدد — PREFERRED_RETURN، PROFIT، PROMOTE، CATCH_UP، أو AVAILABLE_CASH — واضبط اتفاقية عد الأيام لكل طبقة (30/360، ACT/360، أو ACT/365)، وتحسب Covercy كل خطوة على التدفقات النقدية الفعلية. تتضمن المخرجات الإجمالي والصافي لكل مستثمر، ومبلغ LP بالدولار، ومبلغ GP بالدولار، والضرائب المُحتجزة، والتعديلات، وIRR بعد، والحساب الرأسمالي بعد — نفس بنية الأعمدة التي يسلمها الرعاة لمدققيهم، مولّدة تلقائياً كل فترة.
تعيش قواعد التحويل، وأولويات بين الدائنين، وعتبات الاحتياطي كمعلمات شلال صريحة بدلاً من منطق مدفون. عندما يحوّل مستثمر مركزاً، يُحدَّث جدول الملكية ويُعاد حساب التوزيع التالي — دون صيغ مكسورة. ولأن Covercy تتكامل مع Thread Bank، فبمجرد أن يحسب الشلال المبلغ لكل مستثمر، يُطلق تحويل ACH من حساب الأصل دون الحاجة إلى تبادل CSV. يوفر الشركاء العامون الساعات ومخاطر التدقيق للنماذج المبنية يدوياً؛ ويرى الشركاء المحدودون (LPs) مركزهم لكل طبقة في البوابة ويمكنهم التعمق من إيصال توزيع إلى الحسابات التي أنتجته.
احجز عرضًا توضيحيًا (يفتح في علامة تبويب جديدة)
- ما هو شلال الديون؟
- شلال الديون هو الأولوية التعاقدية للتدفق النقدي التي تحكم كيفية تخصيص صافي الدخل التشغيلي للعقار في كل فترة عبر طبقات الدين في هيكل رأس المال — الكبير أولاً، ثم المتوسط، ثم الصغير أو المُؤخر — قبل أن يصل أي نقد متبقٍ إلى حاملي حقوق الملكية.
- كيف يعمل شلال الديون؟
- في كل فترة، يُوجَّه NOI عبر lockbox يتحكم فيه المُقرض، ثم إلى الاحتياطيات المطلوبة، ثم إلى خدمة الدين الكبير. بمجرد دفع الطبقة الكبيرة، يتدفق النقد المتبقي إلى الطبقة التالية. يمكن لتعهدات القرض أن تقطع التسلسل عن طريق احتجاز النقد للتحويلات أو تعبئة الاحتياطي.
- ما الفرق بين شلال الديون وشلال حقوق الملكية؟
- يفرض شلال الديون أولوية دفع المُقرض كل فترة باستخدام كوبونات وتعهدات ثابتة تعاقدياً. يقسم شلال حقوق الملكية الأرباح المتبقية بين الراعي وLPs بعد دفع الدين، باستخدام معدلات العتبة، وطبقات اللحاق، والترقية (promote) — عوائد متغيرة بدلاً من كوبونات ثابتة.
- ما الفرق بين الديون الكبيرة والمتوسطة والمُؤخرة؟
- الدين الكبير هو رهن أول، بأدنى كوبون، ويُدفع أولاً؛ والدين المتوسط هو هيكلياً تابع، مضمون برهن لحقوق الملكية، ويحمل كوبوناً أعلى؛ والدين المُؤخر (الصغير) يقع تحت كليهما، ويمتص الخسائر قبل حقوق الملكية، ويدفع أعلى كوبون من أي شريحة دين.
- من يُدفع له أولاً في الشلال؟
- في شلال الديون، يُدفع للمُقرض الكبير أولاً — وهو عادةً دين وكالي، أو CMBS، أو دين مصرفي يحمل الرهن الأول على العقار. ضمن هيكل سند A/B، يُدفع لسند A قبل سند B. يُدفع لحاملي حقوق الملكية أخيراً، فقط بعد الوفاء بكل التزام دين للفترة.
- ماذا يحدث إذا لم يكن هناك نقد كافٍ لتغطية الشلال؟
- تُدفع خدمة الدين الكبير أولاً من النقد التشغيلي؛ وإذا كان ذلك غير كافٍ، يسحب القرض من احتياطيات خدمة الدين أو الفائدة. يُفعِّل العجز المستمر تعهدات DSCR، ويُنشِّط تحويل النقد، وقد يدفع القرض إلى التعثر في الطبقات الأدنى من الكبيرة.
- ما الذي يُحفِّز شلال الديون (التعثر أو خرق التعهد)؟
- يعمل شلال الديون كل فترة دفع بصرف النظر عن الأداء — إنه آلية الحالة الطبيعية، وليس مجرد آلية تعثر. ما تُحفِّزه خروقات التعهدات هو تغيير في كيفية تصرف الشلال: أحداث إدارة النقد، تحويلات أصل الدين، حجب المدفوعات الصغرى، أو تسريع الاستحقاق.
- الشلال الأمريكي مقابل الأوروبي — هل ينطبق التمييز على الدين؟
- التمييز بين الأمريكي والأوروبي هو مفهوم خاص بشلال حقوق الملكية (الفائدة المحمولة صفقة بصفقة مقابل الفائدة المحمولة على مستوى الصندوق بأكمله). تتبع شلالات الديون أولويات وثائق القرض بحكم التعريف، لذا فإن الإطار الأمريكي/الأوروبي لا ينطبق — على الرغم من أن صناديق الديون التي تحمل سندات دين فرعية ستظل تستخدم أحد هذه النماذج على مستوى حقوق ملكية الصندوق.