Lernen Sie Neo kennen, Ihren KI-gestützten Co-GP.

Ein Debt Waterfall in Commercial Real Estate leitet den Cashflow einer Immobilie durch eine festgelegte Zahlungshierarchie – zuerst Senior Debt, dann Mezzanine, anschließend Junior- bzw. nachrangige Schulden und zuletzt die Eigenkapitalgeber –, bevor Restmittel überhaupt Sponsoren oder LPs erreichen. Kreditgeber-Covenants und Reservekonten können Sweeps auslösen, die den Cashflow mitten in der Kaskade umleiten.
Dieser Leitfaden erklärt die Funktionsweise der Kaskade, ihre Position im Capital Stack, die Unterschiede zu Equity Waterfalls, was bei unzureichender Deckung passiert, den Sonderfall der Bauphasen-Draws und wie GPs jede Stufe ohne Tabellenkalkulationen automatisieren.
Was ist ein Debt Waterfall?
Ein Debt Waterfall ist die vertraglich festgelegte Cashflow-Priorität, die regelt, wie das Net Operating Income (NOI) einer Immobilie pro Periode auf jede Debt-Tranche – und anschließend das Eigenkapital – verteilt wird. Stellen Sie sich eine Reihe gestapelter Eimer vor: Das NOI füllt zunächst den obersten Eimer, und erst wenn diese Verpflichtung erfüllt ist, fließt Cash in den nächsten.
Die meisten CRE-Deals weisen mehr als eine Fremdkapitalschicht auf, jede mit eigenem Coupon, Tilgungsplan und Covenants. Der Waterfall überführt die Kreditverträge und Intercreditor-Bedingungen in eine deterministische Zahlungsreihenfolge – Teil der umfassenderen CRE-Deal-Struktur, die Sponsoren beim Closing verhandeln.
Wo der Debt Waterfall im Capital Stack steht
In einem Capital-Stack-Diagramm liegt Senior Debt zuunterst und Eigenkapital ganz oben – der Senior-Lender ist am besten geschützt, da seine Forderung bei jedem Verkauf oder Workout zuerst aus den Veräußerungserlösen bedient wird. Der Debt Waterfall verläuft entgegengesetzt zu dieser Risikohierarchie: Cash beginnt an der Spitze des Stacks (das NOI der Immobilie) und bedient zuerst die risikoärmste Position (Senior Debt), bevor er zu den risikoreicheren Positionen aufsteigt.
Innerhalb einer einzelnen Stufe können Kreditgeber pari passu stehen – Lateinisch für „gleichrangig" und bedeutet, dass zwei oder mehr Notes pro rata Anspruch auf den Cashflow haben, statt dass eine nachrangig ist. Pari-passu-Strukturen treten bei syndizierten Senior Loans und parallelen Mezz-Tranchen auf. Die Waterfall-Sprache muss sowohl die Reihenfolge zwischen den Stufen als auch die Aufteilung innerhalb einer Stufe mit mehreren Gläubigern spezifizieren.
Die Debt-Waterfall-Hierarchie: Senior, Mezzanine, Junior, Equity
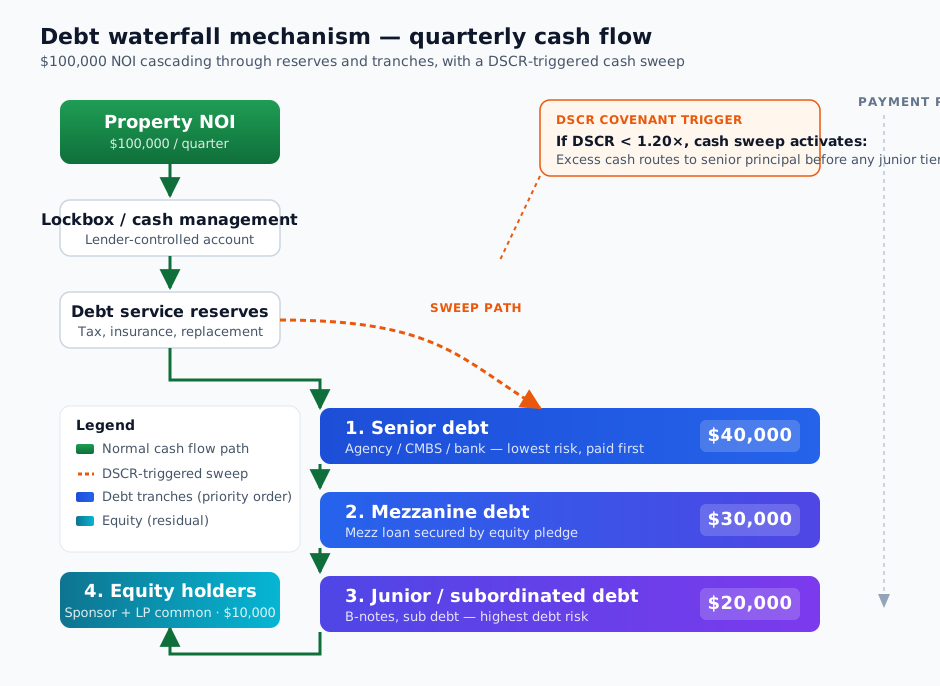
- Senior Debt – erstrangiges Pfandrecht, niedrigster Coupon, geringstes Risiko, wird zuerst bedient.
- Mezzanine Debt – besichert durch eine Verpfändung der Anteile an der immobilienhaltenden Gesellschaft; höherer Coupon, wird nach Senior bedient.
- Junior / nachrangige Debt – B-Notes oder Sub-Debt, die Verluste vor dem Eigenkapital absorbieren, aber Senior und Mezz nachrangig sind.
- Eigenkapital – Sponsor- und LP-Stammkapital, erhält den Restbetrag, sobald alle Debt-Verpflichtungen erfüllt sind.
Senior Debt in CRE ist üblicherweise Agency-Finanzierung (Fannie Mae oder Freddie Mac für stabilisierte Multifamily-Objekte), CMBS oder Bilanzkredite von Banken. Das Pricing ist das engste im Stack, und die Kreditdokumente sind die restriktivsten – Senior-Lender legen die Covenants fest, an die sich der Rest des Waterfalls halten muss.
Mezzanine Debt ist strukturell nachrangig, juristisch jedoch ein eigenständiger Kredit, der typischerweise durch eine Verpfändung der Eigenkapitalanteile des Kreditnehmers besichert wird statt durch eine zweitrangige Hypothek auf die Immobilie. Diese Struktur erlaubt es Mezz-Lendern, im Default-Fall in das Eigenkapital zu vollstrecken, ohne den Weg über eine Immobilienzwangsvollstreckung der Senior-Sicherheit gehen zu müssen. Junior- bzw. nachrangige Debt – B-Notes oder Sub-Debt in einem Debt Fund – übernimmt die nächste Risikostufe und den nächsten Coupon-Aufschlag.
Eigenkapital steht im Waterfall an letzter Stelle, beim Upside jedoch an erster: Sponsor- und LP-Stammkapitalgeber erhalten den Restbetrag, der nach Bedienung jeder Debt-Stufe übrig bleibt. Das Verhältnis zwischen zwei benachbarten Stufen wird durch eine Intercreditor Agreement geregelt, die Standstill-Perioden, Cure Rights, Payment-Blockage-Trigger sowie die Workout-Kontrolle bei Schieflagen festlegt.
Debt Waterfall vs. Equity Waterfall
Beide Strukturen nutzen denselben Kaskaden-Mechanismus – Geld füllt einen Eimer, bevor es in den nächsten überläuft –, lösen jedoch unterschiedliche Probleme. Ein Debt Waterfall setzt die vertragliche Lender-Priorität Periode für Periode durch. Ein Equity Waterfall verteilt Residualgewinne zwischen Sponsor und LPs, sobald die Debt bedient wurde.
| Criteria | Debt Waterfall | Equity Waterfall |
|---|---|---|
| Auslöser | Jede Zahlungsperiode | Ausschüttungsfähiges Cash-Ereignis |
| Wer zuerst bezahlt wird | Senior-Lender | LPs (Pref + Kapitalrückzahlung) |
| Risiko-Rendite-Profil | Vertraglich festgelegte, feste Coupons | Residuales Upside, keine feste Rendite |
| Typischer Anwendungsfall | Mehrstufige Capital Stacks | Sponsor-LP-Gewinnaufteilung |
| Involvierte Covenants | DSCR, LTV, Lockbox, Cash Sweep | Hurdle Rates, Catch-up, Promote |
Ein durchgerechnetes CRE-Beispiel – normales Quartal
Betrachten Sie eine Value-Add-Multifamily-Refinanzierung über 25 Mio. USD, finanziert mit einem Senior Agency Loan über 17 Mio. USD, einer Mezz-Note über 4 Mio. USD von einem Debt Fund und 4 Mio. USD Sponsor- und LP-Stammkapital. In einem stabilisierten Quartal erwirtschaftet das Objekt 100.000 USD NOI, und die Kaskade läuft sauber durch: 40.000 USD decken den Senior Debt Service, 30.000 USD den Mezz, 20.000 USD bedienen Junior-Verpflichtungen (die Sub-Debt-Tranche innerhalb des PIK-Layers der Mezz-Note) und 10.000 USD landen als Restbetrag beim Eigenkapital.
Wäre der Senior Loan in eine A/B-Note-Struktur aufgeteilt – üblich bei CMBS-Pools, in denen eine hochwertige A-Note in eine Verbriefung verkauft und eine geringerwertige B-Note von einem Sub-Debt-Fonds gehalten wird –, hätte die Senior-Stufe selbst einen internen Waterfall: Die A-Note erhält ihren Coupon, bevor die B-Note einen Dollar sieht. Die Equity-Mechanik (Preferred Return, Catch-up, Promote) übernimmt dann, sobald der Debt Waterfall für die Periode ausgeschüttet hat.
Was passiert, wenn das Cash knapp wird: DSCR-Trigger, Cash Sweeps und Lockboxes
Wenn das NOI sinkt, die Belegung nachlässt oder Zinsen sich anpassen, ziehen die Kreditdokumente Hebel, denen der Kreditnehmer beim Closing zugestimmt hat. Der häufigste Hebel ist die Debt Service Coverage Ratio (DSCR) – NOI geteilt durch Debt Service über ein definiertes Trailing-Fenster, in der Regel die letzten zwölf Monate. Senior Loans verlangen typischerweise einen DSCR über 1,20× oder 1,25×; Mezz Loans setzen die Schwelle eine Stufe niedriger an. Fällt der Quotient für eine definierte Anzahl Testperioden unter den Schwellenwert, löst der Kredit ein Cash-Management-Ereignis aus.
Hier kommt der orangefarbene Sweep-Pfad im Diagramm ins Spiel. Eine Lockbox (oder Cash Management Account) ist ein vom Kreditgeber kontrolliertes Bankkonto, auf das sämtliche Miet- und Betriebseinnahmen automatisch eingezogen werden. In einem gesunden Quartal leitet sie Cash nach Bedienung des Debt Service an den Kreditnehmer weiter. Wird der Covenant ausgelöst, schaltet die Lockbox in einen anderen Modus: Restbeträge oberhalb des Debt Service bleiben gesperrt – werden auf die Senior-Tilgung angewandt, in eine Reserve geleitet oder als zusätzliche Sicherheit gehalten –, bis sich die Deckung erholt. Mezz- und Junior-Stufen sehen nichts, bis der Senior-Sweep beendet ist.
Für Sponsoren ist dies der wichtigste Mechanismus, den es präzise zu modellieren gilt. Ein moderater NOI-Rückgang in Kombination mit einem Hard-Trigger-Sweep kann Mezz-Coupons über mehrere Quartale aushungern und einen Deal in den technischen Default auf der Mezz-Ebene treiben, selbst wenn der Senior Loan einwandfrei performt.
Draw Waterfalls bei Baufinanzierungen
Bei Baufinanzierungen kehrt sich der Mechanismus um. Statt dass Cash aus der Immobilie zu den Kreditgebern fließt, fließt er vom Kreditgeber über periodische Draws in das Projekt. Der Waterfall regelt die Reihenfolge der Draws: Typischerweise wird zuerst Eigenkapital eingebracht (Equity-First- oder Equity-Pro-rata-Covenant), wobei Zinsreserven aus dem Senior-Commitment abgegrenzt werden, um den Debt Service in der Phase ohne NOI zu bedienen. Senior-Draws gehen Mezz-Draws voraus, jeweils konditioniert an Meilenstein-Zertifizierungen durch den Construction Consultant des Kreditgebers.
Sobald sich das Asset stabilisiert, geht der Bau-Waterfall in einen Betriebs-Waterfall über – üblicherweise ausgelöst durch das Certificate of Occupancy zuzüglich eines definierten Debt-Yield- oder DSCR-Schwellenwerts, der über einige Monate eingehalten wird. Dieselben Kreditdokumente, die auf dem Weg nach oben die Draw-Priorität definierten, definieren auf dem Weg nach unten die Zahlungspriorität. Mezz-Lender achten besonders auf die Fulcrum Security – die Tranche, die im Workout am wahrscheinlichsten von Debt zu Equity konvertiert –, denn diese Position trägt den nächsten Dollar Verlust, sollte sich das Projekt bei Stabilisierung nicht rechnen.
Wie GPs Debt Waterfalls ohne Tabellenkalkulationen automatisieren
Die meisten GPs betreiben ihren Waterfall noch immer in Excel. Das funktioniert – bis es das nicht mehr tut. Die Day-Count-Konvention steckt in einer Zellformel, an deren Erstellung sich niemand erinnert; die Sweep-Regel ist ein manueller Override am Ende des Reiters; Investoränderungen (ein Transfer, eine Rückgabe, ein neues Commitment) brechen Formeln auf Weisen, die erst zum Quartalsende sichtbar werden. Und es gibt keinen Audit Trail darüber, was das Modell gestern sagte und was es heute sagt.
Covercy automatisiert die gesamte Kaskade. Konfigurieren Sie jede Stufe als Hurdle eines bestimmten Typs – PREFERRED_RETURN, PROFIT, PROMOTE, CATCH_UP oder AVAILABLE_CASH –, legen Sie die Day-Count-Konvention pro Stufe fest (30/360, ACT/360 oder ACT/365), und Covercy berechnet jeden Schritt auf realen Cashflows. Die Ausgabe umfasst Brutto und Netto pro Investor, LP $, GP $, einbehaltene Steuern, Anpassungen, IRR nach und Kapitalkonto nach – dieselbe Spaltenstruktur, die Sponsoren ihren Wirtschaftsprüfern übergeben, automatisch in jeder Periode generiert.
Sweep-Regeln, Intercreditor-Prioritäten und Reserveschwellen existieren als explizite Waterfall-Parameter statt als vergrabene Logik. Wenn ein Investor eine Position überträgt, aktualisiert sich der Cap Table und die nächste Ausschüttung wird neu berechnet – ohne zerbrochene Formeln. Da Covercy mit Thread Bank integriert ist, wird nach Berechnung des investorspezifischen Betrags durch den Waterfall der ACH-Transfer direkt vom Asset-Konto ausgelöst – ohne CSV-Umweg. GPs sparen sich die Stunden und das Audit-Risiko handgebauter Modelle; LPs sehen ihre Position pro Stufe im Portal und können von einem Ausschüttungs-Beleg in die zugrunde liegende Berechnung navigieren.
Demo buchen (wird in einem neuen Tab geöffnet)
- Was ist ein Debt Waterfall?
- Ein Debt Waterfall ist die vertraglich festgelegte Cashflow-Priorität, die regelt, wie das Net Operating Income einer Immobilie pro Periode auf die Debt-Schichten im Capital Stack verteilt wird – zuerst Senior, dann Mezzanine, dann Junior bzw. nachrangige Debt –, bevor Restmittel die Eigenkapitalgeber erreichen.
- Wie funktioniert ein Debt Waterfall?
- In jeder Periode wird das NOI durch eine vom Kreditgeber kontrollierte Lockbox geleitet, dann in die erforderlichen Reserven und anschließend in den Senior Debt Service. Sobald die Senior-Stufe bedient ist, fließt das verbleibende Cash in die nächste Stufe. Kredit-Covenants können die Kaskade unterbrechen, indem sie Cash für Sweeps oder Reserve-Auffüllungen einbehalten.
- Was ist der Unterschied zwischen einem Debt Waterfall und einem Equity Waterfall?
- Ein Debt Waterfall setzt die Zahlungspriorität der Kreditgeber in jeder Periode anhand vertraglich fixierter Coupons und Covenants durch. Ein Equity Waterfall verteilt Residualgewinne zwischen Sponsor und LPs, nachdem die Debt bedient wurde, unter Verwendung von Hurdle Rates, Catch-up-Stufen und Promote – variable Renditen statt fester Coupons.
- Was ist der Unterschied zwischen Senior, Mezzanine und nachrangiger Debt?
- Senior Debt ist erstrangig, hat den niedrigsten Coupon und wird zuerst bedient; Mezzanine Debt ist strukturell nachrangig, durch eine Equity-Verpfändung besichert und weist einen höheren Coupon auf; nachrangige (Junior) Debt steht unter beiden, absorbiert Verluste vor dem Eigenkapital und zahlt den höchsten Coupon aller Debt-Tranchen.
- Wer wird in einem Waterfall zuerst bezahlt?
- In einem Debt Waterfall wird der Senior-Lender zuerst bedient – typischerweise Agency-, CMBS- oder Bankdebt mit dem erstrangigen Pfandrecht an der Immobilie. Innerhalb einer A/B-Note-Struktur wird die A-Note vor der B-Note bedient. Eigenkapitalgeber werden zuletzt bedient, erst wenn jede Debt-Verpflichtung der Periode erfüllt ist.
- Was passiert, wenn das Cash nicht ausreicht, um den Waterfall zu bedienen?
- Der Senior Debt Service wird zuerst aus dem operativen Cash bedient; reicht das nicht, greift der Kredit auf Debt-Service- oder Zinsreserven zurück. Eine anhaltende Unterdeckung löst DSCR-Covenants aus, aktiviert einen Cash Sweep und kann den Kredit auf Stufen unterhalb von Senior in den Default treiben.
- Was löst einen Debt Waterfall aus (Default oder Covenant-Bruch)?
- Der Debt Waterfall läuft in jeder Zahlungsperiode unabhängig von der Performance – er ist der Normalfall-Mechanismus, nicht nur ein Default-Mechanismus. Was Covenant-Brüche auslösen, ist eine Änderung des Waterfall-Verhaltens: Cash-Management-Ereignisse, Tilgungs-Sweeps, blockierte Junior-Zahlungen oder beschleunigte Fälligkeit.
- American vs. European Waterfall – gilt die Unterscheidung auch für Debt?
- Die Unterscheidung American vs. European ist ein Equity-Waterfall-Konzept (Carried Interest deal-by-deal vs. fondsweit). Debt Waterfalls folgen per Definition den Prioritäten der Kreditdokumente, sodass die American/European-Rahmung nicht anwendbar ist – obwohl Debt Funds, die Sub-Debt-Notes halten, auf Fonds-Eigenkapitalebene weiterhin eines dieser Modelle verwenden.