تعرّف على Neo، شريكك العام المدعوم بالذكاء الاصطناعي.

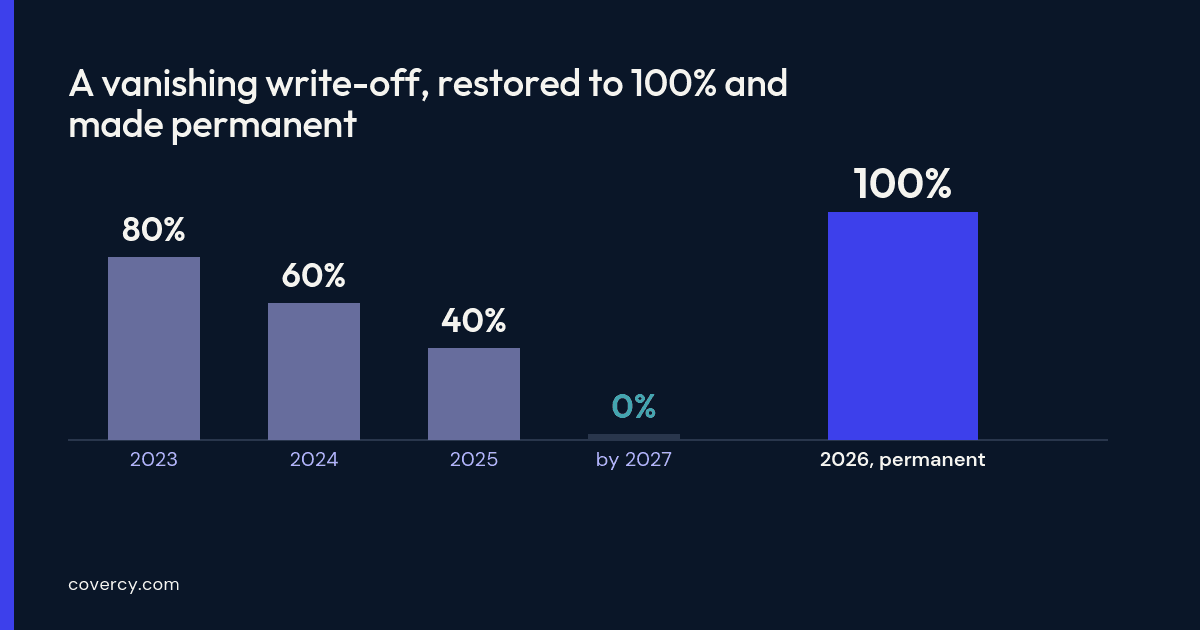
على مدى سبع سنوات، عاش برنامج مناطق الفرص (Opportunity Zone) في ظلّ عدٍّ تنازلي. فقد كان مقرَّرًا أن تنتهي تدريجيًا حوافز الأرباح الرأسمالية التي أُنشئت في عام 2017، وكانت خريطة المناطق نفسها على وشك انتهاء صلاحيتها — ما جعل كل صندوق فرص مؤهل سباقًا مع نافذة توشك أن تُغلق. غيّر قانون الضرائب الفيدرالي لعام 2025 ذلك. فقانون One Big Beautiful Bill Act، الذي وُقِّع في 4 يوليو 2025، جعل مناطق الفرص جزءًا دائمًا من قانون الضرائب، واستبدل المواعيد النهائية الثابتة ببنية متجدِّدة، وحدَّد خريطة مناطق جديدة تمامًا تدخل حيّز التنفيذ في 1 يناير 2027. ويرشِّح الحكّام الجولة التالية من المقاطعات الإحصائية المؤهلة خلال عام 2026 — ما يعني أن الخريطة التي ستحدِّد العقد المقبل من صفقات مناطق الفرص تُرسَم الآن.
هذا التحوّل مهمٌّ لجمهورَين في آنٍ واحد: المستثمر الذي يملك ربحًا رأسماليًا ويريد تأجيله وربما إلغاء الضريبة عليه، والشريك العام (GP) — الراعي أو مدير الصندوق — الذي يقرِّر ما إذا كان سيُنشئ صندوق فرص مؤهل (QOF) لجمع رأس المال. يستعرض هذا المقال كلا الجانبَين: كيف تعمل الميزة الضريبية فعليًا بالنسبة للشريك المحدود (LP)، وما الذي يغيّره الحافز الريفي الجديد، وما الذي يتطلّبه تشغيل صندوق فرص مؤهل من الراعي على المستوى التشغيلي. وهو تعليمي فقط وليس استشارة ضريبية أو قانونية أو استثمارية — فالآليات الواردة أدناه عامّة، والمخاطر مرتفعة، وينبغي لكل من يتصرّف بناءً على ذلك أن يعمل مع مستشار ضريبي مؤهل ومحامين متخصّصين في الأوراق المالية.
Note
تعكس الأرقام والتواريخ الواردة هنا أحكام مناطق الفرص في قانون One Big Beautiful Bill Act كما هي مفهومة في منتصف عام 2026. ولا تزال وزارة الخزانة ومصلحة الضرائب (IRS) تُصدران التوجيهات، وقد تتغيّر التفاصيل. تأكّد من كل رقم مع مستشارك الضريبي الخاص قبل الاعتماد عليه.
ما الذي تغيّر فعليًا في عام 2025
كان برنامج مناطق الفرص الأصلي تجربةً مؤقتة ذات نهاية حاسمة. حوّله قانون عام 2025 إلى سياسة دائمة وأعاد بناء التوقيت حول ساعة متجدِّدة بدلًا من تاريخ انتهاء واحد. وبالنسبة للرُّعاة والمستثمرين الذين وجدوا المواعيد النهائية القديمة مقلقة، فهذا هو العنوان الأبرز: لم يعد الحافز شيئًا يتعيّن عليك استخدامه قبل أن يختفي.
- أصبحت مناطق الفرص الآن دائمة، مع إعادة الحكّام تعيين المقاطعات الإحصائية المؤهلة على دورة متكرِّرة مدّتها عشر سنوات بدلًا من خريطة تُرسم لمرّة واحدة.
- تدخل خريطة مناطق جديدة حيّز التنفيذ في 1 يناير 2027، مع ترشيح الحكّام للمقاطعات خلال عام 2026 — لذا فإن الجغرافيا المؤهلة للصفقات على مدى العقد المقبل تُحدَّد الآن.
- بالنسبة للاستثمارات التي تُجرى بعد 31 ديسمبر 2026، يكون تأجيل الأرباح الرأسمالية نافذةً متجدِّدة مدّتها خمس سنوات مرتبطة بتاريخ الاستثمار، وليست موعدًا نهائيًا ثابتًا على التقويم.
- تحمل فئة جديدة من صناديق الفرص الريفية المؤهلة مزايا أقوى بكثير من الصناديق القياسية (المزيد حول ذلك أدناه).
- يظل العائد طويل الأجل — إلغاء الضريبة على ارتفاع قيمة استثمار مؤهل يُحتفظ به لمدة عشر سنوات على الأقل — هو عامل الجذب الأساسي.
توجد فترة انتقالية مع إفساح مناطق 2017 الأصلية المجال للخريطة الجديدة، ويحمل التفاعل بين التعيينات القديمة والجديدة دقائقَ تعتمد على موعد إجراء الاستثمار. وهذا الانتقال هو بالضبط نوع التفصيل الذي ينبغي تأكيده مع مستشار ضريبي بدلًا من افتراضه — لكن الخلاصة الاستراتيجية بسيطة: أصبحت مناطق الفرص الآن أداة تخطيط دائمة، والخريطة التالية وشيكة.
كيف تعمل الميزة الضريبية — بالنسبة للمستثمر الذي يستثمر ربحًا رأسماليًا
ابدأ من منظور المستثمر، لأن عرض الراعي مبنيٌّ عليه. صُمِّم استثمار مناطق الفرص لشخص حقّق ربحًا رأسماليًا — من بيع أسهم أو شركة أو عقار آخر — ويريد أن يفعل شيئًا أكثر كفاءة من مجرّد دفع الضريبة. وتحويل ذلك الربح إلى صندوق فرص مؤهل ضمن النافذة المطلوبة يفتح ثلاث مزايا متمايزة تتراكم مع مرور الوقت.
- التأجيل: يُؤجَّل الربح الرأسمالي المعترف به الذي يُحوَّل إلى صندوق فرص مؤهل (QOF). وبالنسبة للاستثمارات التي تُجرى بعد 31 ديسمبر 2026، يسري ذلك التأجيل على ساعة متجدِّدة مدّتها خمس سنوات — إذ يُعترف بالربح المؤجَّل عمومًا في نهاية خمس سنوات أو عند بيع الاستثمار، أيّهما يأتي أولًا.
- زيادة الأساس (Step-up): بعد الاحتفاظ لمدة خمس سنوات، يحصل المستثمر على زيادة في الأساس الضريبي على الربح المؤجَّل — بنسبة 10% لصندوق الفرص المؤهل القياسي، ما يقلِّل من مقدار الربح الأصلي الذي يخضع للضريبة في نهاية المطاف.
- الاستبعاد: هذه هي الميزة الكبرى. إذا احتفظ المستثمر باستثمار صندوق الفرص المؤهل لمدة عشر سنوات على الأقل، فيمكنه عمومًا أن يختار زيادة الأساس إلى القيمة السوقية العادلة عند البيع — مستبعِدًا كامل ارتفاع القيمة بعد الاستثمار من ضريبة الأرباح الرأسمالية الفيدرالية. (يخضع الاستبعاد لحدّ أقصى متجدِّد مدّته 30 عامًا.)
الاستبعاد لمدة عشر سنوات هو ما يميّز مناطق الفرص عن مجرّد لعبة تأجيل. فتأجيل ربح لمدة خمس سنوات مفيد؛ أما تنمية استثمار جديد على مدى عقد ودفع صفر ضريبة فيدرالية على ذلك النمو فأمرٌ تحويلي. وهذا يفسِّر أيضًا سمات الشريك المحدود (LP) النموذجي في مناطق الفرص: رأس مال صبور، وأفق طويل، ومشكلة ضريبية حقيقية تحتاج إلى حلّ. وبالنسبة للراعي، فهذه فرصة والتزام في آنٍ معًا — فأنت تطلب من المستثمرين الالتزام لمدة عشر سنوات، ويجب أن تصمد العلاقة للمدّة نفسها.
البُعد الريفي: لماذا يفضّل OZ 2.0 الصفقات الريفية
أكثر أداة جديدة تأثيرًا في قانون عام 2025 هي ميزة منفصلة وأكثر سخاءً للاستثمارات الريفية. أنشأ القانون فئة جديدة — صندوق الفرص الريفية المؤهل — ورجَّح الحوافز بشدّة لصالحه.
- ثلاثة أضعاف زيادة الأساس: يكسب استثمار صندوق الفرص الريفية المؤهل زيادةً في الأساس بنسبة 30% بعد خمس سنوات، مقابل 10% للصندوق القياسي.
- حدّ تحسين أدنى: بالنسبة لشرط التحسين الجوهري (القاعدة التي تنصّ على أنه يجب عليك أن تستثمر بشكل معنوي في مبنى قائم، وليس مجرّد شرائه)، يُخفَّض الحدّ المطلوب للعقارات الريفية إلى النصف — من مضاعفة أساس المبنى إلى زيادته بنسبة 50%.
بالنسبة للشريك العام (GP) الذي يقيّم أين يضع صندوقًا، فإن ذلك التخفيض إلى النصف لاختبار التحسين الجوهري في المناطق الريفية ليس هامشًا — بل يمكن أن يغيّر بشكل معنوي أيّ صفقات القيمة المضافة والتطوير تصبح مجدية اقتصاديًا. كما أنه إشارة إلى أين يريد صانعو السياسات أن يتدفّق هذا رأس المال. أما ما إذا كانت الاستراتيجية الريفية تناسب خبرة راعٍ معيّن وقاعدته من المستثمرين فهي مسألة منفصلة، لكن حسابات الحوافز باتت الآن تكافئها بوضوح.
ما الذي يتطلّبه صندوق الفرص المؤهل من الراعي
بالنسبة للشريك العام (GP)، ليس صندوق الفرص المؤهل غلافًا سلبيًا — بل هو التزام تشغيلي مع اختبارات امتثال مستمرّة. فالمزايا الضريبية التي يتلقّاها المستثمرون تعتمد على استيفاء الصندوق فعليًا لمتطلّبات البرنامج، سنةً بعد سنة، ما يضع العبء التشغيلي على عاتق الراعي مباشرة. وتشمل الالتزامات الأساسية ما يلي:
- اختبار الأصول بنسبة 90%: يجب على صندوق الفرص المؤهل عمومًا أن يحتفظ بما لا يقلّ عن 90% من أصوله في ممتلكات مناطق الفرص المؤهلة، ويُقاس ذلك عند نقطتَين كل عام. وإذا لم يتحقّق ذلك، فقد يواجه الصندوق عقوبات.
- التحسين الجوهري والتوقيت: يتعيّن عمومًا تحسين المباني المُقتناة تحسينًا جوهريًا خلال 30 شهرًا، ويجب نشر رأس المال في الموعد المحدَّد للبقاء مؤهلًا.
- عقد من السجلّات: لأن الميزة البارزة تتوقّف على الاحتفاظ لمدة عشر سنوات، يتعيّن على الصندوق أن يتتبّع بدقّة تاريخ دخول كل مستثمر، وحسابه الرأسمالي، وفترة احتفاظه طوال عمر الاستثمار بالكامل.
النقطة الأخيرة هي حيث يقلِّل كثير من الرُّعاة من تقدير حجم العمل. فتشغيل صندوق يتمحور وعده الأساسي حول فترة احتفاظ دقيقة مدّتها عشر سنوات يعني أن السجلّات الأساسية — مَن استثمر، ومتى، وكم، وكيف يبدو حسابه الرأسمالي اليوم — يجب أن تبقى نظيفة ومتاحة لفترة طويلة جدًا. وعندما تعيش تلك البيانات مبعثرة عبر جداول بيانات ومورِّدين غير مترابطين، تتضاعف المخاطر مع كل عام وكل مستثمر جديد. إن الاحتفاظ بـالحسابات الرأسمالية والمراكز وفترات الاحتفاظ في نظام واحد يعمل منه الفريق بأكمله ليس أمرًا كماليًا لصندوق الفرص المؤهل؛ بل هو الفرق بين سجلّ أداء لعشر سنوات قابل للدفاع عنه وبين سباق تسوية مربك حين يبدأ المستثمرون بالسؤال عن استبعادهم.
لماذا يعيد الاحتفاظ لعشر سنوات تشكيل علاقات المستثمرين
يغيّر الالتزام لعشر سنوات طبيعة العلاقة بين الشريك العام والشريك المحدود (GP–LP). ففي عملية التجميع (syndication) النموذجية الصفقة تلو الأخرى، يدخل المستثمرون ويخرجون على مدى بضع سنوات. أما في صندوق الفرص المؤهل، فأنت تلتزم بعقد مع الشركاء المحدودين أنفسهم — وتتصاعد توقّعاتهم بشأن الشفافية والتواصل تبعًا لذلك. فالمستثمر الذي أودع لديك ربحًا كبيرًا، مراهنًا على ارتفاع قيمة معفى من الضريبة بعد عشر سنوات، سيريد أن يرى كيف يسير ذلك الاستثمار على طول الطريق، لا أن يسمع منك عند الخروج فقط.
هنا تؤدّي تجربة المستثمر عملًا حقيقيًا. فمنح الشركاء المحدودين بوّابة احترافية بوصول على مدار الساعة طوال أيام الأسبوع إلى حساباتهم الرأسمالية وأدائهم ومستنداتهم يزيل الفوضى الفصلية المتمثّلة في ملاحقة البيانات المالية والردّ على رسائل الاستفسار المتفرّقة عن الحالة — ويبني الثقة التي تُبقي المستثمرين مرتاحين طوال فترة احتفاظ طويلة. والمستندات الضريبية نقطة اشتعال متكرّرة هنا: على مدى عمرٍ من عشر سنوات، يحتاج كل شريك محدود إلى تسليم نموذج K-1 الخاص به بدقّة وفي الوقت المحدَّد، كل عام دون استثناء. وتسليم تلك المستندات عبر البوّابة نفسها التي يتتبّع فيها المستثمرون حيازاتهم أصلًا يحوّل سباقًا سنويًا محمومًا إلى إجراء روتيني، ويشير إلى نوع التشغيل ذي المستوى المؤسّسي الذي يتوقّعه رأس المال الصبور.
جمع رأس المال لصندوق فرص مؤهل وإدارته
النافذة مهمّة عند جمع رأس المال أيضًا. فمع ارتباط التأجيل بموعد تحقيق المستثمر لربح، غالبًا ما يكون التوقيت مدفوعًا بتقويم الشريك المحدود، لا الشريك العام — ما يعني أن الإدماج (onboarding) يجب أن يكون سريعًا حين يكون المستثمر جاهزًا للالتزام. إن اعتماد تدفّق حديث لجمع رأس المال ينقل المستثمر من مهتمّ إلى مموِّل في جلسة واحدة — مواد الصفقة، والتحقّق من الاعتماد والهوية، ومستندات الاكتتاب الموقَّعة إلكترونيًا، والتمويل عبر ACH — يلتقط رأس المال بينما يكون الربح حديثًا، بدلًا من فقدان الزخم في عملية ورقية معتمدة على البريد الإلكتروني.
بمجرّد أن يصبح الصندوق نشطًا، فإن الواقع الإداري لصندوق الفرص المؤهل هو نفسه واقع أي صندوق آخر، لكنه أطول فحسب: استدعاءات رأس المال (capital calls) إذا كانت البنية تستخدمها، والتوزيعات خلال فترة الاحتفاظ، والتسويات، وإعداد التقارير — وكلها يجب أن تبقى دقيقة على مدى عمرٍ من عشر سنوات. إن معالجة تلك التحرّكات المالية والأعمال المصرفية للصندوق في المنصّة نفسها التي تحتوي على بيانات المستثمر والحساب الرأسمالي تمنع تفتّت الجانب التشغيلي مع تقادم الصندوق. الهدف ليس مزيدًا من البرمجيات؛ بل فواصل أقلّ — مصدر واحد للحقيقة للبيانات التي تعتمد عليها المزايا الضريبية للصندوق في نهاية المطاف.
يجمع Covercy One بين جمع رأس المال والأعمال المصرفية والتوزيعات وإعداد تقارير المستثمرين في منصّة واحدة — بحيث تبقى الحسابات الرأسمالية وفترات الاحتفاظ وتسليم نموذج K-1 التي يعتمد عليها صندوق طويل الاحتفاظ دقيقة ومتاحة طوال العقد بأكمله.
شاهد كيف يعمل (يفتح في علامة تبويب جديدة)قبل أن تُطلق — أو تستثمر: أسئلة لمستشاريك
تقع قواعد مناطق الفرص عند تقاطع قانون الضرائب وقانون الأوراق المالية والعقارات — ولا تزال تغييرات عام 2025 تُفسَّر من خلال توجيهات وزارة الخزانة ومصلحة الضرائب (IRS). هذا المقال نقطة انطلاق لفهم المشهد، وليس بديلًا عن الاستشارة المهنية. قبل الالتزام برأس المال أو إنشاء صندوق، اعمل على أسئلة كهذه مع مستشار مؤهل:
- للمستثمرين: هل يتأهّل ربحي، وما هو موعدي النهائي الدقيق لاستثماره؟ كيف ينطبق التأجيل وزيادة الأساس والاستبعاد لعشر سنوات على وضعي المحدَّد وتعرّضي للضريبة على مستوى الولاية؟
- للرُّعاة: كيف ينبغي هيكلة الصندوق لاستيفاء اختبار الأصول بنسبة 90% وقواعد التحسين الجوهري — وهل تناسبه استراتيجية ريفية؟ ما التزامات قانون الأوراق المالية التي تنطبق على كيفية جمعي للصندوق وتسويقه؟
- للطرفَين: كيف تؤثّر خريطة مناطق 2027 والانتقال من المناطق الأصلية على العقار أو الصندوق المحدَّد قيد النظر؟
- ما هو صندوق الفرص المؤهل (QOF)؟
- صندوق الفرص المؤهل هو أداة استثمارية منظَّمة للاستثمار في ممتلكات تقع في منطقة فرص معيّنة. يحوّل المستثمرون الأرباح الرأسمالية المحقّقة إلى الصندوق لتأجيل ضريبة الأرباح الرأسمالية الفيدرالية — وربما إلغائها، مع فترة احتفاظ طويلة بما يكفي. ويجب على الصندوق عمومًا أن يُبقي ما لا يقلّ عن 90% من أصوله في ممتلكات مناطق الفرص المؤهلة.
- ما الذي غيّره قانون الضرائب لعام 2025 (OZ 2.0) بشأن مناطق الفرص؟
- جعل قانون One Big Beautiful Bill Act، الذي وُقِّع في 4 يوليو 2025، مناطق الفرص دائمة مع دورة إعادة تعيين متكرّرة مدّتها عشر سنوات، وانتقل إلى نافذة تأجيل أرباح متجدِّدة مدّتها خمس سنوات للاستثمارات بعد 31 ديسمبر 2026، وأنشأ فئة جديدة من صناديق الفرص الريفية المؤهلة بزيادة في الأساس بنسبة 30% (ثلاثة أضعاف النسبة القياسية البالغة 10%) واختبار تحسين جوهري مخفَّض إلى النصف. وتدخل خريطة مناطق جديدة حيّز التنفيذ في 1 يناير 2027.
- ما هي الميزة الضريبية للاحتفاظ باستثمار صندوق فرص مؤهل لمدة عشر سنوات؟
- يمكن للمستثمر الذي يحتفظ باستثمار مؤهل في صندوق فرص مؤهل لمدة عشر سنوات على الأقل أن يختار عمومًا زيادة أساس الاستثمار إلى القيمة السوقية العادلة عند البيع، مستبعِدًا كامل ارتفاع القيمة بعد الاستثمار من ضريبة الأرباح الرأسمالية الفيدرالية (رهنًا بحدّ أقصى متجدِّد مدّته 30 عامًا). وهذا الاستبعاد لعشر سنوات هو الحافز الأساسي للبرنامج.
- ما هي التزامات الامتثال الرئيسية لراعي صندوق فرص مؤهل؟
- يجب على الراعي عمومًا أن يستوفي اختبار الأصول بنسبة 90% (المقاس مرّتين في السنة)، وأن يلبّي متطلّبات التحسين الجوهري والجداول الزمنية للنشر، وأن يحتفظ بسجلّات دقيقة لكل مستثمر — تواريخ الدخول والحسابات الرأسمالية وفترات الاحتفاظ — طوال عمر كل استثمار البالغ عشر سنوات بالكامل، لأن الميزة الضريبية للمستثمر تعتمد عليها.
انتقلت مناطق الفرص للتوّ من حافز آخذ في التلاشي إلى سياسة دائمة، مع خريطة جديدة توشك أن تفتح عقدًا جديدًا من الصفقات. بالنسبة للرُّعاة، الفرصة حقيقية — وكذلك الالتزام التشغيلي لعشر سنوات الذي يأتي معها. والبناء على بنية تحتية تُبقي بيانات المستثمرين والحسابات الرأسمالية وإعداد التقارير دقيقة على المدى الطويل هو ما يجعل ذلك الالتزام يبقى قوّةً لا عبئًا.