הכירו את Neo, שותף ה-GP מבוסס ה-AI שלכם.


לפני שנה, הפחת המואץ (bonus depreciation) היה בדרכו להיעלם. הניכוי המלא בשנה הראשונה בשיעור 100% שנוצר ב-2017 היה בתהליך הדרגה של 20 נקודות בשנה — 80% ב-2023, 60% ב-2024, 40% ב-2025 — והיה מיועד לרדת לאפס עד 2027. כל יזם נדל"ן שחישב את המספרים על עסקה נאלץ לקחת בחשבון הטבה מצטמצמת. חוק המס הפדרלי של 2025 הפך את המגמה הזו. חוק One Big Beautiful Bill Act, שנחתם ב-4 ביולי 2025, שיחזר את הפחת המואץ בשיעור 100% עבור נכסים כשירים שנרכשו לאחר 19 בינואר 2025 — ובפעם הראשונה — הפך אותו לקבוע. מה שהיה חלון הזדמנויות שהולך ונסגר הוא כעת נתון תכנון יציב לכל רכישה מכאן והלאה.
עבור השותפים הכלליים (GP) — היזמים ומנהלי הקרנות שבונים את המבנה של סינדיקציות וקרנות נדל"ן — השינוי הזה מחלחל ישירות אל השותפים המוגבלים (LP), המשקיעים שה-K-1 שלהם נושא את הניכויים הנובעים מכך. מאמר זה מסביר כיצד הפחת המואץ עובד למעשה בעסקת נדל"ן, מדוע הוא הופך את הפרדת העלויות (cost segregation) ליקרת ערך מתמיד, מה המשמעות שלו עבור המשקיעים שלכם, מלכודת ה-recapture שהגרסה האופטימית מותירה בחוץ, וכיצד לשלב את סיפור המס בגיוס באופן אחראי. זהו תוכן חינוכי בלבד — ולא ייעוץ מס, משפטי או השקעות. המנגנונים הם כלליים; הפרטים הספציפיים תלויים בעסקה ובמשקיע, ויש לאמת כל נתון שמובא כאן מול איש מקצוע מוסמך בתחום המס.
Note
Covercy היא פלטפורמה לניהול השקעות, ולא יועצת מס או משרד רואי חשבון. שום דבר כאן אינו מהווה ייעוץ מס. פחת מואץ, הפרדת עלויות (cost segregation) ו-recapture תלויים כולם בעובדות ספציפיות לנכס ולמשקיע — תמיד יש לעבוד עם CPA ועם עורך דין מיסים.
מה השתנה ב-2025
השינוי המרכזי פשוט לניסוח ומשמעותי בהשפעתו: הפחת המואץ בשיעור 100% חזר והפך לקבוע. אי-הוודאות שחדרה לחיתום העסקאות — מידול הטבה שהלכה והצטמצמה מדי שנה ועמדה להיעלם כליל בקרוב — נעלמה.
- הפחת המואץ בשיעור 100% חל על נכסים כשירים שנרכשו לאחר 19 בינואר 2025 — ניכוי מלא בשנה הראשונה, ולא 40% שהיו חלים תחת ההדרגה הישנה.
- ההטבה כעת קבועה, ולא מתוזמנת לפקוע, ולכן היא הופכת לנתון יציב בחיתום במקום ליעד של "נצל או הפסד".
- נכסים כשירים הם בדרך כלל אלה שתקופת ההחזר לצורכי מס שלהם היא 20 שנה או פחות — מה שבהקשר הנדל"ן משמעו הרכיבים בעלי אורך החיים הקצר שמזהה מחקר הפרדת עלויות (cost segregation), ולא המבנה עצמו.
- הוראה נפרדת וחדשה עבור נכס ייצור כשיר מסוים (qualified production property — כגון מתקני ייצור ותעשייה) מאפשרת ניכוי מלא בשיעור 100% של חלק מנכסי המקרקעין הלא-מגורים (nonresidential real property) בתנאים ובלוחות זמני בנייה מסוימים — הטבה נישתית אך פוטנציאלית גדולה עבור GP בתחום התעשייה והייצור.
כיצד הפחת המואץ עובד למעשה בעסקת נדל"ן
מבנה כשלעצמו אינו ניכוי מהיר. נדל"ן מסחרי מופחת על פני 39 שנים (27.5 שנים לנכס מגורים להשכרה) בשיטת הקו הישר (straight-line) — ניכוי איטי ויציב. הפחת המואץ אינו חל על אותו שלד מבני. הוא חל על הרכיבים שבתוכו ומסביבו שיש להם אורך חיים לצורכי מס קצר בהרבה: דברים כמו קבועות, חלק מעבודות הגמר (fit-out), מכשירי חשמל ושיפורי קרקע (land improvements) המסווגים כנכס בן 5, 7 או 15 שנים. המנגנון שמפריד את הרכיבים הללו הוא הפרדת עלויות (cost segregation).
בסינדיקציה טיפוסית, הנה השרשרת: היזם רוכש נכס, מזמין מחקר הפרדת עלויות (cost segregation) שמסווג מחדש חלק משמעותי ממחיר הרכישה לנכס בעל אורך חיים קצר, ומיישם פחת מואץ בשיעור 100% על אותו חלק בשנה הראשונה. התוצאה היא ניכוי פחת גדול בשנה הראשונה — לעיתים קרובות גדול בהרבה מתזרים המזומנים בפועל של העסקה — שמייצר הפסד על הנייר. מכיוון שהסינדיקציה היא ישות שקופה (pass-through), ההפסד הזה מחלחל למשקיעים בK-1 שלהם ביחס לחלקם בבעלות. LP רבים יכולים להשתמש בהפסדים הפסיביים הללו כדי לקזז הכנסה פסיבית ממקומות אחרים בתיק שלהם, וזו בדיוק הסיבה שפרופיל המס של עסקה הוא לעיתים קרובות חלק מהסיפור שהיזם מספר.
הקשר להפרדת העלויות (cost segregation)
הפרדת עלויות (cost segregation) ופחת מואץ הן שתי מחציות של אסטרטגיה אחת, וחוק 2025 מחזק את השילוב ביניהן. מחקר הפרדת עלויות מסווג בדרך כלל מחדש בטווח של 25–35% מעלות המבנה לנכס בן 5, 7 ו-15 שנים. תחת ההדרגה הישנה, רק 40% מאותו סכום שסווג מחדש ניתן היה לנכות מיידית ב-2025; היתרה הופחתה על פני אורך החיים הרגיל שלה. עם שחזור הפחת המואץ בשיעור 100%, ניתן לנכות את מלוא החלק שסווג מחדש בשנה הראשונה.
השינוי המנגנוני הזה מגדיל משמעותית את הניכוי בשנה הראשונה שמחקר הפרדת עלויות פותח — ולכן כדאי לבחון מחדש את המחקרים בעסקאות שנחתמו בשנות ההדרגה, ולכן משקלם בחישובי הרכישה גדל כעת באופן ניכר. השאלה האם מחקר הגיוני עבור נכס נתון היא שאלת עלות-תועלת עבור היזם וה-CPA שלו, אך צד היתרון של אותה משוואה רק גדל.
מה המשמעות עבור ה-K-1 של המשקיעים שלכם
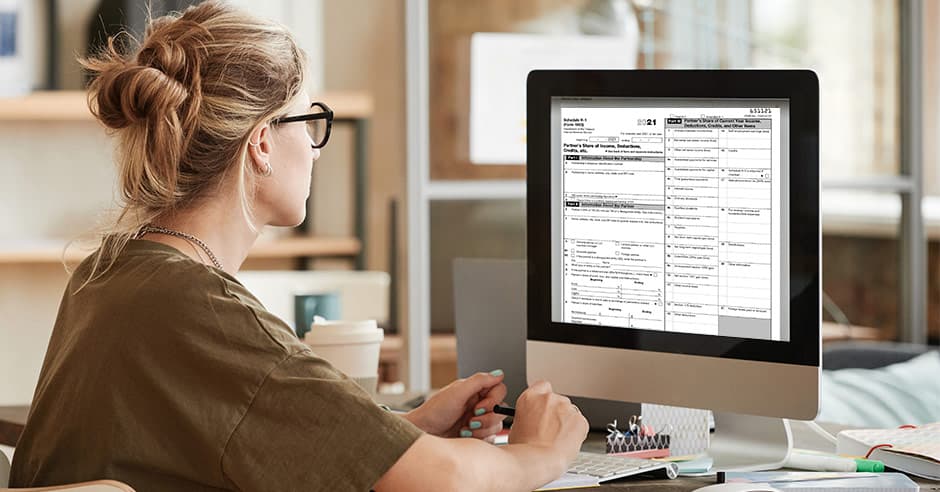
עבור ה-LP, התוצאה הגלויה של כל זה מופיעה במקום אחד: טופס Schedule K-1. עסקה שהניבה הפסד גדול על הנייר בשנה הראשונה תדווח על אותו הפסד ב-K-1 של כל משקיע, ויועץ המס של המשקיע קובע כיצד ניתן להשתמש בו בהתחשב במצבו ובכללי הפעילות הפסיבית (passive-activity). זה בעל ערך אמיתי למשקיעים — אך זה גם מגביר את החשיבות של הפקת ה-K-1 באופן מדויק והוצאתו בזמן.
מסירת K-1 היא נקודת כאב מתמדת בתעשייה זו: משקיעים רודפים אחרי יזמים כדי לקבל מסמכים, ה-K-1 מגיע באיחור ומסבך את הגשות המס האישיות, ועסקה אחת עם חמישים LP הופכת לחמישים שיחות תמיכה בכל אביב. כאשר הטבת המס היא חלק מהסיבה שהמשקיעים התחייבו מלכתחילה, K-1 מרושל או מאוחר פוגע בכל המצג. מסירת מסמכי K-1 ומסמכי מס אחרים דרך אותו פורטל משקיעים שבו ה-LP כבר עוקבים אחר האחזקות שלהם — במדויק, בזמן, מדי שנה — הופכת את מרוץ עונת המס השנתי לשגרה ומחזקת את המקצועיות שגורמת למשקיעים לחזור לגיוס הבא.
המלכודת: recapture של פחת (depreciation recapture)
הנה החלק שהגרסה הנלהבת של הסיפור נוטה לדלג עליו. פחת מואץ הוא האצה, ולא ניכוי חינם — הוא מקדים ניכויים שאחרת היו נלקחים על פני שנים רבות. כאשר הנכס נמכר, חלק מההטבה חוזר בצורת recapture של פחת.
הרכוש האישי (personal property) בעל אורך החיים הקצר שהפרדת העלויות מפרידה כפוף בדרך כלל ל-recapture בשיעורי מס הכנסה רגילים (ordinary income), עד לגובה הפחת שנלקח — מה שיכול להיות שיעור גבוה יותר משיעור רווחי ההון (capital gains) שחל על שאר הרווח. הפחת בשיטת הקו הישר של המבנה עצמו כפוף לכלל נפרד (לעיתים קרובות ממוסה עד שיעור פדרלי של 25% כרווח שלא נעשה בו recapture, unrecaptured gain). יש גם עיתוי שיש לקחת בחשבון: כללי הפסד הפעילות הפסיבית (passive-activity-loss) מגבילים כמה מהפסד על הנייר משקיע יכול למעשה לנצל בשנה נתונה, כך שההטבה עשויה שלא להיות מיידית עבור כל LP כפי שמספר הכותרת של השנה הראשונה מרמז. שום דבר מזה אינו הופך את הפחת המואץ לעסקה גרועה — דחיית מס ופריסה מחדש של המזומנים הם בעלי ערך אמיתי, ואסטרטגיות כמו החלפת 1031 (1031 exchange) יכולות להשפיע על תמונת ה-recapture. אך יזם ישר משקלל את ה-recapture בסיפור, במקום להציג את הניכוי של השנה הראשונה כיתרון טהור.
שימוש בסיפור המס לגיוס הון — באופן אחראי
יעילות מס היא חלק לגיטימי ומשכנע בהצעת נדל"ן, ומשקיעים מתוחכמים מצפים מיזמים להבין אותה. הקו שיש ללכת עליו הוא בין תקשור פרופיל המס בבהירות לבין הבטחת יתר של תוצאה ספציפית. תוצאות המס תלויות במצבו הייחודי של כל משקיע — הכנסתו, פעילותו הפסיבית, המדינה שלו — מה שאומר ששום יזם אינו יכול להבטיח כמה ניכוי יהיה שווה עבור LP נתון. הגישה האחראית היא לתאר את האסטרטגיה ואת המנגנונים שלה, להציג נתונים להמחשה ולא נתונים מובטחים, להפנות משקיעים ליועצי המס שלהם, ולשמור על עקביות בין טענות שיווקיות לבין חובות דיני ניירות הערך (securities-law) הנוגעות לאופן שבו מקדמים הצעות פרטיות.
מבחינה תפעולית, סיפור המס גם חייב להיות בר-מסירה. אם הפחת המואץ הוא חלק מהסיבה שמשקיע מתחייב, תפקידו של היזם הוא להפיק בפועל את ה-K-1 המדויק שנושא את הניכוי — מה שמחבר בין הגיוס לבין ה-back office. תהליך גיוס הון שמעביר משקיעים מ"מתעניין" ל"ממומן" במהירות, מגובה בדיווח ובמסירת K-1 שעומדים במבחן שנה אחר שנה, הוא מה שמאפשר ליזם להציג את טיעון המס בביטחון ואז לקיים את ההבטחה. המצג והניירת הם התחייבות אחת ויחידה.
Covercy One מאחדת גיוס הון, חלוקות (distributions), דיווח למשקיעים ומסירת K-1 בפלטפורמה אחת — כך שסיפור המס שאתם מספרים בגיוס מגובה במסמכים שמגיעים למשקיעים במדויק ובזמן.
ראו כיצד זה עובד (נפתח בכרטיסייה חדשה)לפני שאתם מסתמכים על כך: שאלות ליועץ המס שלכם
פחת מואץ, הפרדת עלויות (cost segregation) ו-recapture משתלבים באופנים שתלויים כליל בנכס הספציפי, במבנה העסקה ובמשקיע. התייחסו למאמר זה כמפה של השטח, ולא כמסלול. לפני שאתם חותמים על עסקה סביב ההטבה או משווקים אותה למשקיעים, עברו על שאלות כמו אלה עם CPA וייעוץ משפטי מוסמכים:
- עבור יזמים: האם מחקר הפרדת עלויות (cost segregation) משתלם עבור נכס זה, וכמה מהבסיס (basis) צפוי להיות כשיר לפחת מואץ? כיצד יש למדל את ה-recapture בתשואות המשקיעים החזויות?
- עבור משקיעים: בהתחשב בהכנסתי ובפעילותי הפסיבית, כמה מההפסד החזוי על הנייר אני יכול למעשה לנצל השנה — ומהי חשיפת ה-recapture שלי ביציאה (exit)?
- עבור שניהם: כיצד כללי המס המדינתיים (state tax) מתייחסים לפחת מואץ, וכיצד תקופת החזקה מתוכננת או החלפת 1031 (1031 exchange) פוטנציאלית משנות את הניתוח?
- האם הפחת המואץ עדיין זמין ב-2026?
- כן. חוק One Big Beautiful Bill Act, שנחתם ב-4 ביולי 2025, שיחזר את הפחת המואץ בשיעור 100% עבור נכסים כשירים שנרכשו לאחר 19 בינואר 2025, והפך אותו לקבוע — וביטל את ההדרגה שצמצמה אותו ל-40% ב-2025 ועמדה לבטלו כליל עד 2027. ראו את שאלות ותשובות של ה-IRS בנושא הפחת הנוסף בשנה הראשונה לסקירה הרשמית.
- כיצד הפחת המואץ עובד עם הפרדת עלויות (cost segregation) בנדל"ן?
- מחקר הפרדת עלויות (cost segregation) מסווג מחדש חלק מעלות המבנה — לעיתים קרובות בערך 25–35% — לנכס בעל אורך חיים קצר יותר (נכסים בני 5, 7 ו-15 שנים). אותו חלק שסווג מחדש כשיר לפחת מואץ בשיעור 100%, ומייצר ניכוי גדול בשנה הראשונה. השלד המבני של הבניין עדיין מופחת על פני 27.5 או 39 שנים.
- כיצד הפחת המואץ משפיע על ה-K-1 של המשקיע?
- בסינדיקציה, ניכוי הפחת של השנה הראשונה מייצר הפסד על הנייר שמחלחל למשקיעים ב-K-1 (Schedule K-1) שלהם ביחס לבעלות. שותפים מוגבלים (LP) רבים יכולים להשתמש בהפסדים הפסיביים הללו כדי לקזז הכנסה פסיבית, בכפוף לכללי הפסד הפעילות הפסיבית (passive-activity-loss) ולמצב המס האישי שלהם.
- מהו recapture של פחת (depreciation recapture)?
- Recapture של פחת הוא המס המשולם על פחת שנתבע בעבר כאשר נכס נמכר. הרכוש בעל אורך החיים הקצר ממחקר הפרדת עלויות (cost segregation) עובר בדרך כלל recapture בשיעורי מס הכנסה רגילים (ordinary income) עד לגובה הפחת שנלקח, בעוד שהפחת בשיטת הקו הישר של המבנה כפוף לכלל נפרד (לעיתים קרובות עד שיעור פדרלי של 25%). הפחת המואץ מקדים ניכויים אך אינו מבטל את ה-recapture.
הפחת המואץ עבר מהטבה בזמן שאול לחלק קבוע מקוד המס — יתרון אמיתי עבור יזמים שמבינים אותו ומתקשרים אותו בכנות, על ה-recapture וכל השאר. היזמים שיהפכו אותו לאמון משקיעים בר-קיימא יהיו אלה שיוכלו גם לעמוד בהבטחה התפעולית שמאחוריו: דיווח מדויק ו-K-1 בזמן, שנה אחר שנה.