הכירו את Neo, שותף ה-GP מבוסס ה-AI שלכם.

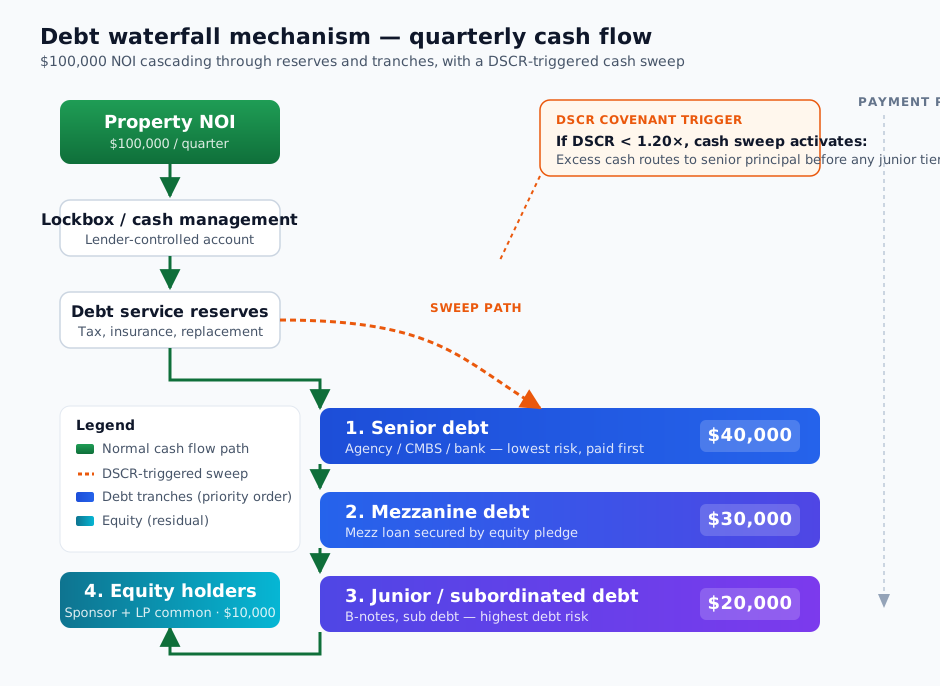
מפל חוב בנדל"ן מסחרי מנתב את תזרים המזומנים של הנכס דרך היררכיית תשלומים קבועה — חוב בכיר תחילה, אחריו מזנין, אחריו חוב זוטר או נחות, ולבסוף מחזיקי ההון העצמי — לפני שמזומן עודף כלשהו מגיע לסְפּונסרים או ל-LP. אמות מידה (covenants) של מלווים וחשבונות רזרבה יכולים להפעיל "שאיבות" (sweeps) המנתבות מחדש מזומנים באמצע המפל.
מדריך זה סוקר כיצד פועל המפל, היכן הוא ממוקם במבנה ההון (capital stack), במה הוא נבדל ממפלי הון, מה קורה כאשר הכיסוי אינו מספק, את המקרה המיוחד של משיכות במימון בנייה, וכיצד GPs מבצעים אוטומציה של כל שכבה ללא גיליונות אלקטרוניים.
מהו מפל חוב?
מפל חוב הוא סדר העדיפויות החוזי של תזרים המזומנים, המסדיר כיצד הרווח התפעולי הנקי (NOI) של הנכס משולם בכל תקופה על פני כל שכבה של חוב — ולאחר מכן ההון העצמי. דמיינו סדרה של דליים מוערמים: ה-NOI ממלא תחילה את הדלי העליון, ורק לאחר שההתחייבות שלו מסולקת המזומן זולג לדלי הבא.
רוב עסקאות ה-CRE נושאות יותר משכבה אחת של חוב, כאשר לכל אחת קופון משלה, לוח סילוקין ואמות מידה משלה. המפל מקודד את הסכמי ההלוואה ותנאי ההסכם הבין-נושי לסדר תשלום דטרמיניסטי — חלק ממבנה עסקת ה-CRE הרחב יותר שסְפּונסרים מנהלים עליו משא ומתן בסגירה.
היכן מפל החוב ממוקם במבנה ההון
בתרשים של מבנה ההון (capital stack), החוב הבכיר ניצב בבסיס וההון העצמי בראש — המלווה הבכיר הוא המוגן ביותר, מאחר שתביעתו נפרעת ראשונה מתמורות הנכס בכל מכירה או הסדר חוב. מפל החוב זורם בכיוון ההפוך להיררכיית הסיכון: המזומן מתחיל בראש המבנה (ה-NOI של הנכס) ומשלם תחילה לפוזיציה בעלת הסיכון הנמוך ביותר (החוב הבכיר), לפני שהוא זורם כלפי מעלה אל פוזיציות מסוכנות יותר.
בתוך שכבה אחת, מלווים יכולים לעמוד pari passu — בלטינית "במעמד שווה," כלומר שני שטרות או יותר חולקים זכויות לתזרים מזומנים פרו-רטה במקום שאחד יהיה נחות לשני. מבני pari passu מופיעים בהלוואות בכירות סינדיקטיביות ובשכבות מזנין מקבילות. שפת המפל חייבת להגדיר הן את הסדר בין השכבות והן את החלוקה בתוך כל שכבה שיש בה יותר מנושה אחד.
היררכיית מפל החוב: בכיר, מזנין, זוטר, הון עצמי
- חוב בכיר — שעבוד ראשון, הקופון הנמוך ביותר, הסיכון הנמוך ביותר, נפרע ראשון.
- חוב מזנין — מובטח באמצעות שעבוד הון בישות הבעלים של הנכס; קופון גבוה יותר, נפרע אחרי החוב הבכיר.
- חוב זוטר / נחות — שטרות מסוג B-notes או חוב נחות הסופגים הפסדים לפני ההון העצמי אך מדורגים נמוך מהבכיר ומהמזנין.
- הון עצמי — מניות רגילות של הסְפּונסר וה-LP, נפרעות כיתרה לאחר שכל התחייבויות החוב סולקו.
חוב בכיר ב-CRE הוא בדרך כלל הלוואת סוכנות (Fannie Mae או Freddie Mac עבור multifamily מיוצב), CMBS, או הלוואות balance-sheet בנקאיות. התמחור הוא ההדוק ביותר במבנה ומסמכי ההלוואה הם המגבילים ביותר — מלווים בכירים קובעים את אמות המידה ששאר המפל צריך לכבד.
חוב מזנין הוא נחות מבנית אך מהווה משפטית הלוואה נפרדת, ובדרך כלל מובטח באמצעות שעבוד אחזקות ההון העצמי בלווה ולא במשכנתא שנייה על הנכס. מבנה זה מאפשר למלווי מזנין לממש את ההון העצמי בעת הפרה ללא צורך בהליך מימוש מקרקעין על הבטוחה של המלווה הבכיר. חוב זוטר או נחות — B-notes, חוב נחות המוחזק בתוך קרן חוב — סופג את הפרוסה הבאה של סיכון ואת הקפיצה הבאה בקופון.
ההון העצמי ניצב אחרון במפל אך ראשון בפוטנציאל הרווח: מחזיקי המניות הרגילות של הסְפּונסר וה-LP מקבלים את כל המזומן העודף שנותר לאחר ששכבת חוב כלשהי שולמה. היחסים בין כל שתי שכבות סמוכות נשלטים על ידי הסכם בין-נושי (intercreditor agreement), המפרט תקופות standstill, זכויות ריפוי (cure), טריגרים לחסימת תשלומים, ומי שולט בהסדר אם העסקה משתבשת.
מפל חוב לעומת מפל הון
שני המבנים משתמשים באותו מנגנון מפל — כסף ממלא דלי אחד לפני שהוא זולג אל הבא — אך הם פותרים בעיות שונות. מפל חוב אוכף עדיפות חוזית של מלווים, תקופה אחר תקופה. מפל הון מחלק רווחים עודפים בין הסְפּונסר ל-LPs לאחר ששולם החוב.
| Criteria | מפל חוב | מפל הון |
|---|---|---|
| טריגר | כל תקופת תשלום | אירוע של מזומן בר-חלוקה |
| מי נפרע ראשון | מלווה בכיר | LPs (תשואה מועדפת + החזר הון) |
| פרופיל סיכון-תשואה | חוזי, קופונים קבועים | פוטנציאל רווח עודף, ללא תשואה קבועה |
| מקרה שימוש טיפוסי | מבני הון רב-שכבתיים | חלוקת רווחים בין סְפּונסר ל-LP |
| אמות מידה מעורבות | DSCR, LTV, לוקבוקס, שאיבת מזומנים | Hurdle rates, catch-up, promote |
דוגמה מעשית ב-CRE — רבעון רגיל
נשקול מימון מחדש של נכס multifamily value-add בשווי $25M, הממומן על ידי הלוואת סוכנות בכירה של $17M, שטר מזנין של $4M מקרן חוב, ו-$4M של הון עצמי משותף של סְפּונסר ו-LP. ברבעון מיוצב הנכס מייצר $100,000 של NOI, והמפל לעיל פועל בצורה חלקה: $40,000 מכסים את שירות החוב הבכיר, $30,000 מכסים את המזנין, $20,000 משרתים התחייבויות זוטרות (שכבת ה-sub-debt בתוך שכבת ה-PIK של שטר המזנין), ו-$10,000 מגיעים כמזומן עודף להון העצמי.
אילו ההלוואה הבכירה הייתה מפוצלת למבנה A/B note — נפוץ במאגרי CMBS שבהם A-note בדירוג גבוה נמכר לאיגוח ו-B-note בדירוג נמוך יותר מוחזק על ידי קרן sub-debt — לשכבת החוב הבכיר עצמה היה מפל פנימי: ה-A-note מקבל את הקופון שלו לפני שה-B-note רואה דולר. מנגנוני שכבת ההון (תשואה מועדפת, catch-up, promote) משתלטים לאחר מכן ברגע שמפל החוב הסתיים לאותה תקופה.
מה קורה כאשר המזומן אינו מספיק: טריגרים של DSCR, שאיבות מזומנים ולוקבוקסים
כאשר ה-NOI יורד, התפוסה מידלדלת, או הריביות מתעדכנות, מסמכי ההלוואה מתחילים למשוך מנופים שעליהם הסכים הלווה בסגירה. המנוף הנפוץ ביותר הוא יחס כיסוי שירות החוב (DSCR) — NOI חלקי שירות החוב על פני חלון נסיגה מוגדר, בדרך כלל TTM (שנים-עשר חודשים אחרונים). הלוואות בכירות דורשות בדרך כלל DSCR מעל 1.20× או 1.25×; הלוואות מזנין מציבות את הרף מעט נמוך יותר. אם היחס יורד מתחת לסף למספר מוגדר של תקופות בדיקה, ההלוואה מפעילה אירוע ניהול מזומנים.
כאן נכנס נתיב השאיבה הכתום בתרשים. לוקבוקס (או חשבון ניהול מזומנים) הוא חשבון בנק בשליטת המלווה, שלתוכו נשאבים אוטומטית כל דמי השכירות וההכנסות התפעוליות. ברבעון בריא הוא מעביר מזומן ללווה לאחר שירות החוב. כשאמת המידה מופרת, הלוקבוקס מחליף מצב: מזומן עודף מעבר לשירות החוב נשאר לכוד — מוקצה לקרן של החוב הבכיר, נשאב לרזרבה, או מוחזק כבטוחה נוספת — עד שהכיסוי מתאושש. שכבות המזנין והזוטר אינן רואות דבר עד שהשאיבה של החוב הבכיר מסתיימת.
עבור סְפּונסרים זהו המנגנון היחיד החשוב ביותר למידול מדויק. ירידה צנועה ב-NOI בשילוב עם שאיבה בעקבות hard-trigger יכולה להרעיב את קופוני המזנין למשך מספר רבעונים, ולדחוף עסקה להפרה טכנית בשכבת המזנין גם כאשר ההלוואה הבכירה מתפקדת היטב.
מפלי משיכה בהלוואות בנייה
חוב בנייה הופך את המנגנון. במקום שמזומן יזרום החוצה מהנכס למלווים, מזומן זורם פנימה מהמלווה לפרויקט באמצעות משיכות תקופתיות. המפל מסדיר את רצף המשיכות: הון עצמי של הלווה ממומן בדרך כלל ראשון (אמת מידה של equity-first או equity-pro-rata), עם רזרבות ריבית המופרשות מתוך ההתחייבות הבכירה לשירות החוב במהלך שלב ללא-NOI. משיכות בכירות באות לפני משיכות מזנין, כל אחת מותנית באישורי אבני דרך מהיועץ הקבלני של המלווה.
ברגע שהנכס מתייצב, מפל הבנייה עובר למפל תפעולי — בדרך כלל מופעל על ידי תעודת גמר בנייה (certificate of occupancy) בתוספת סף מוגדר של debt-yield או DSCR שנשמר לאורך מספר חודשים. אותם מסמכי הלוואה שהגדירו את עדיפות המשיכות בדרך מעלה מגדירים כעת את עדיפות התשלומים בדרך מטה. מלווי מזנין במיוחד שמים לב מקרוב לfulcrum security — השכבה שסביר להניח שתהפוך מחוב להון עצמי בהסדר חוב — כי זו הפוזיציה הסופגת את הדולר הבא של הפסד אם הפרויקט אינו מתממש כלכלית בעת הייצוב.
כיצד GPs מבצעים אוטומציה של מפלי חוב ללא גיליונות אלקטרוניים
רוב ה-GPs עדיין מנהלים את המפל שלהם ב-Excel. זה עובד — עד שזה מפסיק לעבוד. מוסכמת ספירת הימים מוטמעת בנוסחת תא שאיש לא זוכר שכתב; כלל השאיבה הוא דריסה ידנית בתחתית הטאב; שינויי משקיע (העברה, פדיון, התחייבות חדשה) שוברים נוסחאות בדרכים שאינן גלויות עד סוף הרבעון. ואין מסלול ביקורת לְמה שהמודל אמר אתמול לעומת מה שהוא אומר היום.
Covercy מבצעת אוטומציה של המפל כולו. הגדירו כל שכבה כ-hurdle מסוג ספציפי — PREFERRED_RETURN, PROFIT, PROMOTE, CATCH_UP, או AVAILABLE_CASH — קבעו את מוסכמת ספירת הימים לכל שכבה (30/360, ACT/360, או ACT/365), ו-Covercy מחשבת כל שלב על תזרימי מזומנים אמיתיים. הפלט כולל ברוטו ונטו לכל משקיע, LP $, GP $, מסים מנוכים, התאמות, IRR אחרי, וחשבון הון אחרי — אותו מבנה עמודות שסְפּונסרים מעבירים לרואי החשבון שלהם, נוצר אוטומטית בכל תקופה.
כללי שאיבה, עדיפויות בין-נושיות וסיפי רזרבה חיים כפרמטרים מפורשים של המפל ולא כלוגיקה קבורה. כאשר משקיע מעביר פוזיציה, טבלת הבעלות מתעדכנת והחלוקה הבאה מחושבת מחדש — ללא נוסחאות שבורות. מאחר ש-Covercy משולבת עם Thread Bank, ברגע שהמפל מחשב את הסכום לכל משקיע, העברת ה-ACH יוצאת מחשבון הנכס ללא צורך בסבב CSV. GPs חוסכים את השעות ואת סיכון הביקורת של מודלים בנויים ביד; LPs רואים את הפוזיציה שלהם בכל שכבה בפורטל ויכולים לרדת מקבלה של חלוקה לתוך החישוב שהפיק אותה.
קבעו דמו (נפתח בכרטיסייה חדשה)
- מהו מפל חוב?
- מפל חוב הוא סדר העדיפויות החוזי של תזרים המזומנים, המסדיר כיצד הרווח התפעולי הנקי של נכס מוקצה בכל תקופה על פני שכבות החוב במבנה ההון — בכיר תחילה, אחריו מזנין, אחריו חוב זוטר או נחות — לפני שמזומן עודף כלשהו מגיע למחזיקי ההון העצמי.
- כיצד פועל מפל חוב?
- בכל תקופה, ה-NOI מנותב דרך לוקבוקס בשליטת המלווה, אחר כך לתוך רזרבות נדרשות, אחר כך לתוך שירות החוב הבכיר. ברגע שהשכבה הבכירה שולמה, המזומן הנותר זורם לשכבה הבאה. אמות מידה של ההלוואה יכולות להפריע למפל על ידי כליאת מזומן לצורך שאיבות או חידוש רזרבות.
- מה ההבדל בין מפל חוב למפל הון?
- מפל חוב אוכף את עדיפות התשלום של המלווה בכל תקופה באמצעות קופונים קבועים חוזית ואמות מידה. מפל הון מחלק רווחים עודפים בין הסְפּונסר ל-LPs לאחר שהחוב שולם, באמצעות hurdle rates, שכבות catch-up ו-promote — תשואות משתנות במקום קופונים קבועים.
- מה ההבדל בין חוב בכיר, מזנין ונחות?
- חוב בכיר הוא בעל שעבוד ראשון, הקופון הנמוך ביותר, ונפרע ראשון; חוב מזנין נחות מבנית, מובטח באמצעות שעבוד הון עצמי, ונושא קופון גבוה יותר; חוב נחות (זוטר) ניצב מתחת לשניהם, סופג הפסדים לפני ההון העצמי, ומשלם את הקופון הגבוה ביותר מכל שכבת חוב.
- מי נפרע ראשון במפל?
- במפל חוב, המלווה הבכיר נפרע ראשון — בדרך כלל חוב סוכנות, CMBS, או חוב בנקאי המחזיק בשעבוד הראשון על הנכס. בתוך מבנה A/B note, ה-A-note נפרע לפני ה-B-note. מחזיקי הון עצמי נפרעים אחרונים, רק לאחר שכל התחייבות חוב לתקופה הסתיימה.
- מה קורה אם אין מספיק מזומן לכסות את המפל?
- שירות החוב הבכיר נפרע ראשון ממזומן תפעולי; אם זה אינו מספיק, ההלוואה מושכת מרזרבות שירות החוב או מרזרבות ריבית. מחסור מתמשך מפר אמות מידה של DSCR, מפעיל שאיבת מזומנים, ועלול לדחוף את ההלוואה להפרה בשכבות מתחת לבכירה.
- מה מפעיל מפל חוב (הפרה או הפרת אמת מידה)?
- מפל החוב פועל בכל תקופת תשלום ללא קשר לביצועים — זה המנגנון של מצב נורמלי, לא רק מנגנון של הפרה. מה שהפרות אמות מידה מפעילות הוא שינוי באופן ההתנהגות של המפל: אירועי ניהול מזומנים, שאיבות קרן, חסימת תשלומים לשכבות זוטרות, או האצת פירעון.
- מפל אמריקאי לעומת מפל אירופי — האם ההבחנה חלה על חוב?
- ההבחנה בין אמריקאי לאירופי היא מושג של מפל הון (carried interest על בסיס עסקה-עסקה לעומת carried interest ברמת הקרן כולה). מפלי חוב פועלים לפי עדיפויות של מסמכי ההלוואה מעצם הגדרתם, ולכן המסגרת האמריקאית/אירופית אינה חלה — אם כי קרנות חוב המחזיקות שטרות sub-debt עדיין ישתמשו באחד מהמודלים האלה ברמת הון הקרן.