تعرّف على Neo، شريكك العام المدعوم بالذكاء الاصطناعي.

تلاحق معظم استراتيجيات الاستثمار في العقارات التجارية الحفنة نفسها من الأصول ذات الجودة المؤسسية، وهذا بالضبط سبب ارتفاع أسعارها. أما السؤال الأكثر إثارة للاهتمام بالنسبة للشريك العام (GP) الذي يوقّع الشيكات في عام 2026 فهو السؤال المعاكس: أي أنواع العقارات تواصل رؤوس الأموال الذكية تخطّيها، وهل هناك أيٌّ منها متجاهَل لسبب يمكنك فعلاً استغلاله؟
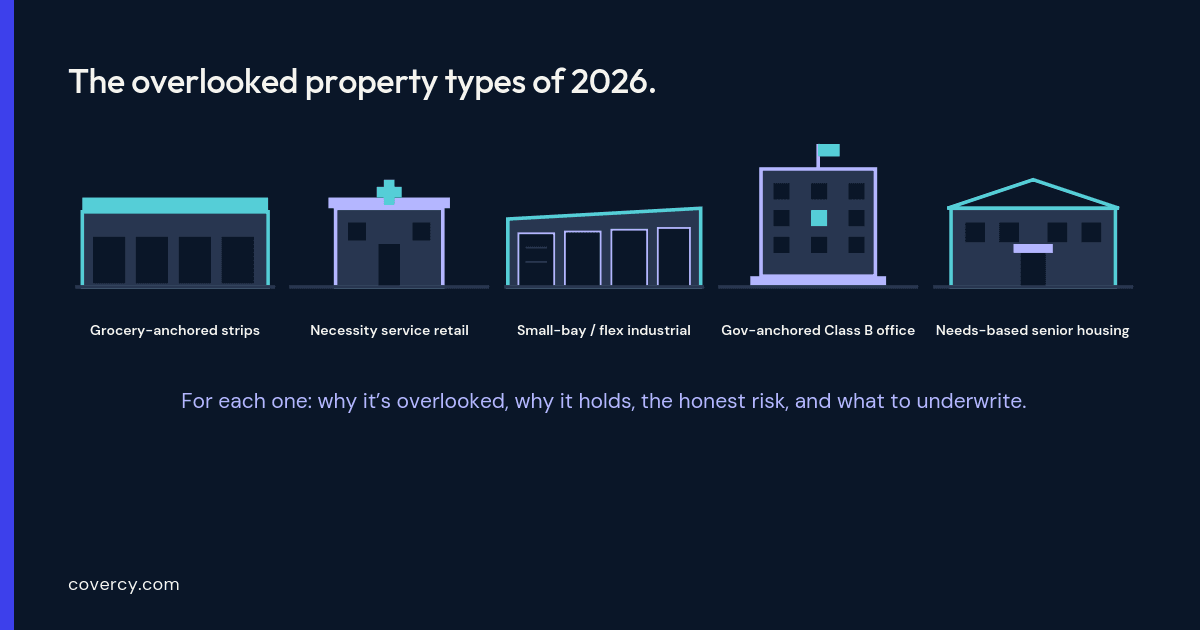
هذه ليست قائمة بصفقات سرية. إنها إطار عمل للتفكير في سبب بقاء قطاعات بأكملها رخيصة، يتبعه خمسة أنواع من العقارات المُغفَلة حيث يتجلى هذا المنطق في الوقت الراهن. بعضها كان متجاهلاً حقاً وبدأ يثبت جدواه للتوّ. وواحد منها رخيص لأسباب ينبغي أن تحترمها. ومعرفة أيٍّ من الاثنين هو أيٌّ هي الميزة بأكملها.
لماذا تتجاهل رؤوس الأموال قطاعات بأكملها
لا تُغفَل القطاعات بشكل عشوائي. تتجنبها رؤوس الأموال لمجموعة صغيرة ومتكررة من الأسباب، وكل سبب هو أيضاً مرشّح يمكنك تحويله لصالحك. عندما تستطيع تسمية سبب رخص قطاع ما، يمكنك تقييم ما إذا كان الخصم هدية أم فخاً.
عبر أنواع العقارات المشمولة أدناه، تقوم خمسة عوامل طاردة بمعظم العمل تقريباً:
- صغيرة جداً بالنسبة للمؤسسات. الصفقات التي تقل عن الحد الأدنى لحجم شيك الصندوق تحظى بطلب ضعيف، والطلب الضعيف يظهر في السعر.
- كثيفة تشغيلياً. الأصول التي تعتمد على مشغّل ماهر تُخيف رؤوس الأموال السلبية التي تريد فقط اقتطاع كوبون.
- خارج الخريطة المؤسسية. الأسواق الثانوية والفرعية تحظى بأنظار أقل، ما يعني منافسة أقل وتدفقاً أكبر من الصفقات خارج السوق.
- احتكاك تمويلي أو تنظيمي. القطاعات التي يصعب الإقراض عليها أو يصعب الترخيص لها تظل رخيصة هيكلياً، وأحياناً بشكل صحيح.
- مسعّرة بأقل من تكلفة الاستبدال. عندما تستطيع شراء مساحة مبنية جاهزة بأقل مما سيكلّف إعادة بنائها اليوم، تأتي التحسينات بلا مقابل تقريباً.
ضع هذه العوامل الخمسة في ذهنك وأنت تقرأ. كل نوع من العقارات يليها ليس في الحقيقة سوى أحد هذه العوامل الطاردة متخفياً، والمهمة هي أن تقرر ما إذا كان السوق يسعّر المخاطرة بشكل خاطئ أم يسعّرها بشكل صحيح تماماً. ولمعرفة موقع كل من هذه ضمن القائمة الأوسع، تُعدّ نظرتنا العامة على فئات أصول العقارات التجارية القطعة المكمّلة لهذه المقالة.
المراكز التجارية المرتكزة على البقالة
على مدى عقد من الزمن، كانت كلمة «التجزئة» كلمة مكروهة في المحافظ المؤسسية، وقد لطّختها حالات إفلاس المراكز التجارية وقصة التجارة الإلكترونية. هذا النفور الشامل هو العامل الطارد هنا، فئة بأكملها شُطبت بالتبعية، وهو ما ترك المراكز التجارية المرتكزة على البقالة تُتداول متأخرة كثيراً عن أساسياتها. وتلك الفجوة تُغلق الآن بسرعة، وهو الدليل على أن القطاع كان مقوّماً بأقل من قيمته وليس معطلاً.
بيانات عام 2026 صريحة في ذلك. بلغ حجم معاملات العقارات المرتكزة على البقالة في الولايات المتحدة نحو 11 مليار دولار في عام 2025، بارتفاع نحو 42% على أساس سنوي، وبلغت حصة المشترين المؤسسيين أعلى مستوى لها منذ أكثر من عقد، وفقاً لـ CommercialSearch. وأفادت شركة Phillips Edison & Company، وهي واحدة من أكبر ملاك العقارات المرتكزة على البقالة، بأن معدل إشغال محفظتها تجاوز 97%. وفي أحد استطلاعات القطاع، وصف 85% من المستثمرين المؤسسيين في التجزئة المراكز المرتكزة على البقالة بأنها خيارهم الأول في التجزئة، الأعلى بين أي صيغة.
ما يدعم هذا الأصل مملّ ومتين: فمتجر البقالة يولّد حركة مرور أسبوعية قائمة على الحاجة لا يعوّضها أي موقع إلكتروني، والمستأجرون المتراصفون معه يتغذون على تلك الحركة. المخاطرة الصادقة هي أن الخصم السهل قد اختفى بالفعل عند الطرف المؤسسي، حيث انضغطت معدلات الرسملة لأفضل المراكز إلى منتصف نطاق الخمسة في المئة. والمجال المتبقي هو على النطاق الأصغر للمركز الفردي في الأسواق الثانوية، حيث لا تزال الصفقات صغيرة جداً بالنسبة للصناديق الكبيرة. اكتتب على مبيعات متجر البقالة لكل قدم مربع ومدة الإيجار، لا على العلامة التجارية.
تجزئة الخدمات الضرورية
الشقيق للعقارات المرتكزة على البقالة أكثر إغفالاً منها لأنه غير برّاق بحكم تصميمه: طبيب الأسنان، وعيادة الرعاية العاجلة، واستوديو العلاج الطبيعي، وصالون الأظافر، والطبيب البيطري. هذه هي تجزئة الخدمات، وقد لحقها الخوف الانعكاسي نفسه من التجارة الإلكترونية الذي لحق بقية الفئة، رغم أن لا شيء منها تقريباً يمكن تقديمه عبر موقع إلكتروني.
انقلبت بيانات التأجير بهدوء لصالحها. ففي عام 2025، ذهب ما يزيد قليلاً عن نصف إجمالي المساحات المؤجَّرة في التجزئة إلى أعمال ذات توجه خدمي، وتُعدّ موجة «medtail»، أي طب الأسنان والعلاج الطبيعي والرعاية العاجلة التي توقّع عقود إيجار طويلة الأجل في مجمعات التجزئة، محرّكاً دائماً، وفقاً لـ National Law Review وFirst National Realty Partners. وتقلّص معدل الشغور في التجزئة إلى أدنى مستوياته منذ عقود متعددة في كثير من المناطق الحضرية، وبلغ إجمالي حجم معاملات التجزئة نحو 60 مليار دولار في عام 2025، بارتفاع نحو 27% على أساس سنوي.
يوقّع المستأجرون الطبيون والخدميون عقود إيجار أطول ولا يواجهون فعلياً أي منافسة من التجارة الإلكترونية، وهذا هو جوهر جاذبيتها. المخاطرة الصادقة على مستوى المستأجر: فمشغّل بموقع واحد قد يفشل، لذا فإن الجدارة الائتمانية والموقع أهم من العلامة التجارية على الباب. اكتتب على منطقة التداول وعمل المستأجر، لا على علامة تجارية وطنية. ولمعرفة الاتجاه الذي يدفع سلوك المستهلك هذه المراكز إليه، راجع قراءتنا حول الجيل Z واتجاهات العقارات التجارية للتجزئة.
الصناعات الصغيرة والمرنة
اللوجستيات الضخمة مكتشَفة تماماً. أما الركن المُغفَل من القطاع نفسه فهو الأشياء الصغيرة: الصناعات المرنة الصغيرة والتخزين الصناعي الخارجي (IOS)، أي ساحات الشاحنات وأحواش المعدات ومخازن المقاولين التي تُبقي سلسلة التوريد تعمل فعلياً. العوامل الطاردة هنا هي اثنان من عواملنا الخمسة في آن واحد: المواقع الفردية صغيرة جداً بالنسبة لأحجام الشيكات المؤسسية، والاستخدام يصعب الترخيص له، لأنه ما من مخطِّط مدني يحلم بمزيد من ساحات الحصى.
تلك الاحتكاكات نفسها هي سبب قوة الأرقام. التزم المستثمرون المؤسسيون بأكثر من 900 مليون دولار للتخزين الصناعي الخارجي (IOS) في عام 2025، وفقاً لـ Bisnow، وارتفعت إيجارات القطاع بنحو 123% منذ عام 2020 مقابل معدل شغور دون 3%. المعروض مقيّد بتقسيم المناطق وندرة الأراضي المرخّصة بشكل مناسب، لذا تتمتع المواقع القائمة بحاجز حماية يصعب تكراره. وقد اتسعت قاعدة المستأجرين إلى ما هو أبعد بكثير من النقل بالشاحنات لتشمل مشغّلي الإنشاءات والمرافق والطاقة المتجددة، وفقاً لـ CRE Daily.
العقبة هي التجزؤ، وهو أيضاً الفرصة لأي شريك عام (GP) مستعد للتجميع. فشراء محفظة من القطع الصغيرة غير البرّاقة وحياكتها معاً أثقل تشغيلياً من إغلاق صفقة مستودع واحد لامع، وهذا العبء بالضبط هو ما يُبقي رؤوس الأموال الأكبر والأكثر سلبية على مسافة. وللاطلاع على الأطروحة الأوسع، راجع رأينا حول ما الذي يدفع الاهتمام بالعقارات التجارية الصناعية.
المكاتب من الفئة B المرتكزة على مستأجرين حكوميين
المكاتب هي أكثر كلمة مخيفة في العقارات التجارية الآن، وذلك الخوف هو العامل الطارد. ومدفون داخل الحطام أصل أضيق يبدو مختلفاً: مكاتب من الفئة B مرتكزة على مستأجر حكومي، ملحق محكمة، أو وكالة حكومية، أو مكتب ضمان اجتماعي، أو عيادة صحة عامة. هؤلاء المستأجرون لا يلاحقون الأبراج الفاخرة، ونادراً ما ينتقلون، وعقود إيجارهم طويلة. لهذا السبب عوملت العقارات المؤجَّرة للحكومة تاريخياً كبديل عن السندات.
لكن عام 2026 هو بالضبط العام الخطأ لشراء تلك السمعة دون تدقيق، وهنا تكون الصراحة أهم ما تكون. فاستقرار عقود الإيجار الفيدرالية يخضع للاختبار: مارست إدارة الخدمات العامة (GSA) إنهاءات مبكرة على نحو 9 ملايين قدم مربع من المساحات المكتبية في عام 2025، ونحو 52% من عقود الإيجار الفيدرالية إما تنتهي أو يمكن إنهاؤها حتى عام 2028، وفقاً لـ GlobeSt وFederal News Network. والطلب الضعيف على الفئة B في الأسواق الثانوية هو الركن الأكثر تعرّضاً لهذا التحوّل.
لذا فالميزة ضيقة ومحددة، وليست «اشترِ مكاتب حكومية». إنها المستأجرون الحيويون على مستوى الولايات والحكومات المحلية، والمحاكم، واستخدامات الصحة أو التعليم التي لا يمكن دمجها وإلغاؤها، مُشتراة على أساس تكلفة يسعّر المخاطرة بالفعل، أو مقتناة بسعر رخيص بما يكفي لإعادة تموضعها. اكتتب على مدى ضرورة المستأجر المحدد وأساس تكلفة الاستبدال، وتعامل مع التعرّض للـ GSA الفيدرالي كمخاطرة يُدفع مقابلها، لا كضمان. ومسار إعادة التموضع حقيقي، كما نغطي في تحويلات المكاتب.
إسكان المسنين القائم على الحاجة
يُغفَل إسكان المسنين بسبب العامل الطارد الثاني في القائمة: فهو يعتمد فعلاً على المشغّل. هذا عمل تديره، لا عقد إيجار تحصّله، وذلك يُخيف رؤوس الأموال التي تريد للعقار أن يتصرف كسند. لكن الموجة الديموغرافية التي تقف خلفه هي أقرب ما يقدّمه هذا القطاع إلى الأمر المضمون.
فجوة العرض والطلب أصبحت الآن صارخة. أفاد المركز الوطني للاستثمار في إسكان ورعاية المسنين (NIC) بأن معدل إشغال إسكان المسنين ارتفع إلى 89.5% في مطلع عام 2026، وهو في طريقه لتجاوز 90% قبل نهاية العام، بينما جاء نمو المخزون في عام 2025 عند 1% فقط، الأدنى منذ أن بدأ NIC بتتبّع البيانات في عام 2006. وانخفضت الوحدات قيد الإنشاء إلى نحو 2.3% من المخزون القائم، قرب أدنى مستوى في عقود متعددة. ويستمر الطلب في الارتفاع مع تقدّم جيل طفرة المواليد في السن؛ فالمعروض الجديد ببساطة لا يُبنى لتلبيته.
الميزة تكمن في إسكان المسنين القائم على الحاجة، الرعاية بالمساعدة ورعاية مرضى فقدان الذاكرة، حيث ينتقل المقيم للسكن لأنه مضطر، لا لأنه يريد ترقية لنمط حياته، في الأسواق الثانوية التي يتجاهلها كبار المشغّلين. اكتتب على المشغّل أولاً والمبنى ثانياً. وتسير الأطروحة المرتبطة بالرعاية الصحية بالتوازي مع ما نغطيه في أحدث الفرص العقارية في قطاع الرعاية الصحية ونظرتنا على مباني العيادات الطبية الخارجية.
المبدأ الكامن خلف الخمسة جميعاً: أقل من تكلفة الاستبدال
فكرة واحدة تتقاطع مع كل نوع من العقارات أعلاه، وهي أحدّ مرشّح على هذه الصفحة: حيثما تستطيع شراء مساحة مبنية جاهزة من الجيل الثاني بأقل مما سيكلّف بناؤها من جديد، تأتي التحسينات بلا مقابل تقريباً. عندما تكون تكاليف الإنشاء والتجهيز أعلى بكثير من أسعار الاستحواذ، كما هو الحال في معظم أنحاء السوق في عام 2026، يكون المبنى الوظيفي بتحسيناته القائمة أعلى قيمة مما يوحي به سعره.
لهذا السبب يمكن لحيّز تجزئة خدمية من الجيل الثاني بسباكة وكهرباء عاملة، أو لمبنى صناعي مرن أقدم، أو لمكتب حكومي قابل لإعادة التموضع أن يحقق الجدوى بينما لا يستطيع بناء من الصفر ذلك. اكتتب على فجوة تكلفة الاستبدال صراحةً في أي من هذه: كم سيكلّف إعادة بناء هذا اليوم، وإلى أي مدى أدنى من هذا الرقم يمكنك الشراء؟
أي منها أكثر استراتيجيات العقارات التجارية ربحية؟
المستثمرون الباحثون عن أكثر العقارات التجارية ربحية يريدون دائماً تقريباً إجابة واحدة، والإطار أعلاه يفسّر لماذا لا توجد إجابة واحدة. الربح في القطاعات المُغفَلة دالة على العامل الطارد الذي تكون مستعداً لتحمّله، لا على نوع العقار المكتوب على اللافتة. تميل أعلى العوائد إلى الجلوس حيث يكون العبء التشغيلي أو تجزؤ الصفقات الصغيرة أثقل، تجميع التخزين الصناعي الخارجي (IOS)، وإسكان المسنين القائم على الحاجة، ومحافظ تجزئة الخدمات، لأن تلك الصعوبة هي بالضبط ما يقلّل المنافسة ويُبقي السعر منخفضاً.
ببساطة: أكثر العقارات التجارية ربحية لشريك عام (GP) معيّن هي القطاع الذي يتطابق عامله الطارد المحدد مع القدرة الفعلية لذلك الشريك العام. فالفريق القادر على التشغيل سيجني في إسكان المسنين أكثر مما يستطيع أي مخصّص سلبي أن يجنيه؛ والفريق القادر على تجميع وإدارة قطع صغيرة كثيرة سيتفوق في العائد على صندوق لا يوقّع سوى شيكات كبيرة. طابِق الاستراتيجية مع ميزتك، ويتبعها العائد.
الفخاخ: متجاهَلة لسبب وجيه، أو مكتشَفة بالفعل
ليس كل خصم هدية، والاستراتيجية الصادقة تسمّي الفخاخ أيضاً. بعض القطاعات رخيصة لأن العامل الطارد الرابع، الاحتكاك التمويلي والتنظيمي، ضريبة دائمة لا تسعير خاطئ مؤقت. العقارات المرتبطة بالقنّب هي أوضح مثال: الطلب من المستأجرين حقيقي، لكن قيود القطاع المصرفي، والتجهيزات أحادية الغرض، والتنظيم المتغيّر تعني أن الخصم تعويض عن مخاطرة هيكلية حقيقية. هذا قطاع يجب الاقتراب منه بعينين مفتوحتين، لا صفقة رابحة تُلاحَق.
التعثّر فئة قائمة بذاتها، لعبة توقيت أكثر من كونه نوعاً عقارياً دائماً. العقارات السكنية متعددة الأسر المفرطة في العرض بمنطقة صن بيلت هي المثال الحيّ: انخفضت القيم بنحو 10% عن الذروة، وأصبح أكثر من 5,100 عقار سكني متعدد الأسر في السوق المورّق يحمل الآن نسبة تغطية خدمة الدين دون 1.0، وفقاً لـ CRE Daily، مع تركّزها في المدن المفرطة في البناء. يمكن أن يكون ذلك نقطة دخول حقيقية، لكنه اضطراب يُوقَّت، لا قطاع يُحتفظ به إلى الأبد. نستعرض التوقيت في هل انتهت بالفعل طفرة العقارات متعددة الأسر في صن بيلت، والآليات في التنقّل في العقارات التجارية المتعثرة.
الخطأ المعاكس هو ملاحقة خصم تمت المراجحة عليه بالفعل. كانت وحدات التخزين الذاتي ومجتمعات المنازل المصنّعة المفضلة المُغفَلة في الدورة الأخيرة؛ لكن رؤوس الأموال المؤسسية ضغطت منذ ذلك الحين الميزة ذاتها التي جعلتها مثيرة للاهتمام. لا تزال أعمالاً جيدة، نغطيها في إعادة النظر في التخزين الذاتي وإدارة الاستثمار في المنازل المصنّعة، لكنها لم تعد أسراراً، والاكتتاب عليها كما لو كانت كذلك هو الطريق للدفع الزائد.
العقبة التشغيلية، وكيفية إدارتها
لاحظ الخيط الممتد عبر كل نوع من العقارات المقوّمة بأقل من قيمتها حقاً هنا: إنها مُغفَلة تحديداً لأنها فوضوية تشغيلياً. مستأجرون صغار كثيرون. أسواق ثانوية متعددة. إدارة عملية مباشرة. صفقات متناثرة دون المستوى المؤسسي لا تتجمع أبداً في بند واحد نظيف. الخصم والصعوبة هما الحقيقة نفسها منظوراً إليها من جانبين.
هذا أيضاً هو السبب العملي في بقاء هذه الاستراتيجيات بعيدة عن متناول كثير من الشركاء العامين، فإدارة محفظة من الأصول غير البرّاقة عبر الأسواق عبء إداري. صُمّمت Covercy One لهذا العبء بالضبط: فهي تجمع إدارة المستثمرين، والخدمات المصرفية المدمجة، ونداءات رأس المال، والتوزيعات الآلية في منصة واحدة، بحيث تصبح قاعدة من الشركاء المحدودين (LP) الموزعين عبر صفقات صغيرة كثيرة قابلة للإدارة بدل أن تكون مرهقة. عندما يكون المكتب الخلفي مُدَاراً، تكون حراً في الاكتتاب على القطاعات الفوضوية التي يتجنبها الجميع.
الأسئلة الشائعة
- أي قطاعات العقارات التجارية مقوّمة بأقل من قيمتها أو متجاهَلة في عام 2026؟
- تبرز خمسة أنواع مُغفَلة من العقارات في عام 2026: المراكز التجارية المرتكزة على البقالة، وتجزئة الخدمات الضرورية (بما في ذلك «medtail»)، والصناعات الصغيرة والمرنة مع التخزين الصناعي الخارجي (IOS)، والمكاتب من الفئة B المرتكزة على مستأجرين حكوميين، وإسكان المسنين القائم على الحاجة. كل منها متجاهَل لسبب محدد يمكن تسميته، صغير جداً بالنسبة للمؤسسات، أو كثيف تشغيلياً، أو خارج الخريطة المؤسسية، أو يصعب تمويله، لا لأن الأساسيات ضعيفة. أما التعثّر في العقارات متعددة الأسر المفرطة في العرض بصن بيلت فهو لعبة توقيت ذات صلة لا نوع دائم.
- ما هي أكثر العقارات التجارية ربحية للاستثمار فيها الآن؟
- لا يوجد قطاع عقاري تجاري واحد هو الأكثر ربحية؛ فالربحية تتبع الصعوبة التي يمكنك استيعابها. تميل أعلى العوائد إلى المجيء من القطاعات ذات التعقيد التشغيلي الثقيل أو تعقيد الصفقات الصغيرة، تجميع التخزين الصناعي الخارجي (IOS)، وإسكان المسنين القائم على الحاجة، ومحافظ تجزئة الخدمات، لأن تلك الصعوبة تحدّ من المنافسة وتُبقي أسعار الدخول منخفضة. والخيار الأكثر ربحية لأي شريك عام (GP) معيّن هو القطاع الذي يتطابق تحديه المحدد مع القدرة الحقيقية لذلك الفريق.
- هل شراء المكاتب المرتكزة على مستأجرين حكوميين آمن فعلاً في عام 2026؟
- بشكل انتقائي فقط. المستأجرون الحكوميون ملتصقون بأماكنهم ونادراً ما ينتقلون، لكن استقرار عقود الإيجار الفيدرالية تحت الضغط: أنهت إدارة الخدمات العامة (GSA) نحو 9 ملايين قدم مربع من عقود إيجار المكاتب في عام 2025، ونحو 52% من عقود الإيجار الفيدرالية تنتهي أو يمكن إنهاؤها حتى عام 2028، مع إصابة أسواق الفئة B الثانوية بأشد الضرر. الميزة القابلة للدفاع عنها هي المستأجرون الحيويون على مستوى الولايات، والحكومات المحلية، والمحاكم، أو الصحة والتعليم، مُشترون على أساس تكلفة يسعّر المخاطرة بالفعل، لا التعرّض الشامل للمكاتب الفيدرالية.
- كيف أعرف ما إذا كان قطاع مُغفَل فرصة حقيقية أم فخ قيمة؟
- سمِّ سبب رخصه. إذا كان الخصم ناتجاً عن حالة مؤقتة، طلب مؤسسي ضعيف، أو سوق خارج دائرة الرصد، أو فائض عرض يصحّح نفسه بالفعل، فقد يكون فرصة حقيقية. أما إذا كان ناتجاً عن مشكلة هيكلية دائمة، مثل الاحتكاك التمويلي والتنظيمي حول العقارات المرتبطة بالقنّب، فإن السعر المنخفض تعويض عن مخاطرة حقيقية، لا صفقة رابحة.
اطّلع على كيفية جمع Covercy One للخدمات المصرفية، ونداءات رأس المال، والتوزيعات، وتقارير المستثمرين في منصة واحدة، لتتمكن من ملاحقة القطاعات الفوضوية تشغيلياً المقوّمة بأقل من قيمتها دون أن تغرق في أعمال المكتب الخلفي.
اطلب عرضاً توضيحياً (يفتح في علامة تبويب جديدة)